- وام های تصمیم فوری.
- کشف قیمت
- محدودیت درآمد ماهانه اداره پست به 9 روپیه برای افراد در بودجه اتحادیه 2023 افزایش یافته است
- نمودارها نشان می دهند که بیت کوین در حال آماده شدن برای شکست است
- یک کارگزار وام مسکن چه کاری انجام می دهد؟
- 7 استراتژی مفید در معاملات فارکس
- تجمع بیت کوین چیزی بیش از یک گزاف گویی است - صعودی کنید
- سوالات متداول
- فرمول تجزیه و تحلیل نقطه ای یکنواخت
- استراتژی های معاملات 20 روزه برای مبتدیان و متخصصان
آخرین مطالب
امکانات وب


تجارت الکترونیکی به هر معامله ای که بصورت آنلاین رخ می دهد اشاره دارد. خرید و فروش محصولات ، خدمات و محصولات دیجیتال از طریق اینترنت همه تحت چتر است که تجارت الکترونیکی است. این صرافی ها مجموعه گسترده ای از انواع تجاری ، عمودی صنعت و ارائه محصولات را پوشش می دهد. اولین معامله آنلاین ده ها سال قبل اتفاق افتاد ، اما نحوه خرید مصرف کنندگان از آن زمان به بعد به طرز چشمگیری تکامل یافته است. امروز سالانه تریلیون دلار هزینه می شود و هر سال تعداد آنها همچنان افزایش می یابد. در گذشته ، بهره برداری از یک فروشگاه آنلاین یک مزیت رقابتی بود که اکثر مارک ها از آن برخوردار نبودند. مارک هایی که یک فروشگاه تجارت الکترونیکی را راه اندازی کرده اند ، توانستند به یک مشتری جدید برسند و فروش را افزایش دهند و شاهد رشد زودهنگام بودند. مارک هایی که به صورت آنلاین به فروش نمی رسند ، دسترسی آنها را محدود می کنند و جریان بهینه نقدی را محدود می کنند. مارک هایی که خواهان رشد هم کوتاه مدت و هم بلند مدت هستند ، باید سرمایه گذاری در ایجاد یک فروشگاه آنلاین را انجام دهند. مکانهای آجری و ملات سنتی هنوز کار می کنند و بخش عمده ای از خرده فروشی را در سراسر جهان به حساب می آورند اما تجارت الکترونیکی یک روند سریع رشد است. این روند نادیده گرفتن غیرممکن است. کار آنلاین برای موفقیت یک برند بسیار مهم است اما راه اندازی فروشگاه آنلاین با خواندن و دنبال کردن این راهنما آسان تر از آن چیزی است که فکر می کنید.
مزایا و فرصت ها
ظهور خرید و فروش آنلاین فرصت هایی را برای میلیون ها نفر ایجاد کرده است و برای کسانی که در آن شرکت می کنند ، مزایای مشخصی را ارائه می دهد. افزایش خط پایین ، مشتریان بیشتر و حداکثر آگاهی از برند برخی از میوه های تجارت الکترونیکی است اما آنها تنها نیستند. افتتاح یک فروشگاه آنلاین بسیاری از مرزهای مرتبط با یک مکان خرده فروشی فیزیکی را از بین می برد. فروشگاه های تجارت الکترونیکی می توانند در صورت دلخواه در سراسر کشور و حتی در سراسر جهان بفروشند. این به صورت نمایی ، مشتری بالقوه شما را صدها میلیون اگر نه میلیارد دلار افزایش می دهد. هر شخصی که به اینترنت دسترسی داشته باشد قادر به جستجوی ، یافتن و خرید محصولاتی است که قبلاً از نظر جغرافیایی محدود بودند. یکی دیگر از ویژگی های افزایش فروش این واقعیت است که فروشگاه های آنلاین بسته نمی شوند. آنها 24/7 و 365 روز در سال باز هستند. این بدان معنی است که پرداخت هر روز یا شب می تواند اتفاق بیفتد. افتتاح یک فروشگاه مجازی باعث می شود هزینه های سربار و هزینه های اشتغال نیز کاهش یابد. هنگامی که فروشگاه کاملاً کاربردی است ، اساساً خود را اداره می کند. برخی از تعمیر و نگهداری ممکن است مورد نیاز باشد اما یک فروشگاه خوب طراحی شده با گذشت زمان به حداقل توجه نیاز دارد. مارک ها باید به خاطر داشته باشند که راه اندازی یک فروشگاه آنلاین یک سرمایه گذاری است. البته هزینه های مقدماتی نیز وجود خواهد داشت ، اما تصدیق مزایایی که ممکن است پس از اتمام سایت و در حال اجرا باشد ، بسیار مهم است.
انواع معامله
بازار تجارت الکترونیکی امروز به حداکثر رساندن نرخ تبدیل و در نتیجه فروش ، درآمد و سود بالقوه بیشتر متکی است. راه اندازی یک فروشگاه تجارت الکترونیکی یک جریان درآمد بدون استفاده را برای مشاغل جدید یا موجود باز می کند. بسیاری از انواع مختلف تجارت الکترونیکی و معاملات امروز در دنیای تجارت الکترونیکی وجود دارد. درک این گزینه ها و انتخاب یکی از مواردی که بیشترین کار را نشان می دهد ، به شما در ساخت سایت خود و انتخاب CMS تجارت الکترونیکی کمک خواهد کرد.
- تجارت به تجارت (B2B)
- تجارت به مصرف کننده (B2C)
- مصرف کننده به مصرف کننده (C2C)
- مصرف کننده به تجارت (C2B).
- مصرف کننده به مقصد (C2A)
B2B و B2C امروز دو نوع برجسته تجارت الکترونیکی در جهان هستند و آنها انواع معاملات سنتی هستند که اکثر مردم هنگام شنیدن کلمه تجارت الکترونیکی به آن فکر می کنند. مشاغل قادر به تخصص و فعالیت در بیش از یک نوع تجارت الکترونیکی هستند. هر گیرنده معامله دارای خواسته ها ، نیازها و نیازهای تجاری متفاوت است که هر نوع معامله را با بقیه متفاوت می کند. تقریباً تمام انواع معاملات ذکر شده ممکن است شامل همان محصول یا خدمات باشد. با این حال ، برخی از عوامل متمایز کننده می توانند شامل قیمت ، کمیت ، فرکانس سفارش ، روش تحقق ، انتظارات محصول ، مقیاس و حتی موانع برای ورود به بازار باشند. در هنگام تدوین یک برنامه تجاری ، عوامل زیادی در نظر گرفته شده اند اما درک بازار هدف و مخاطبان هدف شما مکان بسیار خوبی برای شروع است.
تجارت به تجارت (B2B)
همانطور که از این عنوان پیداست ، یک معامله B2B جایی است که یک تجارت به تجارت دیگری می فروشد. این معاملات اغلب شامل شخصی سازی سفارش به صورت نورد است. معاملات B2B می تواند شامل قیمت گذاری فله ، سفارشات مقدار بیشتر یا محصولات ویژه ای باشد که یک مصرف کننده متوسط هرگز به روز به روز نیاز ندارد. معاملات B2B در صورت درست ارکستر روابط قدرتمند و طولانی مدت بین هر طرف ایجاد می کند. محصولات معمولی که در معاملات B2B دخیل هستند شامل لوازم اداری ، بنزین و روغن ، تجهیزات پزشکی ، هواپیما ، کشتی و تجهیزات نظامی است. این موارد از نظر اندازه فیزیکی یا مقادیر مورد نیاز بسیار زیادی هستند که برای یک مصرف کننده متوسط برای خرید خود بسیار زیاد است. معاملات B2B به اشکال مختلفی رخ می دهد و در سطح جهان صورت می گیرد. مشتق محبوب مدل B2B بین تجارت و تجویز به نوعی (B2A) رخ می دهد. معاملات B2A بین شرکت ها و نهادهای مدیریت دولتی مانند دولت اتفاق می افتد. همچنین ، مدل B2A گاهی اوقات به B2G (تجارت به دولت) گفته می شود. هرچه جهان به طور فزاینده ای به اینترنت متکی می شود ، دولت ها نیز همینطور هستند. بسیاری از فرآیندها از طریق دیجیتالی شدن بهینه می شوند و بسیاری از ادارات و ارگان های حاکم فناوری های شخص ثالث را برای کمک به این فرآیند پیاده سازی کرده اند. برای کسب مشاغل ، ممکن است بازاریابی در تصمیم گیرندگان در داخل دولت یا نهاد معتبر قرار بگیرد. این تلاش ها تحت مدل B2A قرار می گیرند. سایر معاملات B2A شامل تأمین اجتماعی ، پیمانکاری اشتغال ، اندازه گیری مالی و سایر گزینه های پرداخت آنلاین است.
تجارت به مصرف کننده (B2C)

سنتی ترین نوع معامله از دیدگاه مصرف کننده مدل B2C است. این مدل از خریدی که در یک فروشگاه در یک آجر و ملات قرار دارد تقلید می کند اما کاملاً آنلاین اتفاق می افتد. مشاغل از طریق وب سایت خود کالاها را مستقیماً به مصرف کنندگان می فروشند. اینترنت به خودی خود به عنوان یک بازار فعالیت می کند و فروشگاه تجارت الکترونیک به عنوان پورتال بین مشاغل و خرید مصرف کننده بصورت آنلاین فعالیت می کند. فروشگاه های آنلاین قادر به لیست چندین محصول و SKU هستند که در طول تجربه خرید خود گزینه های بسیاری را برای انتخاب و انتخاب به مشتریان می دهد. این امکان گزینه های بیشتری را برای مشتری فراهم می کند تا بتوانید تحقیق و مناسب پیدا کنید. پوشاک ، الکترونیک و تجهیزات تفریحی در فضای باز تنها معدودی از کالاهایی هستند که به طور موثر به صورت آنلاین در B2C فروخته می شوند. معامله B2C محدود به محصولات نیست ، اما خدمات اغلب به این روش توزیع می شوند. مشاغل ممکن است خدماتی مانند مشاوره مالی ، تدریس ، عضویت در اشتراک و دیگران را ارائه دهند تا حضور خود را به صورت آنلاین رشد دهند.
مصرف کننده به مصرف کننده (C2C)

با ظهور تجارت الکترونیک ، نوآوری زیادی به اشکال مختلف رخ داده است. اینترنت خود یک بازار قدرتمند به خودی خود است. سایر بازارها برای ارائه گزینه ها و مسیرهای خرید مصرف کنندگان برای به دست آوردن محصولات مورد نظر به وجود آمده اند. سیستم عامل هایی مانند eBay ، Craigslist ، Grailed و حتی بخش هایی از آمازون به مصرف کنندگان این امکان را می دهد تا به مصرف کنندگان بفروشند. این پل به مردان و زنان اجازه می دهد بدون راه اندازی یک فروشگاه شخصی ، کالا را بفروشند. این منجر به معاملات سریع و آسان فردی می شود که امکان کالاهای طاقچه ، کالاهای استفاده شده و لیست های فردی را به صورت آنلاین فروخته می شود.
در مدل C2C ، این پلتفرم هیچ کالایی را در اختیار ندارد یا نمی فروشد. در عوض ، این به عنوان پلی بین فروش مصرف کننده و خرید مصرف کننده است. آنها به عنوان شخص ثالث برای نظارت و مجاز به معامله عمل می کنند تا اطمینان حاصل شود که این کار به راحتی انجام می شود. سیستم عامل های محبوب به دلیل تعداد زیادی از کاربران و ترافیک در حالی که راه حلی برای خلاص شدن از کالاها با هزینه و هزینه کم و سربار ارائه می دهند ، موفق شدند. فروش یک مورد در این سایت ها می تواند به سادگی باز کردن برنامه یا سایت ، ایجاد یک حساب ، لیست کالا و انتظار برای خرید مصرف کننده دیگر باشد. هیچ بازاریابی اضافی لازم نیست که سود بیشتری را در جیب های لیستر باقی می گذارد. این نوع مدل با شروع مکانهای مختلف به دنبال به دست آوردن سهم از فرصت بازار ، به طور فزاینده ای برجسته می شود. فرصت های C2C با از بین بردن بسیاری از مراحل فرآیند خرید ، قدرت خرید مصرف کننده را افزایش می دهد.
مصرف کننده به تجارت (C2B)
در طرف دیگر طیف ، مدل C2B به مشاغل اجازه می دهد تا وقتی که به طور سنتی به طور سنتی در اطراف آن قرار دارد ، از مصرف کنندگان ارزش دریافت کنند. مصرف کنندگان قادر به ارائه خدمات به مشاغل برای تقویت مشاغل موجود خود از طریق یک سیستم حراج معکوس هستند. مصرف کنندگان می توانند مانند پیشنهادات پیمانکاران در پروژه های خاصی عمل کنند که به آنها امکان می دهد ارزش را به تجارت برگردانند. این نام گزینه قیمت شما به مشاغل اجازه می دهد تا به بخش های مختلف جامعه ای که ممکن است قبلاً دست نخورده باشند ، برسند. به عنوان مثال ، وبلاگ نویسان محبوب می توانند هزینه ای را برای مشاغل که مایل به ذکر کالا یا ایده خود هستند برای دریافت قرار گرفتن در معرض هزینه دریافت کنند. مصرف کننده قیمت را تعیین می کند و از زمان ارائه خدمات ، از معامله استفاده می کند.
مصرف کننده به مقصد (C2A)
این رابطه به مصرف کنندگان امکان دریافت اطلاعات ، پرداخت و ایجاد خط مستقیم ارتباط بین دولت یا نهاد معتبر و مصرف کنندگان آن را می دهد. بسیاری از معاملات متداول C2A ممکن است شامل پرداخت مالیات ، جریمه ، استعلام در مورد کدهای منطقه بندی یا پرداخت شهریه به دانشگاه باشد. این امر به مصرف کنندگان این امکان را می دهد تا بلافاصله با سازمان های بزرگی که ممکن است در گذشته خسته کننده و ناکارآمد باشند ، انجام دهند. پیش از این ، این نوع تجارت خسته کننده و وقت گیر بود ، اما عملیات بسیار بهبود یافته است زیرا معاملات قادر به انجام از طریق اینترنت هستند. این منابع را برای مصرف کنندگان و دولت باز می کند تا به طور مؤثرتری اختصاص یابد.
مهم نیست که نوع (های) مدل (های) کسب و کار شما در زیر کار خواهد کرد ، درک عملکرد اصلی تجارت شما بسیار مهم است. این توسعه و بینش داخلی نتایج مطلوب تر و عملیات نرم تر را به همراه خواهد داشت. شغلی که خودآگاه از ارزش ها و اهداف خود باشد ، روند کار و راه اندازی فروشگاه تجارت الکترونیکی شما را تسهیل می کند. این درون نگری به تصمیم گیری در جهت گیری روشن تر و ساده تر به جلو کمک می کند. تجارت الکترونیک یک صنعت جوان است و بسیاری از مردم نمی خواهند در این مسابقه عقب بیفتند. راه اندازی یک فروشگاه آنلاین قابل دستیابی است اما برای انجام این کار به تلاش و دانش صنعت نیاز دارد. برنامه ریزی برای اینکه چرا می خواهید وارد بازار تجارت الکترونیک شوید و درک ارزش های اصلی خود باعث می شود روند تنظیم فروشگاه شما در دراز مدت بسیار ساده تر شود. این راهنما شما را در بسیاری از مراحل برای شروع و راه اندازی سایت جدید تجارت الکترونیک شما سوق می دهد.< SPAN> مهم نیست که نوع مدل (های) کسب و کار شما در زیر فعالیت خواهد کرد ، درک عملکرد اصلی تجارت شما بسیار مهم است. این توسعه و بینش داخلی نتایج مطلوب تر و عملیات نرم تر را به همراه خواهد داشت. شغلی که خودآگاه از ارزش ها و اهداف خود باشد ، روند کار و راه اندازی فروشگاه تجارت الکترونیکی شما را تسهیل می کند. این درون نگری به تصمیم گیری در جهت گیری روشن تر و ساده تر به جلو کمک می کند. تجارت الکترونیک یک صنعت جوان است و بسیاری از مردم نمی خواهند در این مسابقه عقب بیفتند. راه اندازی یک فروشگاه آنلاین قابل دستیابی است اما برای انجام این کار به تلاش و دانش صنعت نیاز دارد. برنامه ریزی برای اینکه چرا می خواهید وارد بازار تجارت الکترونیک شوید و درک ارزش های اصلی خود باعث می شود روند تنظیم فروشگاه شما در دراز مدت بسیار ساده تر شود. این راهنما شما را در بسیاری از مراحل برای به دست آوردن سایت جدید تجارت الکترونیکی خود هدایت می کند. هیچ نوع مدل (های) کسب و کار شما در زیر کار خواهد کرد ، درک عملکرد اصلی تجارت شما بسیار مهم است. این توسعه و بینش داخلی نتایج مطلوب تر و عملیات نرم تر را به همراه خواهد داشت. شغلی که خودآگاه از ارزش ها و اهداف خود باشد ، روند کار و راه اندازی فروشگاه تجارت الکترونیکی شما را تسهیل می کند. این درون نگری به تصمیم گیری در جهت گیری روشن تر و ساده تر به جلو کمک می کند. تجارت الکترونیک یک صنعت جوان است و بسیاری از مردم نمی خواهند در این مسابقه عقب بیفتند. راه اندازی یک فروشگاه آنلاین قابل دستیابی است اما برای انجام این کار به تلاش و دانش صنعت نیاز دارد. برنامه ریزی برای اینکه چرا می خواهید وارد بازار تجارت الکترونیک شوید و درک ارزش های اصلی خود باعث می شود روند تنظیم فروشگاه شما در دراز مدت بسیار ساده تر شود. این راهنما شما را در بسیاری از مراحل برای شروع و راه اندازی سایت جدید تجارت الکترونیک شما سوق می دهد.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
اگر به دنبال آخرین اخبار هنگام صحبت از tron cryptocurrency هستید. این که آیا شما Tron را به عنوان یک سرمایه گذار دنبال می کنید یا به دنبال کسب اطلاعات بیشتر در مورد Cryptocurrency هستید و این مزایای آن است ، شما قادر خواهید بود همه آخرین تحولات را در اینجا پیدا کنید.
چه چیزی در این صفحه است؟
اخبار ، ویژگی ها ، تجزیه و تحلیل ها و به روزرسانی های صنعت مربوط به TRON ، و همچنین اعلامیه های قابل توجه شرکت و تغییرات ناگهانی در قیمت و تحولات فناوری.
از به روزرسانی قیمت گرفته تا به روزرسانی های اصلی صنعت ، ما همه آن را در اینجا در Invezz پوشش می دهیم.
با کارشناسان صنعت و عقاید روشنگری ، هیچ جا بهتر نیست.
سرمایه گذاری عاقلانه
- USDD از ماه نوامبر تلاش کرده است تا مجدداً مجدداً پیروز شود و جترها بر روی stablecoin الگوریتمی اسپری می کنند.
- stablecoin با دلار در روز دوشنبه دوباره زیر 0. 97 دلار کاهش یافت زیرا بازار همچنان دچار آلودگی FTX شد.
- جامعه Crypto نگران Depegging USDD است ، و شکاک ها به Stablecoin Terra USD (UST) اشاره می کنند.
اخبار گرایش
تحلیل بازار
پشته ها (STX/USD) ، TRON (TRX/USD) و CASPER NETWORK (CSPR/USD) برخی از بهترین ارزهای رمزپایه هستند که می توانید در 12 دسامبر 2022 دریافت کنید. ارزش کمتری نسبت به 1 دلار اما به دلیل بالا و بالایی از پتانسیل رشد عظیمی برخوردار است.
TRON (TRX/USD) یک سیستم عامل مبتنی بر blockchain غیر متمرکز است که توسط بنیاد Tron ایجاد شده و برای اولین بار در سال 2017 راه اندازی شد. شبکه Tron از قراردادهای هوشمند و همچنین انواع سیستم های مختلف blockchain ، در کنار غیر متمرکز پشتیبانی می کند. برنامه های کاربردی (DAPP) پشتیبانی در & hellip ؛
Tron TRX/USD ، Cronos CRO/USD و Algorand Algo/USD برخی از بهترین ارزهای رمزنگاری شده ای هستند که می توانید با قیمت کمتر از 1 دلار دریافت کنید. USDD ، StableCoin که در بالای Blockchain Tron اجرا می شود ، در تاریخ 28 ژوئن 2022 به طور رسمی در Bitkan ذکر شد. & NBSP ؛Crypto.com تجارت جدید اهرم و Hellip را اضافه کرد.
Tronix TRX/USD از 0. 092 دلار و NBSP تضعیف شده است. از 01 ژوئن 2022 به 0. 046 دلار و قیمت فعلی 0. 060 دلار است. بازار cryptocurrency همچنان تحت فشار قرار دارد ، بیت کوین نزدیک به پشتیبانی جدی که 20000 دلار است ، معامله می کند و به گفته جفری گوندلاچ ، سرمایه گذار آمریکایی ، ما می توانیم ببینیم و Hellip ؛
داستان های شکستن بیشتر

blockchain.com لیست Tron Trx را در کیف پول و Exchange blockchain.com ، یکی از سیستم عامل های رمزنگاری Pioneer برای راه اندازی یک تبادل رمزنگاری و کیف پول ، لیست TRON (TRX) را ذکر کرده است. با استفاده از لیست ، توکن بومی Tron اکنون در دسترس کاربران Exchange Blockchain.com و blockchain.com است - جایی که مشتریان می توانند فعالیتهای مختلف معامله ای را انجام دهند که شامل ارسال ، دریافت ، خرید ... 13 سپتامبر 2022 است

چرا Tron یکی از بهترین سکه هایی است که می توانید در پایان اوت 2022 TRON (TRX/USD) خریداری کنید ، یک سیستم عامل مبتنی بر blockchain غیر متمرکز است که توسط بنیاد Tron ایجاد شده و برای اولین بار در سال 2017 راه اندازی شده است. شبکه Tron کامل استپشتیبانی از قراردادهای هوشمند و همچنین انواع سیستم های مختلف blockchain ، در کنار برنامه های غیر متمرکز (DAPP) در… 31 آگوست 2022

TRON یکی از blockchain های سازگار با محیط زیست است: CCRI Research Tron (TRX/USD) وقتی صحبت از ردپای زیست محیطی مربوطه می شود ، چندین blockchain برتر را ضرب می کند ، موسسه Ratings Crypto Carbon Ratings (CCRI) اعلام کرده است. در تحقیقات جدیدی که چهارشنبه منتشر شد ، این گروه تحقیقاتی گفتند که TRON در حال حاضر "یکی از بلوک های سازگار با محیط زیست در سراسر ... 24 اوت 2022 است

Chainlink می گوید پروتکل از Ethereum Pow Forks Chainlink Labs پشتیبانی نمی کند و می گوید پروتکل آن از هیچ نسخه چنگال Ethereum (ETH) پیش از رویداد "ادغام" بسیار پیش بینی شده پشتیبانی نمی کند که شاهد ارتقاء شبکه Ethereum از اثبات کار (POW است.) مکانیسم اجماع به یک لایه اجماع اثبات سهام (POS). آزمایشگاه های Chainlink از Ethpow پشتیبانی نمی کنند ... 8 اوت 2022
Tesla با فروش 75 ٪ از بیت کوین خود "خبر عالی" است ، می گوید: بنیانگذار Tron Tesla (TSLA) 75 ٪ از بیت کوین (BTC) خود را با قیمت 936 میلیون دلار در سه ماهه دوم پایان ماه ژوئن فروخت ، جزئیات مربوط به نتایج سه ماهه 2 شرکت نشان دادبشربه گفته خودروساز برقی ، بارگذاری BTC در میان عدم اطمینان ... 21 ژوئیه 2022

بهترین رمزنگاری ارزان قیمت زیر 1 دلار در فوریه 2022 قیمت cryptocurrency باعث بهبودی صاف در طول آخر هفته با بهبود احساسات در بازار شد. در حالی که اتریوم به 3،100 دلار رسید ، بیت کوین از 42000 دلار پرید. از آنجا که ارزهای رمزنگاری شده بسیار همبسته هستند ، سرمایه گذاری در سکه های ارزان قیمت با افزایش قیمت می تواند ایده خوبی باشد. بنابراین ، در اینجا بهترین رمزنگاری های زیر ... 7 فوریه 2022 است

بازیابی گسترده تر بازار باعث صرفه جویی در TRON (TRX) از DIPS بیشتر Tron (TRX/USD) در طی 24 ساعت گذشته بهبودی جزئی بوده است و این به پشتیبانی مداوم بازار نسبت داده شده است. در طی 24 ساعت گذشته ، بازار cryptocurrency موفق شده است تا یک روند نزولی را که در اواسط این هفته تنظیم شده است ، شکسته شود. با عملکرد اخیر بازار ، در آنجا ... 4 فوریه 2022

H. E. جاستین سان اولین رهبر blockchain شد که به سفر فضایی H. E. جاستین سان ، سفیر گرنادا برای بنیانگذار WTO و TRON (TRX/USD) ، پیشنهاد برنده 28 میلیون دلار برای اولین کرسی در موشک جدید Shepard Foundation Jeff Bezos Blue Origin ، Invezz را از بیانیه مطبوعاتی آموخت. بودجه برای آینده به باشگاه می رود ، آبی ... 22 دسامبر 2021

گرنادا بنیانگذار TRON جاستین سان را به عنوان سفیر WTO جاستین سان به عنوان سفیر WTO توسط دولت گرنادا منصوب کرد. اوزز از بیانیه مطبوعاتی در ژنو مستقر خواهد شد. جاستین سان شخصیتی برجسته در حوزه رمزنگاری و blockchain است ، که بیشتر به عنوان بنیانگذار Tron (TRX/USD) شناخته می شود ، یکی از بزرگترین و ... 17 دسامبر 2021
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
تجارت بلوک های کریستین مک کافری به سانفرانسیسکو 49ers سوراخی بزرگ در بازگشت به کارولینای پانترز می دهد.
21/10/2022 - 06:40 CDT
- NFLآیا کریستین مک کافری این هفته در مقابل روسای کانزاس سیتی بازی خواهد کرد؟
- NFLبازیکن سابق NFL کوئنتین هینز به دلیل استخدام استریپ برای رویداد دبیرستان انتقاد کرد
من رسمی هستم! Panthers کارولینای پس از معامله درخشان ترین ستاره خود به سانفرانسیسکو 49ers ، در حال بازسازی است ، کریستین مک کافری در ازای یک پیش نویس انتخابی به سمت غرب حرکت می کند.
پلنگ ها در این فصل 1-5 می نشینند و از استقبال از تام بردی و Buccaneers Tampa Bay می نشینند و اتاق پشت سر هم آنها خیلی خالی تر شد.
49ers چهار انتخاب را به Panthers برای مک کافری ارسال کردند. سرمایه دوم ، سوم و چهارم 2023 سرمایه به علاوه انتخاب دور پنجم 2024.
اما قبل از آن ، آنها باید فصل را به پایان برسانند و برای این کار باید توپ را اجرا کنند.
نمودار عمق رسمی Panthers D'Onta Foreman و Chuba Hubbard را به عنوان پشتیبان از مک کافری ذکر کرده است ، بنابراین احتمالاً آنها در این فصل بار کاری تقسیم می کنند.
فورمن با 12 بار به شش همکارش کار بیشتری داشت ، اما با توجه به تسلط مک کافری بر هر دو ، موهای تقسیم شده است.
تفاوت اصلی ممکن است سقوط هایی باشد که از آنها استفاده می شود - هوبارد در بازی گذر بهتر است - قدرت عظیمی از مک کافری - بنابراین ممکن است در حالی که فورمن حمل می کند ، در آنجا فرازهای بیشتری را انتخاب کند.
سه سال جوانتر از فورمن ، پلنگ ها نیز ممکن است بخواهند هوبارد را آزمایش کنند و ارزیابی کنند که آیا می خواهند او را نگه دارند و حتی او را به طور دائم به RB1 بالا ببرند.
به همین ترتیب ، رحیم بلکشار و اسپنسر براون به ترتیب سومین رشته و چهارم هستند ، بنابراین امیدوارند که آنها فرصتی پیدا کنند تا با پانترهایی که می توانند در آینده ادامه دهند ، چه کاری انجام دهند.
آینده حق رای دادن
با این حال ، ممکن است اتاق عقب نشینی پلنگ ها در این فصل به طور دائم حل نشود.
پلنگ ها با حمل و نقل جدید پیش نویس سرمایه ، می توانند یک ستاره جوان را برای تأمین آینده این موقعیت به دست آورند - آنها مک کافری را نیز در پیش نویس یافتند و او را در سال 2017 هشتمین نفر به دست آوردند.
اگرچه آنها به احتمال زیاد به نظر می رسد با توجه به فصل Torrid Mayfield ، در صدر جدول قرار بگیرند ، اما باید در دورهای دوم و سوم استعدادهای پشتی زیادی وجود داشته باشد.
سوپراستار تگزاس ، بیجان رابینسون تنها قفل است که در دور اول به سر می برد و بسیاری از تیم ها در اولویت های دیگر قرار دارند و امیدوارند در دورهای بعدی ارزش پیدا کنند.
به نظر می رسد که جهشیر گیبس آلاباما در مرز بین دورهای 1 یا 2 قرار دارد و در صورت سقوط می تواند برای پلنگ ها دزدی کند.
سایر بازیکنان کارولینا می توانند به دنبال آن باشند که Zach Charboet UCLA ، اریک گری اوکلاهما ، کنی مکینتاش جورجیا و کریس رودریگز جونیور از کنتاکی هستند.
- کارولینای پانترز - انگلیسی
- NFL - انگلیسی
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
برخی از سکه های علاقه مندان به بیت کوین مایک کالدول در دفتر وی در این تصویر عکس در سندی ، یوتا ، 31 ژانویه 2014 تصویر شده است.
"بیت کوین سرآغاز چیز بزرگی است: ارز بدون دولت ، چیزی ضروری و ضروری."
ناسیم طالب ، نویسنده قو سیاه
چگونه مردم از بیت کوین استفاده می کنند؟
این یک ارز الکترونیکی یا دیجیتالی است که به صورت همسالان کار می کند. این بدان معنی است که غیر متمرکز است و هیچ مرجع مرکزی آن را کنترل نمی کند. مانند یادداشت های ارزی ، می توان آن را از یک شخص به شخص دیگر ارسال کرد ، اما بدون یک بانک مرکزی یا دولت که سعی در پیگیری آن دارد. این سیستم برای کنترل ایجاد ارز به رمزنگاری بستگی دارد. در حالی که هیچ کس مرجع تولید سکه ها را کنترل نمی کند یا آنها را ردیابی نمی کند ، سیستم خود به گونه ای طراحی شده است که شبکه یک سیستم بی پروا از سابقه هر معامله و همچنین پیگیری صدور ارز را حفظ می کند.
زیبایی این cryptocurrency این است که اگر بیت کوین را از دیگری دریافت کنید ، می توانید به همان اندازه که می خواهید در دریافت یادداشت های ارز فیزیکی ، با همان ناشناس بودن به آن ، از پرداخت اطمینان داشته باشید. هیچ کس نیازی به این ندارد که آیا همسایه شما امروز صبح 2 بیت کوین را برای خرید طلا صرف کرده است ، اما معامله برای فرزندان ثبت شده است.
این ناشناس بودن در سایر اشکال پرداخت دیجیتالی مانند بانکداری آنلاین یا کیف پول الکترونیکی وجود ندارد.
چه کسی می توانید بیت کوین را به آن بفرستید؟
می توانید بیت کوین را به صورت دیجیتالی برای هر کسی که آدرس بیت کوین در هر نقطه از جهان دارد ارسال کنید. یک نفر می تواند چندین آدرس برای اهداف مختلف داشته باشد - شخصی ، تجارت و موارد مشابه.
گیرنده ها می توانند در عرض چند دقیقه از دریافت سکه ها ، آنها را خرج کنند. پس از واگذار شدن ، مانند ارز ، آنها را به عقب برگردانید ، مگر اینکه گیرنده تصمیم بگیرد که آنها را به شما بدهد. بیت کوین ارز چاپی نیست اما یک سابقه غیر قابل بازپرداخت از هر معامله ای است که از طریق آن انجام شده است. همه اینها بخشی از دفترچه عظیمی به نام The Blockchain است.
بیت کوین را از کجا تهیه می کنید؟
بیت کوین در مبادلات بیت کوین موجود است. همچنین می توانید بیت کوین را از سایر کاربران خریداری کنید. صندوق معامله شده مبادله بیت کوین می تواند منبع دیگری در آینده نزدیک باشد. با سرمایه گذاری در نرم افزار و سخت افزار می توانید یک معدنچی بیت کوین شوید. بیشتر قدرت سخت افزاری که به فناوری رمزگذاری کمک می کند ، احتمال کسب بیت کوین شما بیشتر است.
Unocoin یک شرکت مستقر در بنگالورو است که به کاربران امکان می دهد بیت کوین را خریداری ، فروش ، ذخیره یا استفاده کنند. در حالی که مطمئناً استفاده از بیت کوین جریان اصلی نیست ، گفته می شود بیش از 500 بازرگان که بیت کوین را برای پرداخت در هند می پذیرند.
چگونه بیت کوین جدید تولید می شود؟
بیت کوین زمانی تولید می شود که یک نهاد ، یعنی یک شخص یا یک تجارت ، از قدرت نرم افزاری برای حل یک معمای ریاضی استفاده می کند که باعث می شود blockchain ایمن تر شود. سطح دشواری حل مسئله به اندازه کافی بالا است تا اطمینان حاصل شود که برای انجام آن زمان لازم است.
مراقب وعده های بلند باشید
حتی اگر به یک معدنچی بیت کوین تبدیل شوید ، هیچ تضمینی وجود ندارد که بتوانید تعداد مشخصی از بیت کوین را معدن کنید. هر طرحی که مربوط به بیت کوین ها است که قول بازگشت ثابت را می دهد ، احتمالاً از یک وعده بلند به بهترین وجه اجتناب می شود.
آیا می توانید 50 میلیون بیت کوین در آن داشته باشید ، مثلاً 2 سال دیگر؟
بر خلاف یادداشت های ارزی که می تواند توسط یک بانک مرکزی برای یک مقدار نامحدود چاپ شود ، فقط تعداد زیادی بیت کوین وجود دارد که می توانند تولید شوند. سیستم blockchain به گونه ای طراحی شده است که در حداکثر تنها 21 میلیون بیت کوین قابل تولید و در گردش است. تعداد نمی تواند از این کلاه تجاوز کند. از ماه فوریه ، حدود 15. 2 میلیون بیت کوین استخراج شده است (یا تولید می شود). این حدود 75 ٪ از کل کلاه در حال گردش است.
برآوردهای فعلی این است که آخرین بیت کوین که تاکنون استخراج می شود در سال 2040 به وجود می آید.
ارزش یک بیت کوین امروز چقدر است؟
اکنون یک بیت کوین تقریباً حدود 1200 دلار ارزش دارد. به نقل از یک سرمایه گذار اولیه در اسنپ چت در وب گفته شده است که تا سال 2030 ، این ارزش می تواند به 500000 دلار باشد. یکی از دلایلی که می تواند شما را به خرید بیت کوین امروز سوق دهد ، استفاده از آن برای پرداخت آنلاین نیست بلکه به عنوان یک سرمایه گذاری است.
افسانه شهری این را دارد که کسی که در حال انجام پایان نامه در مورد Cryptocurrency 5،000 بیت کوین با قیمت 27 دلار در سال 2009 بود. امروز ریاضی را برای ارزش انجام دهید!
و بر خلاف ارز سنتی که از نظر طبیعت تورمی است ، بیت کوین یک ارز تورم است. به عبارت دیگر ، اگر فقط تعداد زیادی بیت کوین در حال استفاده باشد و تقاضای آن افزایش یابد ، ارزش یک بیت کوین از نظر منطقی افزایش می یابد.
سیستم پرداخت چگونه کار می کند؟
هنگامی که بیت کوین را به گیرنده ارسال می کنید ، معامله در blockchain گنجانده شده و به شبکه پخش می شود. blockchain تضمین می کند که همان بیت کوین دو بار توسط همان کاربر هزینه نمی شود. یک شبکه رایانه ای با استفاده از الگوریتم ها معامله را تأیید می کند تا معامله غیرقابل تغییر شود. پس از تأیید اعتبار ، معامله به دیگران اضافه می شود تا یک بلوک از داده ها برای دفترچه ایجاد شود.
- لینک کپی
- پست الکترونیک
- فیس بوک
- توییتر
- تلگرام
- وابسته به لینکدین
- واتساپ
- رنگ قرمز
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
از آنجا که بسیاری از گزینه های سرمایه گذاری موجود - و راه های زیادی برای تجارت آنها وجود دارد - شاید شما نمی دانید از کجا شروع کنید. اما شروع کار در معاملات آسان تر از آن چیزی است که فکر می کنید ، پس از تعیین اهداف خود. امروز در مورد اصول اولیه گزینه ها بیشتر بدانید یا برای اطلاعات بیشتر در مورد معاملات با ما تماس بگیرید.
بدانید چه می خواهید.
قبل از شروع گزینه های معاملاتی بسیار مهم است که ایده روشنی از آنچه امیدوار هستید انجام دهید ، داشته باشید. گزینه ها می توانند نقش های مختلفی را در پرتفوی های مختلف ایفا کنند و انتخاب یک هدف ، زمینه استراتژی های مناسب را که ممکن است انتخاب کنید باریک می کند. به عنوان مثال ، ممکن است تصمیم بگیرید که از سهام خود که می خواهید درآمد بیشتری داشته باشید. یا شاید شما امیدوار باشید که از ارزش نمونه کارها خود در برابر رکود بازار محافظت کنید. هیچ یک از هدف بهتر از دیگری نیست ، همانطور که هیچ یک از استراتژی های گزینه ای بهتر از دیگری نیست - این به اهداف شما بستگی دارد.
و چگونه می توان آن را دریافت کرد
پس از تصمیم گیری در مورد یک هدف ، می توانید انواع استراتژی های گزینه را بررسی کنید تا یک یا چند مورد را پیدا کنید که می تواند به شما در رسیدن به آن هدف کمک کند. به عنوان مثال ، اگر می خواهید درآمد بیشتری از سهام خود داشته باشید ، ممکن است استراتژی هایی مانند نوشتن گزینه های تماس تحت پوشش را بررسی کنید. یا اگر می خواهید سهام خود را در برابر رکود بازار محافظت کنید ، ممکن است در مورد خرید قرار دهید یا گزینه هایی در شاخصی که نوع سهام موجود در نمونه کارها را ردیابی می کند ، فکر کنید.
آیا شما واجد شرایط هستید؟
براساس اطلاعاتی که در توافق نامه گزینه ها ارائه می دهید ، شرکت کارگزاری شما برای یک سطح خاص از معاملات گزینه ها شما را تأیید می کند. همه سرمایه گذاران مجاز به تجارت هر نوع استراتژی نیستند ، زیرا برخی از استراتژی ها شامل ریسک قابل توجهی هستند. این سیاست به منظور محافظت از بنگاه های کارگزاری در برابر سرمایه گذاران بی تجربه یا ناکافی است که ممکن است در حساب های حاشیه پیش فرض کنند. این ممکن است سرمایه گذاران را از تجارت فراتر از توانایی ها یا وسایل مالی خود محافظت کند. سطح تأیید و صلاحیت های مورد نیاز متفاوت است ، اما بیشتر شرکت های کارگزاری دارای چهار یا پنج سطح هستند. به طور کلی ، هرچه تجربه تجارت بیشتر در زیر کمربند شما باشد و دارایی های نقدینگی بیشتری برای سرمایه گذاری داشته باشید ، سطح تأیید شما بالاتر می رود. شرکت ها همچنین ممکن است از شما بخواهند که پذیرش خطرات معاملات گزینه ها را تصدیق کنید.
انجام کاغذ
حتی اگر یک حساب سرمایه گذاری عمومی داشته باشید ، قبل از شروع کار در معاملات گزینه ها اقدامات دیگری نیز وجود دارد. اول ، شما باید فرم توافق نامه گزینه ها را پر کنید ، که یک شرکت کارگزاری اسناد برای اندازه گیری دانش شما در مورد گزینه ها و استراتژی های معاملاتی و همچنین تجربه سرمایه گذاری عمومی شما است. قبل از شروع گزینه های معاملاتی ، باید سندی را با عنوان ویژگی ها و خطرات گزینه های استاندارد ، که شامل اطلاعات اساسی در مورد گزینه ها و همچنین نمونه های مفصلی از خطرات مرتبط با قراردادها و استراتژی های خاص است ، بخوانید. در حقیقت ، شرکت کارگزاری شما موظف است آن را به کلیه سرمایه گذاران گزینه های بالقوه توزیع کند.
حاشیه ها را تماشا کنید
شما نمی توانید گزینه های MARGIN را خریداری کنید ، همانطور که می توانید با سهام. اما برخی از شرکت های کارگزاری نیاز دارند که معاملات برخی از گزینه ها ، مانند نوشتن تماس های کشف نشده ، در یک حساب حاشیه انجام شود. این بدان معناست که اگر یک تماس می نویسید ، برای تأمین هزینه خرید سهام زیرین در صورت استفاده از گزینه ، باید تعادل را در حساب خود نگه دارید. این نیاز حاشیه ای برای نویسندگان کشف نشده حداقل 20 ٪ از امنیت اساسی منهای مبلغی که گزینه خارج از پول است ، تعیین می شود ، اما هرگز کمتر از 10 ٪ از ارزش امنیتی نیست.
اگر ارزش دارایی های موجود در حساب حاشیه شما پایین تر از سطح تعمیر و نگهداری مورد نیاز باشد ، شرکت کارگزاری شما یک تماس حاشیه ای برقرار می کند یا به شما اطلاع می دهد که برای تأمین حداقل شرایط لازم ، باید سرمایه اضافه کنید. اگر اقدامی مناسب انجام ندهید ، شرکت کارگزاری شما می تواند بدون رضایت شما دارایی های موجود در حساب سرمایه گذاری شخصی شما را نقدینگی کند. از آنجا که گزینه ها می توانند در مدت زمان کوتاهی در ارزش تغییر کنند ، نظارت بر حساب معاملات گزینه های خود و جلوگیری از گرفتار شدن با یک تماس حاشیه ای مهم است.
© 2023 شورای صنعت گزینه ها. کلیه حقوق محفوظ است. به آدرس آنلاین به آدرس www. optionseducation.org مراجعه کنید
- شروع کار در OptionSwhat گزینه ای است؟
- معرفی
- چگونه کار می کند
- در دسترس بودن
- قیمت گذاری
- نماد
- فرسایش زمان در مقابل اثر دلتا
- استراتژی ها
- مشخصات قرارداد
- شروع شدن
- گزینه های شاخص
- شروع شدن
- فهرست استراتژی
- فراخوانی
- طولانی قرار دادن
- متاهل
- محافظ
- فراخوانی تحت پوشش
- نقدی ایمن قرار داده شده
- تماس گاو نر گسترش یافته است
- خرس گسترش یافته است
- یقه
- خمیده بلند
- خفه کردن
- راهنمای مبتدیان گزینه ها
- نوسانات
- استراتژی های کوتاه مدت و بلند مدت
- استراتژی های گسترش اساسی
- مدیریت موقعیت های گزینه ها
- استراتژی ها و مفاهیم استارت
- تولید درآمد با گزینه ها
- اصطلاحات گزینه های اساسی توضیح داده شده است
- اطلاعات کلی
- اصول اولیه
- گزینه های ورزش
- استراتژی ها
- رفتار قیمت گزینه
- انقضاء
- ورود و اجرای تجارت
- انتساب گزینه ها
- چرخه های جهش
- تقسیم ، ادغام ، اسپینوف و ورشکستگی
- گزینه های هفتگی
- اطلاعات فنی
- مینی گزینه ها

04:28

39:43
کمک خواستن؟تعداد رایگان ایالات متحده 1. 800. 869. 8800 در خارج از کشور 1. 718. 961. 6600 ایمیل به ما
- حساب ها
- حساب خود را تأمین کنید
- انتقال یک حساب کاربری
- تجارت در حاشیه
- خدمات ویژه
- حساب های بین المللی
- برنامه وام دهی امنیتی
- معاملات ساعتهای طولانی
- امنیت
- حفاظت حساب
- مرکز امنیت آنلاین
- شریک شدن
- برنامه های وابسته
- ما را دنبال کنید
- اطلاعات شرکت ها
- در مورد مراقبت های مسئولیت خوابگاه USPRESS
- مجاز
- گزارش مسیریابی ControciationDisclosuresorder
- بیانیه حریم خصوصی و امنیت و شرایط دسترسی
محصولات و خدمات کارگزاری ارائه شده توسط Firstrade Securities ، Inc.
خدمات کارگزاری Firstrade را با FINRA BrokerCheck بررسی کنید.
تجارت آنلاین به دلیل پاسخ به سیستم و زمان دسترسی که ممکن است به دلیل شرایط بازار ، عملکرد سیستم و سایر عوامل متفاوت باشد ، ریسک ذاتی دارد. یک سرمایه گذار باید این و خطرات اضافی را قبل از تجارت درک کند. اهداف سرمایه گذاری ، خطرات ، هزینه ها و هزینه ها را با دقت در نظر بگیرید. تمام سرمایه گذاری ها شامل ریسک هستند و ممکن است ضرر و زیان از سرمایه گذاری اصلی سرمایه گذاری شود. عملکرد گذشته امنیت ، صنعت ، بخش ، بازار یا محصول مالی ، نتایج یا بازده های آینده را تضمین نمی کند. Firstrade یک کارگزار با تخفیف است که خدمات کارگزاری خود را به سرمایه گذاران خود هدایت می کند و توصیه هایی را ارائه نمی دهد یا مشاوره سرمایه گذاری ، مالی ، حقوقی یا مالیاتی را ارائه نمی دهد.
معاملات گزینه ها شامل ریسک است و برای همه سرمایه گذاران مناسب نیست. گزینه های تجاری گزینه ها منوط به بررسی و تأیید Firstrade هستند. لطفاً قبل از شروع گزینه های معاملاتی ، ویژگی ها و خطرات بروشور گزینه های استاندارد و مکمل را مرور کنید.
تجارت ETF شامل خطرات است. قبل از سرمایه گذاری در ETF ، حتماً اهداف ، خطرات ، هزینه ها و هزینه ها را با دقت در نظر بگیرید. لطفاً قبل از سرمایه گذاری ، دفترچه را با دقت بخوانید. ETF های اهرمی و معکوس ممکن است برای سرمایه گذاران بلند مدت مناسب نباشد و ممکن است با استفاده از اهرم ، فروش کوتاه اوراق بهادار ، مشتقات و سایر استراتژی های پیچیده سرمایه گذاری ، قرار گرفتن در معرض نوسانات را افزایش دهد. اطلاعات و افشای ETF.
سرمایه گذاران باید اهداف سرمایه گذاری ، خطرات و هزینه ها و هزینه های یک صندوق متقابل یا ETF را با دقت قبل از سرمایه گذاری در نظر بگیرند. ETF های اهرمی و معکوس ممکن است برای سرمایه گذاران بلند مدت مناسب نباشد و ممکن است با استفاده از اهرم ، فروش کوتاه اوراق بهادار ، مشتقات و سایر استراتژی های پیچیده سرمایه گذاری ، قرار گرفتن در معرض نوسانات را افزایش دهد. یک صندوق متقابل یا دفترچه ETF شامل این و سایر اطلاعات است و از طریق ایمیل به آدرس@firstrade.com می توانید دریافت کنید.
معاملات حاشیه شامل هزینه ها و خطرات بهره ، از جمله پتانسیل از دست دادن بیشتر از واریز یا نیاز به واریز وثیقه اضافی در بازار در حال سقوط است. قبل از استفاده از حاشیه ، مشتریان باید با توجه به اهداف سرمایه گذاری خاص ، تجربه ، تحمل ریسک و وضعیت مالی ، برای آنها مناسب باشند. برای اطلاعات بیشتر ، به بیانیه افشای حاشیه ، توافق نامه حاشیه ، اطلاعات سرمایه گذار FINRA مراجعه کنید. این افشای اطلاعات حاوی اطلاعاتی در مورد سیاست های وام دهی ما ، هزینه های بهره و خطرات مرتبط با حساب های حاشیه ای است.
معاملات آنلاین 0 دلار برای سهام ، ETF ، گزینه ها و صندوق های متقابل است. برای قیمت گذاری دقیق انواع امنیت ارائه شده در Firstrade ، به صفحه قیمت گذاری ما مراجعه کنید. تمام قیمت های ذکر شده بدون اطلاع قبلی در معرض تغییر هستند.
تجارت رمزنگاری در سیستم عامل های Firstrade توسط Firstrade Crypto LLC ارائه می شود و از طریق Apex Crypto ارائه می شود. خدمات اعدام Cryptocurrency و خدمات حضانت توسط Apex Crypto LLC (NMLS ID 1828849) از طریق توافق نامه صدور مجوز نرم افزاری بین Apex Crypto LLC و Firstrade Crypto LLC ارائه شده است. ارزهای رمزپایه اوراق بهادار نیستند و FDIC یا SIPC بیمه نمی شوند. معاملات رمزنگاری شامل خطر قابل توجهی از دست دادن است و می تواند در قیمت ارزهای رمزنگاری شده نوسانات قابل توجهی داشته باشد. ارزش ارزهای رمزپایه ممکن است نوسان داشته باشد ، و در نتیجه ، مشتری ممکن است بیشتر از سرمایه گذاری اصلی خود را از دست بدهد. تجارت رمزنگاری شامل خطر قابل توجهی از دست دادن است و برای هر سرمایه گذار مناسب نیست ، لطفاً اطمینان حاصل کنید که خطرات ناشی از آن را قبل از تجارت کاملاً درک کرده اید.
هر اوراق بهادار خاص ، یا انواع اوراق بهادار ، که به عنوان نمونه مورد استفاده قرار می گیرد ، فقط برای اهداف تظاهرات است. هیچ یک از اطلاعات ارائه شده نباید یک توصیه یا درخواست برای سرمایه گذاری یا نقدینگی امنیت خاص یا نوع امنیت در نظر گرفته شود.
این یک پیشنهاد یا درخواست در هر حوزه قضایی نیست که Firstrade مجاز به انجام معامله اوراق بهادار نیست.
پاسخ سیستم و زمان دسترسی ممکن است به دلیل شرایط بازار ، عملکرد سیستم و سایر عوامل متفاوت باشد.
© 2023 Firstrade Securities Inc. کلیه حقوق محفوظ است. عضو FINRA/SIPC.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
موجی از نوآوری در صنعت خدمات مالی ، به رهبری ارتش سرگرم کننده از راه اندازی های FinTech ، خانه های تجاری سنتی را مختل می کند و معامله بهتری را برای معامله گران که از کمیسیون های بالا برای استقرار پول خود شکایت دارند ، ارائه می دهد.
برای ده ها سال ، تجارت حفظ خودی های شهر بود ، اما افزایش اینترنت و به دنبال آن استفاده همه جا از دستگاه های هوشمند با ایجاد ایجاد سیستم عامل هایی که به مردم امکان می دهد ابزارهای تجاری را با سهولت و هزینه های پایین تجارت کنند ، این صنعت را مختل کرده است.
اقبال گاندام ، مدیر عامل انگلستان در Etoro می گوید: "دنیای تجارت سیگار و سیگار قدیمی و قدیمی و پین ، جایگزین می شود.""فناوری به ما این امکان را می دهد تا آن دنیای قدیمی را منفجر کنیم ، بازیکنان جدیدی را به میز بیاوریم و آجیل و پیچ و مهره ای از نحوه کار تجارت را بهبود بخشیم."
در گذشته ، معامله گران و سرمایه گذاران دو گزینه داشتند. آنها می توانند خودشان معاملات را انتخاب کنند ، اما این کار دشوار بود زیرا اطلاعات قابل اعتماد در مورد سهام و سایر ابزارها به سختی و گران بود. این همچنین شامل یک ذهنیت تجاری همیشه در آن بود که حفظ یک کار تمام وقت را دشوار می کرد.
گزینه دوم این بود که پول را به یک سرمایه گذار نهادی که می تواند برای نرخ های قابل ملاحظه ای پایین تر از سرمایه گذاران فردی باشد ، بدهد. مدیر معمولاً با تیمی از محققان و تحلیلگران گران قیمت در پشت سر آنها مستقر می شود و هزینه سنگینی را پرداخت می کند ، اما در صورت وجود فرصتی برای صحبت مستقیم ، تعداد کمی را فراهم می کند.
با این حال ، Upstarts Fintech تفاوت این هزینه ها را برای سرمایه گذاران خصوصی از بین می برد و معامله گران جدید را به بازار می آورد ، که با یک رویکرد چابک به فناوری و یک محیط نظارتی مناسب امکان پذیر است.

آقای گاندام می گوید: "این یک صنعت قدیمی خسته را دوباره زنده کرده و آن را برای همه قابل دسترسی تر کرده است.""شرکت های FinTech روش مدیریت پول خود را تغییر می دهند و اینترنت همه چیز را در مورد تجارت تغییر می دهد. بدون پاسخ هوشمندانه از صنعت تجارت مستقر ، مدل های قدیمی و مشاغل فعلی به آرامی از بین می روند و ایده های جدید همچنان به سرعت ظهور و مقیاس می شوند. "
دیوید مرسر ، مدیر اجرایی LMAX Exchange و یک مدیر سابق Credit Suisse ، می افزاید: "در دهه 1990 ، من قبلاً حدود هشت صفحه روی میز خود داشتم که برای دسترسی به یک بازار بسیار ساده ثروت داشتند. من می توانم به یاد داشته باشم که در یک اتاق معامله نشسته بود که قیمت صندلی 1 میلیون دلار بود. اکنون می توانید برای قیمت اتصال به اینترنت به یک رابط کاربری وب دسترسی پیدا کنید. این بسیار قدرتمند و بسیار هیجان انگیز است. "
تعدادی از کارگزاران سهام آنلاین به دنبال هماهنگی قوانین مالی در اروپا راه اندازی شدند. با مقررات اتحادیه اروپا ، مانند چارچوب MIFID (بازارهای موجود در دستورالعمل ابزارهای مالی) ، بنگاه های مستقر در یک کشور قادر به ورود به یک بازار جدید هستند و قیمت ها را پایین می آورند و این امکان را برای شرکت ها فراهم می کند تا به صورت محلی به عنوان ارائه دهنده دیجیتال و بدون حضور فیزیکی وجود داشته باشند.
این همچنین بدان معنی است که آجر و ملات سربار ، که قبلاً هزینه ای برای مشتری ها منتقل می شد ، از بین رفته است. وی گفت: "با تشکر از این ، DeGiro در چهار سال به پنج کارگزار برتر اروپایی تبدیل شده است و خدمات خود را در 18 کشور جهان به پایان رسانده است. این هرگز در چنین بازه زمانی کوتاهی اتفاق نیفتاده است. "می گوید رئیس توسعه تجارت این شرکت برای انگلیس و ایرلند ، پل لاورتی. دگیرو با 200000 مشتری خود به عنوان یک مشتری حرفه ای بزرگ رفتار می کند و بدین ترتیب نرخ حرفه ای را به سرمایه گذاران خرده فروشی می دهد.
اکنون سرمایه گذاران می توانند با هزینه کمتر از هزینه بلیط قهوه یا لوله آن صبح وارد بازار شوند
"برای سرمایه گذاران کوچکتر که فقط ممکن است ماهانه چند صد پوند برای شروع کار داشته باشند ، به سادگی امکان شروع یک نمونه کارها با هزینه های کمیسیون 10 درصد ، 20 درصد یا حتی 50 درصد از کل سرمایه گذاری شما غیر ممکن بود."می گوید آقای لاورتی."اکنون سرمایه گذاران می توانند با هزینه کمتر از هزینه بلیط قهوه یا لوله آن صبح وارد بازار شوند."
ظهور استارتاپ هایی که معاملات همسالان (P2P) را قادر می سازد ، باعث تحول بیشتر می شود. به عنوان مثال ، Club Lending Company P2P ، "Uber for Lanans" لقب گرفته است. blockchain ، دفترچه عمومی توزیع شده در زیر ارزهای رمزپایه ، برای ایجاد شبکه قابل اعتماد برای سیستم های P2P ، صرفه جویی در کمیسیون ها و پایین آمدن قیمت خدمات استفاده می شود.
دسترسی به بازار و سرمایه گذاری های ساده دیگر نیازی به هزینه هر چیزی به لطف انقلابیون FinTech مانند معاملات 212 نیست. در ماه ژوئن این شرکت اولین بستر معاملاتی سهم انگلیس را راه اندازی کرد که به مصرف کنندگان امکان تجارت رایگان را می دهد. کاربران ده تجارت رایگان در ماه تا 10،000 پوند در هر تجارت دریافت می کنند.
"ما می خواهیم با دموکراتیک کردن بازار ، معاملات سهام خرده فروشی را به طور کامل تکان دهیم
بنابراین سرمایه گذاران کوچکتر دیگر مجازات نمی شوند که پول خود را برای کار خود قرار دهند. "
آنتون کراچنکو ، که قبلاً از J. P. Morgan و VTB Capital بود ، و اکنون مدیر اجرایی Xena Exchange ، می گوید: "اگر شما یک معامله گر باتجربه هستید ، می توانید بدون نیاز به پرداخت 1 تا 2 درصد به دسترسی به بازار ، سرمایه گذاری خود را بازگردانیدیا ارائه دهنده سرمایه گذاریتنها راهی که اکنون خانه ها می توانند در حال حاضر زنده بمانند ، ارائه بازده های مشابه است ، اما تاخیر بالغ همیشه برای تأمین همان بازده یا سطح هزینه بسیار بزرگ است.
"دیگر هیچ غذای رایگان برای کارگزاران وجود ندارد. شما یا کمیسیون را رها می کنید یا روی اطلاعات مصنوعی سرمایه گذاری می کنید تا از بازار بهتر عمل کنید. بنگاه های حرفه ای کوچک با تمرکز سنگین روی هوش مصنوعی قادر به بازده قابل توجهی در بازار خواهند بود ، در حالی که خانه های بزرگ به حداقل مبلغ ، که توسط کوسه های FinTech کم مصرف گاز گرفته می شود ، خرد می شوند. "
با اختلال در این صنعت در مراحل اولیه خود ، بازی هنوز برای خانه های تجاری سنتی نیست. با این حال ، این بدان معنی است که موج اختلال هنوز به تمام توان نرسیده است. کارگزاران فعلی باید از طریق مشارکت و اشتیاق به نوآوری و پذیرش تغییرات ، برای یادگیری و اتخاذ شیوه های جدید جدید و جدید و اشتیاق باشند. معامله گران و سرمایه گذاران بزرگترین برندگان انقلاب FinTech هستند و کارگزاران که نتوانند این موضوع را تشخیص دهند و بر اساس آن تنظیم کنند ، عقب می روند.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
در این مقاله به بررسی تأثیر COVID-19 در بازار سرمایه چین و بخش های اصلی صنعت از طریق الگوریتم بهبود یافته ICSS ، یک مدل سری زمانی با متغیرهای اگزوژن و برآورد احتمال مشروط غیر پارامتری می پردازیم. از طریق تجزیه و تحلیل تجربی بازار سهام ، بازار اوراق قرضه و بخش های مختلف صنعت ، مشخص می شود که این همه گیر هیچ تأثیر قابل توجهی در بازگشت سهام و بازارهای اوراق بهادار نداشته است. با این حال ، این باعث افزایش نوسانات بازار شده است. تفاوت معنی داری در اهمیت ، جهت و مدت زمان تأثیر همه گیر در بخش های مختلف وجود دارد. علاوه بر این ، تأثیرات COVID-19 در برخی از صنایع تدریجی بوده اما در برخی دیگر سریع است. صنایع مختلف در پاسخ به COVID-19 حساسیت های مختلفی را نشان می دهند. بر اساس تجزیه و تحلیل تأثیر ، این مقاله پیشنهادات مربوطه را برای استراتژی های سرمایه گذاری و تصمیمات ماکروکترول ارائه می دهد.
روی نسخه خطی کار می کنید؟
1. معرفی
شرایط اضطراری بهداشت عمومی حوادث ناگهانی است که باعث آسیب جدی به سلامت عمومی مانند بیماری های عفونی عمده می شود. گسترش سریع و عفونت شدید COVID-19 باعث ایجاد اضطراری جدی در سلامت عمومی در چین و سراسر جهان شده است و هر دولت را به طور جدی به چالش می کشد [1] ، تهدید زندگی و ایمنی املاک مردم و تأثیرگذاری بر نحوه تولید مردم. با توسعه سریع صنعت مالی چین ، ارتباط بین صنعت مالی و اقتصاد واقعی عمیق تر و پیچیده تر شده است و بازار سرمایه نقش مهمی در اقتصاد داشته است. با این حال ، از آنجا که نظارت هنوز بالغ نشده است ، خطرات پنهان خطرات مالی نیز افزایش یافته است. در نتیجه ، تأثیر COVID-19 بر فعالیت های تولید می تواند از طریق کانال ها و مکانیسم های مختلف به بازارهای سرمایه منتقل شود. یک مطالعه قبلی نشان داده است که تأثیر بحران به طور قابل توجهی باعث افزایش ریسک می شود [2]. بنابراین ، خنثی کردن خطرات عمده مالی و جلوگیری از تکامل شوک های کوتاه مدت به تغییرات روند مهم است. مطالعه تأثیر COVID-19 در بخش سرمایه و بخش های صنعت می تواند به جلوگیری از خطرات و ارائه پیشنهاداتی برای اقدامات متقابل کنترل کمک کند. در سطح خرد ، این تحقیق به سرمایه گذاران کمک می کند تا تصمیمات سرمایه گذاری خود را تنظیم کنند. در سطح کلان ، به درک عملکرد خاص و استمرار تأثیر COVID-19 در بازار کمک می کند ، بنابراین باعث افزایش اقدامات متقابل پیشگیری از ریسک و استراتژی های ماکروکنترل برای موارد اضطراری بزرگ بهداشت عمومی می شود.
با رشد انفجاری داده های موجود و پیشرفت مداوم فناوری اطلاعات ، علم داده نقش مهمی در حل مشکلات اجتماعی و اقتصادی دارد [3]. داده های پیچیده و متنوع کاوی و فن آوری های هوش مصنوعی برای تأمین مالی ، مدیریت ، تشخیص پزشکی ، امنیت شبکه ، اینترنت اشیاء ، علوم تصمیم گیری و بسیاری از زمینه های دیگر به کار رفته است [4،5،6]. علاوه بر این ، افزایش تحقیقات در مورد بیماریهای عفونی از دانش و روشهای علوم داده استفاده می کند. Temesgen و همکاران.[7] از مدل سازی مشترک برای مطالعه زمان به مرگ بیماران مبتلا به HIV/TB استفاده کرد. Kumar [8] تجزیه و تحلیل خوشه ای را برای طبقه بندی گروه های واقعی مجموعه داده های COVID-19 که شامل ایالت های مختلف و سرزمین های اتحادیه در هند است ، برای بهینه سازی تکنیک های نظارت و بهبود سیاست های دولت استفاده کرد. محمد و همکاران.[9] از توزیع Lomax نمایی عمومی Power Odd استفاده کرد تا موارد بهبودی روزانه COVID-19 را در مصر بررسی کند.
به عنوان نوعی اضطراری عمومی ، شرایط اضطراری بهداشت عمومی با سایر موارد اضطراری عمومی مانند بلایای طبیعی ، جنگ های ناگهانی و حملات تروریستی شباهت هایی دارد. ناگهانی و قدرت مخرب شدید در مواقع اضطراری عمومی اغلب باعث ایجاد نوسانات شدید در بازار مالی می شود. بر اساس ویژگی های آنها ، شرایط اضطراری عمومی به طور کلی می تواند به سه نوع تقسیم شود ، یعنی پله ، تحریک کننده و مترقی. انواع مختلف شرایط اضطراری اثرات مداوم ، فوری و تضعیف کننده متفاوتی بر بازار سرمایه دارند [10] ، و تأثیرات برخی از سهام و بخش های خاص صنعت به ویژه آشکار است. Lanfear و همکاران.[11] دریافت که طوفان های ایالات متحده تأثیر قابل توجهی در بازگشت اوراق بهادار سهام با خصوصیات خاص دارند و عواملی مانند نسبت ارزش کتاب به بازار و اندازه نمونه کارها نسبت به حوادث شدید آب و هوا بسیار حساس بودند. رابی [12] تأثیر حملات تروریستی بر صنایع مختلف را مورد تجزیه و تحلیل قرار داد ، و نتایج نشان داد که حمل و نقل هوایی ، گردشگری ، اسکان ، پذیرایی و سایر صنایع به ویژه در برابر افزایش خطرات تروریستی آسیب پذیر است. لیو و همکاران.[13] از رویکرد مطالعه رویداد برای مطالعه تأثیر زلزله Wenchuan بر شاخص صنایع مختلف در چین استفاده کرد و دریافت که صنعت ماشین آلات و تجهیزات و صنعت املاک و مستغلات به شدت تحت تأثیر قرار گرفته است.
با این حال ، تأثیر اضطراری بهداشت عمومی در بازار سرمایه به ندرت در تحقیقات موجود مورد بحث قرار می گیرد. در مقایسه با سایر موارد اضطراری ، شرایط اضطراری بهداشت عمومی ویژگی های خاص بسیاری از خود را دارد. از یک طرف ، آنها در هیچ یک از دسته های اضطراری پله ، تحریک آمیز و تدریجی قرار نمی گیرند. شیوع نتیجه تعامل عوامل طبیعی و انسانی است [14] ، و اضطراری عمومی معمولاً دارای مدت مشخصی است و با گذشت زمان تکامل می یابد. بنابراین ، به جای تمرکز روی تأثیر قابل توجه 1 روز پس از حادثه ، باید به تداوم و تغییرپذیری تأثیر توجه بیشتری کرد. از طرف دیگر ، تکامل یک اپیدمی نزدیک به اجرای اقدامات پیشگیری و کنترل اپیدمی است [16]. بنابراین ، حوادث بهداشت عمومی می تواند به طور مؤثر توسط انسان کنترل شود ، که با بلایای طبیعی مانند زمین لرزه ها متفاوت است. در نتیجه ، تجزیه و تحلیل عمیق از تأثیر بر بازار و صنایع برای تدوین اقدامات کنترل اپیدمی مفید است. برخی از محققان بازده غیر طبیعی برخی از بازارهای مالی را در طی اپیدمی SARS از طریق یک رویکرد سنتی مطالعه مطالعه تجزیه و تحلیل کردند [17]. یانگ و همکاران.[18] تأثیر SARS را در صنایع مختلف در بورس مورد مطالعه قرار داد و دریافت که نتایج معنی دار نیست. با این حال ، او معتقد بود که محیط های اقتصادی COVID-19 و SARS متفاوت است. بنابراین ، در مقایسه با دوره SARS ، در حال حاضر تولید غلظت ریسک مالی آسان تر است.
از آنجا که Covid-19 در سراسر جهان گسترش یافته است ، تعداد فزاینده ای از محققان تأثیر آن را بر اقتصادهای مختلف و بازارهای مالی مختلف ، از جمله بازار املاک و مستغلات [19] ، صنعت بیمه [20] ، صنعت هواپیمایی [21] ، مورد مطالعه قرار داده اند. و غیره Covid-19 باعث افزایش ریسک بین بخش ها در بازار مالی شده است [18]. شریف و همکاران.[22] دریافت که شیوع Covid-19 تأثیر بیشتری بر ریسک ژئوپلیتیکی و عدم اطمینان اقتصادی نسبت به بازار سهام در ایالات متحده دارد. علی و همکاران.[23] تأثیر COVID-19 را در بازارهای مالی در سراسر جهان مورد مطالعه قرار داد و دریافت که کاهش و نوسانات آنها به ویژه در مرحله بعدی گسترش جدی است. Phan و Narayan [24] در مورد واکنش قیمت سهام به مراحل مختلف در تکامل COVID-19 در سطح کشور بررسی کردند. Bildirici و همکاران.[25] با استفاده از مدل نوآورانه پیشنهادی خود ، قیمت نفت خام تحت تأثیر COVID-19 را تجزیه و تحلیل کرد. علاوه بر این ، منسی و همکاران.[26] تأثیرات COVID-19 را بر چند عاملی نامتقارن طلا و روغن مورد بررسی قرار داد و دریافت که پس از شیوع بیماری همه گیر در مقایسه با دوره قبل از Covid-19 ، طلا و روغن ناکارآمد تر می شوند. با این حال ، تجزیه و تحلیل اندکی در مورد تأثیرات COVID-19 در بازار سرمایه و بخش های مختلف صنعت در دوره های مختلف همه گیر در چین وجود داشته است.
با توجه به محدودیت داده ها ، مطالعات در مورد تأثیر اضطراری به طور معمول از رویکرد سنتی مطالعه مطالعه استفاده می کند یا شرایط اضطراری را به عنوان متغیرهای ساختگی در یک مدل سری زمانی تعیین می کند. ما Covid-19 را به عنوان نمونه گرفتیم و تحقیقاتی را در مورد تأثیر اضطراری بهداشت عمومی در بازار سرمایه تکمیل کردیم. در این مقاله ، ما داده هایی را توصیف می کنیم که همه گیر با داده های بازار سرمایه را توصیف کرده و داده های واقعی در مورد تغییرات COVID-19 را به مدل معرفی کرده ایم. در مقایسه با متغیرهای ساختگی ، متغیرهای به دست آمده توسط داده های واقعی با دقت بیشتری نشان دهنده تکامل همه گیر است. علاوه بر این ، رویکرد مطالعه رویداد اغلب از روش پارامتری برای تشخیص اهمیت آمار استفاده می کند و این رویکرد فرضیات دقیق در توزیع داده های نمونه دارد. ما رویکرد مطالعه رویداد را با برآورد احتمال تجمعی مشروط غیر پارامتری ترکیب کردیم تا احتمال تجمعی بازده غیر طبیعی و تجمعی را برآورد کنیم. روشهای تخمین غیر پارامتری از هزینه های محاسباتی بالا و محدودیت های سخت پارامتر جلوگیری می کنند [15]. ترکیب این دو روش به ما امکان می دهد تا اهمیت بازده های غیر طبیعی روزانه را در طول پنجره رویداد تجزیه و تحلیل کنیم و از این طریق توزیع بازده غیر طبیعی روزانه را فراهم کنیم.
در این مقاله بازار سهام و بازار اوراق قرضه به نمایندگی از بازار سرمایه چین انتخاب شده و تأثیر COVID-19 را در طول مدت زمان و در مراحل مختلف با تشخیص نقاط نوسان و ساخت یک مدل سری زمانی بررسی می کند. برای بخش های اصلی صنعت بورس اوراق بهادار شانگهای ، ما تفاوت در مدت زمان و حساسیت صنایع مختلف تحت تأثیر این همه گیر را بررسی کردیم. مطالعه ما کمک های زیر را انجام می دهد. با توجه به شدت بیماری همه گیر ، ما Covid-19 را به دو مرحله تقسیم کردیم ، یعنی رشد سریع تعداد تشخیص های تأیید شده و کاهش آهسته در این تعداد ، و ما تفاوت در تأثیر مراحل مختلف را مورد تجزیه و تحلیل قرار دادیم. علاوه بر این ، ما اثرات COVID-19 را در سطح صنعت بررسی کردیم و اهمیت بازده های غیر طبیعی روزانه پس از شیوع COVID-19 را تجسم کردیم ، که در مشاهده تغییرات پویا در تأثیر بیماری همه گیر و کمک به پیش بینی بیشتر مفید استو نظارتدر فرقه2 ، ما در مورد کار مرتبط بحث کردیم و فرضیه های تحقیق خود را پیشنهاد کردیم. در فرقه3 ما مدل را ساختیم و داده ها را توضیح دادیم. بخش 4 تحلیل تجربی است و در بخش آخر ، نتیجه گیری ها و توصیه های سیاست پیشنهادی را خلاصه می کنیم.
2 تحقیق مرتبط
2. 1 Covid-19 و بازار سرمایه
شرایط اضطراری بهداشت عمومی می تواند نظم تولید عادی یک کشور را مختل کرده و سرعت تولید و زندگی را کند کند و باعث تأثیرات عظیمی بر روی نهادهای بازار مانند شرکت ها و مصرف کنندگان می شود [27]. چنین موارد اضطراری طرف عرضه را فشار می دهد و طرف تقاضا را در هر دو جهت فشار می دهد و تأثیر جدی کوتاه مدت بر اقتصاد و جامعه می گذارد. از یک طرف ، یک بیماری همه گیر باعث افزایش سلامت مردم و تغییر رفتار مصرف کنندگان می شود و همزمان فشار را بر هزینه های بهداشت عمومی دولت افزایش می دهد ، که تأثیر مستقیمی بر اقتصاد دارد. از طرف دیگر ، به دلیل خطر بالای عفونت و اقدامات پیشگیری لازم ، بنگاهها با بحران هایی مانند بهره وری تولید کم ، از دست دادن سرمایه انسانی ، خاموش شدن اجباری و شکستگی زنجیرهای سرمایه روبرو می شوند. خاموش کردن ریزگردها منجر به اختلال در زنجیره های تأمین می شود که این امر بر صنایع بیشتر و حتی کل اقتصاد تأثیر می گذارد. یانگ و همکاران.[18] دریافت که SARS تأثیر کوتاه مدت بر اقتصاد کلان چین دارد و در نتیجه کاهش موقت در شاخص رونق اقتصادی و تأثیر منفی قابل توجهی بر اعتماد به نفس مصرف کننده و شاخص قیمت تولید ایجاد می شود. علاوه بر این ، گوپتا و همکاران.[28] دریافت که از آنجا که صنایع چینی به دلیل COVID-19 تولید را متوقف کردند ، قیمت جهانی مواد اولیه در سراسر جهان کاهش یافت و منجر به کندی اساسی در تولید اقتصادها شد. COVID-19 تأثیر منفی بسیار زیاد و پایدار بر اقتصاد جهانی داشته است [29].
عملکرد بازار سرمایه از نزدیک با اقتصاد واقعی ارتباط دارد و شوک ها را می توان به راحتی از طریق زنجیره های سرمایه به بازار سرمایه منتقل کرد. علاوه بر این ، بازار سرمایه به عنوان یک شاخص تا حدی خدمت می کند. تأثیر منفی همه گیر Covid-19 باعث کاهش انتظارات مردم در مورد اقتصاد و افزایش خطرات در بازار سرمایه می شود.
تأثیر COVID-19 نه تنها از طریق اقتصاد واقعی بلکه از طریق عوامل روانشناختی مانند احساسات سرمایه گذار به بازار سرمایه منتقل می شود. براساس نظریه مدیریت ترس ، هنگامی که مردم با تهدید زندگی خود روبرو هستند و در مورد چیزهای مرتبط با مرگ فکر می کنند ، احساسات منفی جدی اضطراب و ترس خواهند داشت. تئوری امور مالی رفتاری همچنین نشان می دهد که شرایط اضطراری هم بر ارزشهای اساسی سهام و هم عوامل روانی و رفتاری سرمایه گذاران تأثیر خواهد گذاشت [30]. لی و همکاران.[31] دریافت که خوش بینی سرمایه گذار باعث کاهش نوسانات بازده شده و بدبینی باعث افزایش نوسانات می شود. سرعت بالای انتقال Covid-19 و عدم قطعیت آن تهدیدات جدی برای زندگی و سلامتی مردم ایجاد کرده است و منجر به گسترش وحشت می شود. احساسات منفی سرمایه گذاران بر تصمیمات و قیمت دارایی های مربوطه تأثیر می گذارد. اضطراب ، وحشت و سایر احساسات باعث می شود که سرمایه گذاران انتظارات بدبینانه در مورد آینده داشته باشند و میزان از ریسک خود را افزایش دهند [32 ، 33]. بر اساس نظریه تأمین مالی رفتاری ، چو و لیو [34] تأثیر SARS را در بازار اوراق بهادار توضیح دادند. آنها معتقد بودند که سرمایه گذاران غیر منطقی پس از دریافت اطلاعات وحشت خارجی در مورد اپیدمی ، اثر گله ای با اطلاعات و واکنش بیش از حد ایجاد می کنند ، که باعث افزایش خطر کل بازار می شود. به طور مشابه ، COVID-19 نیز با بیماری و عدم اطمینان زیاد مشخص می شود. تأثیر آن باعث تغییر رفتار سرمایه گذاری از طریق عوامل روانشناختی سرمایه گذاران و افزایش عدم اطمینان بازار سرمایه خواهد شد.
بر اساس تجزیه و تحلیل فوق ، ما فرضیه 1 را پیشنهاد کردیم.
H1
Covid-19 تأثیر شوک در بازار سرمایه و افزایش نوسانات بازار خواهد داشت.
2. 2 Covid-19 و بخش های مهم صنعت
به طور مشابه ، تأثیر COVID-19 در بخش های مختلف صنعت عمدتاً از طریق صنایع واقعی و روانشناسی و رفتار سرمایه گذاران منتقل می شود. اسمیت [35] تأثیر بیماریهای عفونی عمده را در سه سطح ، یعنی ادراک خطر ، ارتباطات و مدیریت تجزیه و تحلیل کرد. وی معتقد بود که خطر بیشتر عفونت باعث کاهش تماس مستقیم بین افراد می شود و از این طریق تقاضای مردم برای گردشگری ، حمل و نقل ، خرده فروشی و سایر صنایع سرگرمی را کاهش می دهد. به عنوان مثال ، مطالعات نشان داده اند که همه گیر آنفلوانزا H1N1 باعث خسارات قابل توجهی در صنایع گردشگری ، پذیرایی و هواپیمایی در برخی از کشورها شده است [36 ، 37]. در طول شیوع SARS ، بخش گردشگری و هتل در چین نیز تأثیر منفی زیادی گذاشت [17]. Sobieralski [21] دریافت که Covid-19 باعث ایجاد شوک آشکار برای صنعت هواپیمایی شده است. علاوه بر این ، صنعت داروسازی نقش ویژه ای در شرایط اضطراری بزرگ بهداشت عمومی دارد. تقاضا برای منابع پزشکی در طول همه گیر COVID-19 منفجر شده است. سیاست های پیشگیری و کنترل همه گیر نیز حمایت مالی زیادی را برای شرکت ها و موسسات مربوطه فراهم کرده و مقیاس اعتبار ویژه را گسترش داده است. علاوه بر این ، کدورت اطلاعات و عدم اطمینان از همه گیر باعث افزایش وحشت در مراحل اولیه شد. بر اساس درک و ترس از تهدیدهای بهداشتی ، سرمایه گذاران ممکن است بیش از حد واکنش نشان دهند و انتظارات بالاتری برای صنعت داروسازی داشته باشند. او و همکاران.[30] تأثیر Covid-19 بر قیمت سهام در بخش های مختلف در چین را مورد مطالعه قرار داد و دریافت که حمل و نقل ، معدن ، برق و گرمایشی و صنایع محیط زیست تحت تأثیر این بیماری همه گیر در هنگام تولید ، فناوری اطلاعات ، آموزش و صنایع مراقبت های بهداشتی قرار گرفته استبه همه گیر
بنابراین ، همه گیر Covid-19 بر صنایع تأثیر می گذارد و بیشتر بر بخش های صنعت بازار سرمایه تأثیر می گذارد. صنایع مختلف با همه گیر روابط متفاوتی دارند و اطلاعات را با سرعت های مختلف هضم و پردازش می کنند. سرمایه گذاران همچنین براساس اطلاعات "خوب" و "بد" انتظارات متفاوتی برای هر صنعت دارند. از این رو ، فرضیه 2 پیشنهاد شده است.
H2
COVID-19 تأثیرات قابل توجهی در برخی از بخش های صنعت دارد و تأثیرات آن بر بخش های مختلف صنعت آشکارا ناهمگن است.
3 مدل و توضیحات داده
3. 1 مدل سازی
3. 1. 1 مدل Covid-19 و بازار سرمایه
ما ابتدا از الگوریتم بهبود یافته ICSS پیشنهاد شده توسط سانسو و همکاران استفاده کردیم.[38] برای یافتن تغییرات ساختاری در شاخص های سهام و شاخص های اوراق قرضه قبل و بعد از همه گیر. بر اساس الگوریتم تجمعی اصلی جمع آوری مربع (ICSS) ، این روش ویژگی های ناهمگونی شرطی سری زمانی مالی را در نظر می گیرد و دقت در تشخیص شکستگی های ساختاری نوسانات را افزایش می دهد.
الگوریتم بهبود یافته با محاسبه آمار (AIT ) و مقایسه آن با آستانه ، شکست را تعیین می کند.
$ $ AIT<=>mathop limits_ left| G_> درست | $ $ $ $ g_
در این مقاله ، (c_ ) نشان دهنده جمع تجمعی مربع های سهام و شاخص های برگشتی از ابتدای فاصله نمونه تا یک لحظه خاص است. ( کلاه<omega>) با استفاده از روشهای برآورد پارامتر تخمین زده می شود [38]. اگر (AIT ) از آستانه زیر سطح خاصی از اهمیت بزرگتر باشد ، نقطه در آن لحظه یک نقطه تغییر ساختاری نوسانات است. الگوریتم به تقسیم دنباله بر اساس موقعیت برای یافتن نقاط تغییر دیگر ادامه خواهد داد. در غیر این صورت ، هیچ نقطه تغییر ساختاری قابل توجهی از نوسانات در بازده شاخص وجود ندارد.
برای تجزیه و تحلیل بیشتر جهت و بزرگی تأثیر در بازارهای سهام و اوراق قرضه ، از مدل EGARCH استفاده کردیم ، که اثر تجمع نوسانات و عدم تعادل اطلاعات مثبت و منفی را در نظر می گیرد. علاوه بر این ، ما متغیرهای اگزوژن را برای توصیف تغییرات در همه گیر معرفی کردیم و تأثیر کل پنجره نمونه و مراحل مختلف در شاخص های سهام و اوراق را مورد مطالعه قرار دادیم. مدل های GARCH همراه با متغیرهای ساختگی اگزوژن به طور گسترده ای برای بررسی تأثیر اضطراری و رویدادهای ویژه بر نوسانات قیمت استفاده شده است. در تحقیقات ما ، از آنجا که بازده اوراق بهادار هیچ اثر قوس آشکاری در فاصله نمونه نداشت ، مدل EGARCH فقط برای شاخص های سهام ایجاد شد. با مقایسه نتایج مناسب مدل ها ، متغیرهای اگزوژن COVID-19 را فقط در معادلات واریانس معرفی کردیم. پاورقی 1
مدل برای تجزیه و تحلیل تأثیر فاصله کلی نمونه به شرح زیر است.
$ $ r_ (r_ ) بازگشت شاخص های سهام است ، (r_ ) بازگشت عقب مانده است ، (ln ( sigma_^) ) عدم انعطاف پذیری را تضمین می کند ، و ( frac<<mu_ علاوه بر این ، ما فاصله نمونه را بر اساس تکامل COVID-19 در چین به دو مرحله تقسیم کردیم و تفاوت ها را در مراحل مختلف تجزیه و تحلیل کردیم. مدل ضربه فاز به شرح زیر است. (D_1>>) and (D_1>>) متغیرهای اگزوژن هستند که دو مرحله COVID-19 را توصیف می کنند. برای بررسی تأثیر COVID-19 در بخش های مختلف صنعت بازار سرمایه ، این مقاله به ایده رویکرد مطالعه رویدادها پرداخته و آن را با برآورد احتمال مشروط غیرپارامتری ترکیب می کند که بصری است و از فرض داده های توزیع طبیعی جلوگیری می کند. علاوه بر این ، این روش می تواند هر دو بازده غیر طبیعی تجمعی و بازده غیر طبیعی را برای هر روز واحد تجزیه و تحلیل کند. رویکرد مطالعه رویداد فرض می کند که بازار منطقی است و تأثیر یک رویداد در قیمت دارایی منعکس می شود. این روش دوره زمانی را انتخاب می کند که در طی آن یک رویداد به عنوان پنجره رویداد رخ می دهد و با تجزیه و تحلیل بازده های غیر طبیعی و بازده غیر طبیعی تجمعی در پنجره ، تأثیر بر قیمت دارایی را قضاوت می کند. بازده غیر طبیعی و بازده غیر طبیعی تجمعی برای یک دوره زمانی در معادلات نشان داده شده است.(7) و (8). به دنبال روش چسنی و همکاران.[15] ، ما بیشتر توزیع احتمال مشروط غیر پارامتری بازده غیر طبیعی را از طریق رگرسیون چند جمله ای محلی بدست آوردیم. متفاوت از روش پارامتر برای محاسبه آمار ، این روش احتمال تجمعی مشروط کمتر یا مساوی با یک عدد خاص را محاسبه می کند. ما تجزیه و تحلیل بازده های غیر طبیعی را برای هر روز انجام دادیم. ما بازده غیر طبیعی را در یک روز خاص به عنوان نمونه گرفتیم تا به طور خلاصه روش را معرفی کنیم. عملکرد توزیع مشروط از بازده غیر طبیعی شاخص بخش خاص صنعت است The condition (X_) is the lagged abnormal retu, i.e., (Z_) . Let (Y_ =>(z_ le z) ) ، سپس (e (y_ | x_ = x) = pi (z | x) ). از چند جمله محلی برای به حداقل رساندن Eq استفاده می شود.(10). In (Y_ =>(z_ le z) ، ، i = (1. n) ) ، و (z_ ) توالی بازده های غیر طبیعی است. (z ) بازده غیر طبیعی است که توسط شاخص صنعت در یک روز خاص در پنجره رویداد مشاهده می شود. در این مقاله از میانگین مقدار بازده غیر طبیعی در پنجره تخمین زده شده به عنوان شرط (x_ ) استفاده کردیم. علاوه بر این ، (k_ (x_ - x_) ) عملکرد هسته است و (h ) پهنای باند است. از آنجا که هدف از برآورد غیر پارامتری در اینجا مشخص کردن اینکه آیا مقدار تخمین زده شده به جای بدست آوردن یک مقدار دقیق ، از محدوده طبیعی منحرف می شود ، فرم عملکرد هسته Epanechnikov اتخاذ شده است ، همانطور که در Eq نشان داده شده است.(11). پهنای باند به روش فن و یائو [39] اشاره دارد ، همانطور که در Eq نشان داده شده است.(12) ، جایی که ( sigma_ ) انحراف استاندارد نمونه ها است. ساخت معادله Lagrangian برای Eq.(10) و تنظیم مشتق جزئی ( beta_ ) و ( beta_ ) تا 0 ، نتایج زیر را می توان بدست آورد. (<mathbf علاوه بر این، این روش می تواند به طور مشابه برای تجزیه و تحلیل بازده غیرعادی تجمعی شاخص های بخش صنعت مورد استفاده قرار گیرد. با استفاده از توالی های بازگشت غیرعادی تجمعی در یک دوره با پنجره های تخمینی غیرهمپوشانی، می توانیم توزیع احتمال را مشروط به مقدار میانگین تخمین بزنیم و تأثیر فوری و مستمر رویداد را بر بخش های مختلف صنعت تحلیل کنیم. برای تجزیه و تحلیل تأثیر کلی همه گیری بر بازار سرمایه، این مقاله شاخص ترکیبی شانگهای، شاخص مؤلفه شنژن، و شاخص ترکیبی سهام شانگهای و شنژن 300 (CSI 300) را برای نمایش بازار سهام انتخاب کرد و شاخص اوراق قرضه دولتی را انتخاب کرد. و شاخص اوراق قرضه شرکتی برای نشان دادن بازار اوراق قرضه. برای مطالعه تأثیر COVID-19 بر بخش های مختلف صنعت، 10 شاخص صنعت SSE، یعنی SSE مواد، SSE انرژی، SSE Industry، SSE اختیاری، SSE Consumption، SSE Medicine، SSE Finance، SSE Telecommunications، SSE Information و SSE انتخاب شدند. خدمات رفاهی. همانطور که در معادله نشان داده شده است، ما از قیمت های بسته شدن روزانه همه شاخص ها برای محاسبه بازده لگاریتمی آنها استفاده کردیم.(14). P_ از نظر داده های COVID-19 ، تعداد موارد تأیید شده در پاورقی 2 سرزمین اصلی چین برای تحقیقات انتخاب شد. منابع داده وب سایت رسمی کمیسیون بهداشت شهرداری ووهان و Netease News است. پاورقی 3 افزایش تعداد تشخیص های تأیید شده در سراسر کشور نشان می دهد که این بیماری همه گیر جدی تر می شود ، در حالی که کاهش نشان می دهد که وضعیت همه گیر بهبود یافته است. بنابراین ، مصرف تعداد افراد تشخیص داده شده بهتر می تواند تکامل و تغییر در COVID-19 را منعکس کند. اگرچه کمیسیون بهداشت شهرداری ووهان در تاریخ 31 دسامبر 2019 اخبار مربوط به Covid-19 را در این شهر منتشر کرد ، اما مردم قبل از سخنرانی ناشان ژونگ در رسانه ها در 20 ژانویه 2020 اطلاعات کمی در مورد این همه گیر می دانستند. بنابراین ، Covid-19تقریباً هیچ تاثیری در بازار سرمایه در ابتدای سال 2020 ندارد. در نتیجه ، برای داده های همه گیر ، فاصله نمونه را از 20 ژانویه 2020 ، تا 13 مه 2020 انتخاب کردیم و نمونه ها را از 31 دسامبر 2019 حذف کردیم تا19 ژانویه ، 2020 ، به دلیل تعداد کمی از تشخیص های تأیید شده و تأثیر کمی. علاوه بر این ، از آنجا که تعداد تشخیص های تأیید شده در 17 فوریه 2020 به حداکثر رسیده است ، ما از این تاریخ به عنوان مرز استفاده کردیم و همه گیر را به دو مرحله تقسیم کردیم ، یعنی افزایش سریع و کاهش آهسته در موارد تأیید شده. بر این اساس ، ما تفاوت در تأثیر COVID-19 در مراحل مختلف را مورد تجزیه و تحلیل قرار دادیم. 4 تجزیه و تحلیل نتایج تجربی 4. 1 تأثیر Covid-19 در بازار سرمایه ما از الگوریتم بهبود یافته ICSS برای تشخیص نقاط شکست ساختاری سه شاخص سهام و دو شاخص اوراق قرضه در فاصله نمونه استفاده کردیم. نتایج نشان می دهد که در سطح اهمیت 5 ٪ ، تنها شاخص مؤلفه شنژن دارای یک نقطه تغییر نوسانات است. علاوه بر این ، در سطح اهمیت 10 ٪ ، کلیه شاخص ها به جز شاخص اوراق قرضه شرکت دارای یک نقطه تغییر است. موقعیت نقاط تغییر شناسایی شده در جدول 1 نشان داده شده است. بنابراین ، در یک سطح خاص از اهمیت ، نوسانات سهام و بازارهای اوراق بهادار پس از شیوع COVID-19 افزایش یافته و بازار سهام بیشتر از بازار اوراق بهادار تحت تأثیر قرار می گیرد. اگرچه نوسانات شاخص اوراق قرضه دولت پس از شیوع افزایش یافت ، مدت زمان نسبتاً کوتاه بود. دلیل اصلی تفاوت در تأثیرات در بازار اوراق بهادار و بازار سهام این است که اوراق قرضه خطر کمتری نسبت به سهام دارند و توانایی بهتری در مقاومت در برابر شوک های ناشی از شرایط اضطراری دارند.<(>ما در ادامه از مدل های EGARCH با متغیرهای برونزا برای مدل بازده شاخص و تغییرات همه گیر استفاده کردیم و به طور کمی تأثیر بر بازده بازار و نوسانات را مورد تجزیه و تحلیل قرار دادیم. با انتخاب تعداد افراد تشخیص داده شده از 20 ژانویه 2020 ، تا 13 مه 2020 ، ما داده های پوشش تعطیلات را حذف کردیم و تعداد افراد را به [0 ، 1] عادی کردیم. داده های همه گیر پردازش شده به عنوان ثبت شدند (DIG_ t = 1،2. n) ). نتایج تست های ریشه واحد در بازده لگاریتمی شاخص های سهام و اوراق قرضه نشان داد که توالی های برگشتی تحت یک سطح معینی از اهمیت پایدار بودند و این نشان می دهد که مدل EGARCH منطقی است. بر اساس معیارهای داوری مانند عملکرد همبستگی ، عملکرد همبستگی جزئی و خوبی بودن تناسب ، مدلهای متوسط متحرک خودجوش برای سری بازگشت پنج شاخص ایجاد شد و ناهمگونی مشروط باقیمانده آنها با استفاده از روش Arch-LM تشخیص داده شد. نتایج نشان می دهد که در فاصله نمونه ، شاخص های سهام دارای اثر قوس آشکار هستند ، اما شاخص های اوراق قرضه اینگونه نیستند. بنابراین ، ما مدل های EGARCH را با متغیرهای همه گیر فقط برای شاخص های سهام ایجاد کردیم و مدل های متوسط متحرک خود را با متغیرهای همه گیر برای شاخص های اوراق قرضه برای تعیین تأثیر COVID-19 در بازده اوراق قرضه ساختیم. اول ، ما بازار سهام را مورد تجزیه و تحلیل قرار دادیم. مدل های مرحله و مرحله جداگانه برای شاخص کامپوزیت شانگهای ، شاخص مؤلفه شنژن و شاخص CSI 300 ایجاد شد. با توجه به اهمیت پارامتر ، (r^) ، AIC ، SC و سایر شاخص های عملکرد متناسب با مدل ، دریافتیم که افزودن متغیر COVID-19 به میانگین معادلات مدل نتوانسته است نتایج مناسب و نتایج را بهبود بخشداهمیت ضریب ؛بنابراین ، متغیر COVID-19 فقط در معادلات واریانس معرفی شد. مدل های نوسانات بازده شاخص به شرح زیر است.3. 1. 2 مدل Covid-19 و بخش های صنعت
n^<- 1/5>$$3. 2 انتخاب و پردازش داده ها
هنگام مطالعه تأثیر COVID-19 در بازار سرمایه ، ما داده های قیمت بسته شدن شاخص های کامپوزیت سهام و اوراق قرضه را از 30 اوت 2019 تا 13 مه 2020 انتخاب کردیم. برای مطابقت با داده های همه گیر ، داده ها را از ماه دسامبر حذف کردیم31 ، 2019 ، تا 19 ژانویه 2020. هنگام مطالعه تأثیر COVID-19 در بخش های مختلف صنعت ، ما پنجره تخمین را از 2 ژانویه 2019 ، تا 30 دسامبر 2019 تنظیم کردیم. علاوه بر این ، فاصله پنجره رویداد از 31 دسامبر است، 2019 ، تا 13 مه 2020. کلیه داده های شاخص بازار سرمایه از نرم افزار Flush تهیه شده است.
در این بخش ، ما قضاوت کردیم که آیا نوسانات در بازارهای سهام و اوراق بهادار پس از همه گیر تغییر قابل توجهی تغییر کرده و تأثیرات کل همه گیر و مراحل مختلف آن را در بازار سرمایه تجزیه و تحلیل کرده است. علاوه بر این ، ما تأثیر COVID-19 را در صنایع نماینده بررسی کردیم.


مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
پاسخ این است که بستگی به مقدار پول نقد خود برای خرید ملک دارد. و هرچه پول نقد بیشتری استفاده کنید، بازگشت شما بدتر خواهد بود.
بررسی بازگشت سرمایه (ROI) برای ملک اجاره ای برای تصمیم گیری مالی ضروری است. این محاسبه به شما می گوید که آیا خرید، اجاره و فروش یک ملک احتمالی سرمایه گذاری بهتری نسبت به سهام است یا خیر.
بازگشت سرمایه شما نباید با بازده اجاره شما اشتباه گرفته شود. ROI کل بازدهی است که از پولی که وارد می کنید به دست می آورید.
آیا اخبار و به روز رسانی های منظم می خواهید؟
در خبرنامه ما ثبت نام کنید تا اطلاعات و اخبار عالی بیشتری را هر ماه به صورت رایگان در صندوق ورودی خود دریافت کنید.
نحوه محاسبه ROI ملک اجاره ای
در اینجا نحوه محاسبه ROI برای ملک اجاره ای آورده شده است.
ابتدا درآمد سالانه اجاره خود را محاسبه کنید. سپس هزینه های خود را کم کنید، از جمله پرداخت های وام مسکن، هزینه های مدیریت، تعمیرات، خدمات اضافی، دوره های بدون مستاجر و غیره.
سپس باید این رقم خالص را بر مقدار پول نقدی که در ملک سرمایه گذاری کرده اید تقسیم کنید، سپس در 100 ضرب کنید تا رقم نهایی درصد بازگشت سرمایه را بدست آورید.
توجه داشته باشید که پول نقدی که در ملک سرمایه گذاری کرده اید، پول نقد است و شامل وام مسکن نمی شود. فرض کنید با استفاده از وام خرید 100000 پوندی و 50000 پوند پول نقد، خانه ای به قیمت 150000 پوند خریداری کرده اید. سرمایه گذاری نقدی شما برای اهداف بازگشت سرمایه 50000 پوند است.
مثال ROI با وام مسکن
با استفاده از دارایی 150000 پوندی فوق، می توانیم بازگشت سرمایه شما را در صورتی که ملک را مستقیماً خریداری کرده باشید یا مسیر وام مسکن را طی کرده باشید، تعیین کنیم. با وام مسکن 100000 پوندی، ارقام ممکن است به این صورت باشد:
اجاره سالانه: 8400 پوند
هزینه های سالانه، از جمله بازپرداخت وام مسکن: 4000 پوند
سود خالص سالانه = 4400 پوند
قیمت خرید: 150000 پوند
رهن استفاده شده: 100000 پوند
پول نقد سرمایه گذاری شده: 50000 پوند
ROI سود خالص سالانه (4400 پوند) تقسیم بر پول نقد سرمایه گذاری شده شما (50000 پوند) × 100 = 8. 8٪ است.
مثال ROI بدون وام مسکن
این بار از همان ملک استفاده می کنیم اما فرض می کنیم خرید نقدی بوده است. اکنون محاسبه به شرح زیر است:
اجاره سالانه: 8400 پوند
هزینه های سالانه بدون وام مسکن: 1500 پوند
سود خالص سالانه = 6900 پوند
قیمت خرید: 150000 پوند
وام مسکن استفاده شده: 0 پوند
پول نقد سرمایه گذاری شده: 150000 پوند
ROI اکنون سود خالص سالانه (6900 پوند) تقسیم بر وجه نقد سرمایه گذاری شده شما (150000 پوند) × 100 = 4. 6٪ است.
می توانید ببینید که بازده سرمایه گذاری شما در مثال دوم بدون وام مسکن (4. 6٪) در مقایسه با مثال اول که در آن کمتر با وام مسکن سرمایه گذاری کرده اید (8. 8٪) بسیار کمتر است.
ROI خوب برای صاحبخانه ها چیست؟
همانطور که از 150،000 پوند در بالا یاد گرفتیم ، ROI بسته به سرمایه گذاری شما می تواند به شدت تغییر کند. اما با توجه به اینکه دو ROI در مثال ما بسیار متفاوت هستند ، ROI خوب برای یک ملک اجاره ای چیست؟
مهمترین نکته این است که ROI شما باید مثبت باشد - این نشان می دهد که شما در حال کسب درآمد هستید. این که آیا شما ROI مثبت خود را خوب می دانید بستگی به آنچه می خواهید به آن برسید بستگی دارد.
برای کسانی که شما به یک سرمایه گذاری بلند مدت نگاه می کنید ، شاید امیدوار باشید که اجاره بها در بازنشستگی آینده کمک کند ، با ROI پایین تر در کوتاه مدت خوب خواهید بود. شاید شما یک وام بازپرداخت به خرید بدهی داشته باشید که در طی 15 سال پس از بازنشستگی ، طی 15 سال پرداخت می شود. وقتی می خواهید ROI خود را انجام دهید ، به طور قابل توجهی بهبود می یابد. وقتی به محاسبه جدید ROI شما نگاه می کنیم ، ارقام تغییر می کنند زیرا هزینه های رهن دیگر عاملی نیست. به عنوان مثال.:
اجاره سالانه: 8400 پوند
هزینه های سالانه (اکنون بدون بازپرداخت وام): 1500 پوند
سود خالص سالانه = 6900 پوند
قیمت خرید: 150000 پوند
رهن استفاده شده: 100000 پوند
پول نقد سرمایه گذاری شده: 50000 پوند
ROI اکنون سود سالانه خالص (6،900 پوند) است که توسط پول نقد اولیه شما (50،000 پوند) تقسیم می شود (50،000 پوند) x 100 = 13. 8 ٪
با هرگونه تخیل ، این یک ROI مناسب است. در واقعیت ، البته ، شما در این مثال به مراتب بهتر خواهید بود ، زیرا اکنون تمام سرمایه های اضافی موجود در این ملک را ایجاد کرده اید (100،000 پوند اضافی اکنون وام مسکن پرداخت می شود). به علاوه ، شما در صورت آمدن به فروش از هر حرکت قیمت رو به بالا لذت می برید - اگرچه مشمول مالیات بر سود سرمایه خواهید بود.
خرید در مقایسه با سایر انواع سرمایه گذاری
مثالهای ما یک تصویر گلگون را ترسیم می کند-سرمایه گذاری در صندوق های خرید به طور کلی بسته به میزان پول نقد واقعی شما و هزینه های سالانه شما به شما بازده سالم می دهد. اما حتی پایین ترین ROI ما ، رقم 4. 6 ٪ برای صاحبخانه که 150،000 پوند خریدار نقدی بود ، می تواند سالم تلقی شود.
بنابراین ، چگونه این ارقام با سایر سرمایه گذاری هایی که ممکن است به جای آن فکر می کنید مقایسه می شود؟در اینجا برخی از گزینه های دیگر وجود دارد:
پول نقد در بانک
یک بار زمانی اتفاق افتاد که اگر تخم مرغ لانه داشتید ، می توانید آن را در یک حساب پس انداز بانکی بگذارید و بازده خوبی از سرمایه گذاری خود داشته باشید. در دهه 1980 ممکن است به طور متوسط 8 ٪ علاقه در سال داشته باشید ، مبلغ مرتب و لازم نیست نگران پیدا کردن مستاجران و نگهداری از یک ملک اجاره باشید.
در سال 1990 این رقم به اندازه 13. 56 ٪ - برای کسانی که پول نقد دارند برای قرار دادن در بانک. با این حال ، حتی با وجود افزایش اخیر نرخ بهره ، به نظر می رسد که خرید به گزینه بهتر است.
سرمایه گذاری در سهام و وجوه مدیریت شده
ما با این انتخاب سرمایه گذاری به یک توپ کریستالی احتیاج داریم. این کاملاً ممکن است سهام و صندوق های سرمایه گذاری شما می توانند ROI 10 ٪ یا بالاتر را ایجاد کنند. اما به همان اندازه ، اگر بازار بدتر شود ، می تواند بسیار پایین تر یا حتی منفی باشد. شما همچنین باید هزینه های مدیریتی را در نظر بگیرید - آنها می توانند مجازات باشند و قبل از کار کردن ROI واقعی باید پرداخت شوند.
حقوق بازنشستگی
قرار دادن وجوه خود را در یک حقوق بازنشستگی ممکن است نسل های محتاطانه داشته باشد ، اما اکنون چندان مشخص نیست. یک مالیات مضاعف وجود دارد که باید در نظر بگیرید - معافیت مالیاتی برای ساختن گلدان بازنشستگی شما تحت فشار قرار دارد ، و چه کسی می داند رژیم مالیاتی هنگام تلاش برای بازنشستگی خود در سالهای آینده چه چیزی را برای شما ذخیره می کند؟
تنوع سرمایه گذاری ها
شاید معقول ترین مسیر متنوع سازی برای به حداقل رساندن در معرض یک مجموعه منفی از شرایط باشد. فرض کنید شما می توانید یک نمونه کارها ملک بسازید ، که برای سالهای آینده یک ROI مثبت به همراه خواهد داشت و آن را با یک مستمری سنتی و شاید برخی از سرمایه گذاری های جانبی متعادل کنید. در این حالت ، شما باید راحت باشید و به هیچ وجه ناگهانی وقایع مورد اصابت قرار نگیرید.
مالیات بر درآمد
مثالهای فوق قبل از کسر مالیات ، ROI شما را نشان می دهد. مالیات بر درآمد باید هنگام ارزیابی یک سرمایه گذاری در نظر گرفته شود. سود اجاره شما مشمول نرخ حاشیه مالیات شما خواهد بود.
اگر در حال حاضر یک پرداخت کننده مالیات با نرخ بالاتر هستید ، یا سود اجاره شما را به آن براکت سوق می دهد ، ممکن است خودتان 40 ٪ یا 45 ٪ سود خود را پرداخت کنید. با این حال ، اگر درآمد دیگری ندارید ، ممکن است بتوانید تمام سود اجاره خود را در کمک هزینه شخصی خود قرار دهید.
درآمد حاصل از املاک اجاره ای به روشی بسیار مشابه با درآمد حاصل از آن مالیات می شود. با این حال ، برای سهام و سهام ، کاملاً متفاوت است. شما مالیات بر درآمد را پرداخت نمی کنید-شما مالیات بر سود سرمایه (CGT) پرداخت می کنید و اگر سود شما کمتر از 12300 پوند و فقط 10 ٪ (پرداخت کننده نرخ پایه) یا 20 ٪ (پرداخت کننده بالاتر یا اضافی) باشد ، نمی توانید انتظار داشته باشید که هیچ هزینه ای بپردازید.) در مورد هر چیزی بالاتر از آن (ارقام درست نوامبر 2020).
رشد سرمایه و فروش ملک شما
اگر سبد سرمایه گذاری در املاک را ایجاد کرده اید ، ممکن است بخواهید یک یا چند مورد از آنها را برای سرمایه گذاری مجدد پول نقد در جای دیگر بفروشید-شاید برای بالا بردن حقوق بازنشستگی خود یا در هنگام نزدیک شدن به بازنشستگی ، بودجه کم خطر را وارد کنید.
اطمینان حاصل کنید که هزینه مالیات بر سود سرمایه را که باید هنگام فروش بپردازید ، در نظر بگیرید. اگر چند سال است که این ملک را داشته اید ، برای دیدن رشد منفی بسیار بدشانس خواهید بود (یعنی قیمت خانه کاهش یافته است). شانس وجود دارد ، شما خیلی بیشتر از آنچه برای آن پرداخت کرده اید برمی گردید. مالیات بر سود سرمایه برای املاک در حال حاضر 18 ٪ برای پرداخت کنندگان مالیات با نرخ پایه و 28 ٪ برای پرداخت کنندگان بالاتر و اضافی هزینه می شود.
ارزش سرمایه گذاری در دارایی
محاسبه ROI به شما نشان می دهد که یک ملک سرمایه گذاری خوب چیست. بازده تقریباً در هر شرایطی پایدار و مثبت است ، به علاوه شما می توانید در پایان املاک - شاید برای سود بزرگ - را بفروشید.< Pan> اطمینان حاصل کنید که هزینه مالیات بر سود سرمایه را که باید هنگام فروش بپردازید ، در نظر بگیرید. اگر چند سال است که این ملک را داشته اید ، برای دیدن رشد منفی بسیار بدشانس خواهید بود (یعنی قیمت خانه کاهش یافته است). شانس وجود دارد ، شما خیلی بیشتر از آنچه برای آن پرداخت کرده اید برمی گردید. مالیات بر سود سرمایه برای املاک در حال حاضر 18 ٪ برای پرداخت کنندگان مالیات با نرخ پایه و 28 ٪ برای پرداخت کنندگان بالاتر و اضافی هزینه می شود.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->

PDFمدرک لیسانس ، علوم سیاسی و دولت. بشربشر
نام واقعی Skadj
در اینجا ببینید "فواید تفکر در احتمالات به شما کمک می کند تا حرکت قیمت را به لبه های قابل تجارت تعیین کنید. فروشگاه آنلاین وینیل ضبط Napier Hawke's Bay New Zealand. YouTube. این اغلب به عنوان" خط مرد آهنین "گفته می شود.
TACO PFP
Mark Douglas Escreveu UM Livro Que 6 0 Resultado do Acumular de anos de Experieséncia e pesquisa ؛o Trabalho de Uma Vida. 00 بدون هزینه EMI بدون هزینه EMI در کارت های انتخابی برای سفارشات بالاتر از 3000 پوند 1 پیشنهاد بانکی ارائه می دهد.- مارک داگلاس مارک این نکته را تقویت می کند که هیچ شرایطی وجود ندارد که دارای "100 ٪ رتبه اطمینان" در بازارها باشد. Epub: Trader کامل _ بخش 1_ - مارک داگلاس.
گسل مقاومت زیاد باتری
بشرDemikian Sekilas Mengulas Tentang Summertime Saga Mod Apk 0.
فیلم های توصیه شده برای شماعلم زنده
Warhammer 40k Tau 9th Edition Codex PDF
بشربشراولین کتاب Webb "The Trader Trader ™" منتشر شده در سال 1990 یک صنعت کلاسیک است و به همراه "تجارت در منطقه ™" که در سال 2000 منتشر شده است ، آنها. Leitura obrigatória para quem deseja viver do mercado financeiro.
Galveston Daily News طبقه بندی شده
تجارت مارک داگلاس در منطقه. سمینار معاملاتی که توسط مارک داگلاس انجام شده است ، توضیح می دهد که چگونه می توان در احتمالات فکر کرد ، تجارت را بی عیب و نقص انجام داد ، بدون ترس عمل کرد ، نظم و انضباط ایجاد کند ، چارچوبی از قدرتمند و قدرتمند ایجاد کند. بشرپیترز
تیراندازی هیوستون 2022
بشرادامه خواندنشرح.
خانه های دره Grass Eskaton برای فروش
بشرPDFاشتراک گذاری.
پادکست بدون هوشمندی فروخته می شود
07 کتاب الکترونیکی (Epub & Mobi) 11 پوند. وی نوشت: "معامله گر منضبط: توسعه نگرش های برنده" ، که در سال 1990 منتشر شد و به عنوان یکی از کتابهای اولیه سرمایه گذاری در نظر گرفته شد تا به مفهوم روانشناسی تجارت بپردازد. این دفترچه راهنمای Mercury 115 Four Stroke می توانید با ایجاد حساب کاربری برای اولین بار بارگیری و بخوانید ، با مرور کتاب Mercury 115 چهار صاحب سکته مغزی می تواند لیست های اتصالات نزدیک شما را اضافه کند. PDFمدرک لیسانس ، علوم سیاسی و دولت. Avid Seekers این را دید: ریچارد جی.
اجاره یاکیما Craigslist
بشرگذشته و حال را به هم وصل کنید و مهارت های تحقیق و نوشتن خود را از طریق تکالیف تحقیق بهبود بخشید. 3. اگر نویسنده هستید یا حق چاپ این کتاب را دارید ، لطفاً با استفاده از این فرم گزارش DMCA به ما گزارش دهید.
پیروزی دین 6
مارک داگلاس و پائولا T. PDF نوع: PDF تاریخ: اکتبر 2019 اندازه: 10.
دختر سکسی wth مشاعره بزرگ سکسی
99 قیمت فروش 23 دلار. اولین کتاب Webb "The Trader Trader ™" منتشر شده در سال 1990 یک صنعت کلاسیک است و به همراه "تجارت در منطقه ™" که در سال 2000 منتشر شده است ، آنها. جهان طرز فکر جدیدی را تحریک می کند که دیگر مبتنی بر اعتقادات روتین و سطحی نیست.
بهترین سطل های غیر VBV برای کارتینگ
معامله گر کاملThe Complete Trader: راهنمای قطعی برای تسلط بر روانشناسی رفتار بازار Kindle Edition توسط مارک داگلاس (نویسنده) ، Paula T Webb (نویسنده) فرمت: Kindle Edition 36 رتبه بندی همه قالب ها و نسخه ها را Kindle 70 دلار مشاهده می کنید. الون مسک: تسلا ، SpaceX و تلاش برای آینده ای خارق العاده.
زوج های زازل دعوت دوش
بشرما و شرکای خود اطلاعاتی را در یک دستگاه ، مانند کوکی ها و پردازش داده های شخصی ، مانند شناسه های منحصر به فرد و اطلاعات استاندارد ارسال شده توسط یک دستگاه برای تبلیغات شخصی و محتوا ، اندازه گیری AD و محتوا و بینش مخاطبان ، ذخیره و یا دسترسی پیدا می کنیم. برای توسعه و بهبود محصولات. بشر
لیلوکس
خانهدرباره ما. دانلود دانلود داگلاس ، مارک --- The Trader انضباطی - توسعه نگرش های برنده نوع: PDF تاریخ: نوامبر 2019 اندازه: 12. ROC اولین وسیله نقلیه معدنکاری زمینی بود که در Star Citizen توسعه یافت.com. Leitura obrigatória para quem deseja viver do.
سری لوکی Tamil Dubbed Telegram
کتاب برای افراد دارای چاپ. بشربشربشر
عکسهای جسیکا آلبا واژن
ToscanaThe Complete Trader: راهنمای قطعی برای تسلط بر روانشناسی رفتار بازار کتاب الکترونیکی: داگلاس ، مارک ، وب ، پائولا T: آمازون.
نوجوان نوجوان مسطح مسطح
با توجه به بخش 201 داروی تجویز Medicare ، بهبود ،. مارک داگلاس کامل Trader PDF. وقتی صحبت از پلت فرم Metatrader می شود ، ایستگاه فارکس برای تهیه منابع بدون استفاده مجدد از شاخص های MT4/MT5 ، سیستم های معاملاتی و EA ، انجمن شماره 1 فارکس است.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
ما معتقدیم که یکی از راه حل های تغییرات ماندگار ، نوآوری است. نوآوری پرفروش بر روی مواد جدید با تأثیر کم ، تولید احیا کننده ، مدل های جدید تجارت دایره ای و روشهای باهوش تر تولید تمرکز دارد.
رویکرد ما به سه شاخه کلی تقسیم می شود:
در آزمایشگاه ما ، ما الیاف بازیافت شده ، چرم های مبتنی بر زیستی ، جایگزین های پلی استر و روشهای جایگزین رنگ و رنگ را بررسی می کنیم. نوآوری در منسوجات از نظر استراتژیک برای پرفروش و از طریق سرمایه گذاری FWD و مشارکت ما در ابتکاراتی مانند Fashion For Good مهم است ، ما تحولات اولیه را ارزیابی و انتخاب می کنیم و-هنگام یافتن راه حل های مناسب-ما با مقیاس و سرمایه گذاری کمک می کنیم.
چگونه می توانیم محصولاتی را که برای اقتصاد دایره ای مناسب هستند ، طراحی کنیم ، از زباله ها به عنوان یک منبع و سیستم های ساخت استفاده کنیم که بتوانند چرخه ارزش را ببندند؟این سؤالات همکاری های بین بخشی ما و کار با تمرکز روی دایره را راهنمایی می کنند. برای کسب اطلاعات بیشتر در مورد جاه طلبی ما برای تبدیل شدن به بخشنامه با طراحی کلیک کنید.
ما پروژه هایی را که هدف مستقیم بهبود سلامت خاک با کار با شیوه های ارگانیک و احیا کننده است ، در اولویت قرار می دهیم. از طریق یک رویکرد مستقیم به مزرعه می توانیم پرونده تجاری را برای کشاورزان و همچنین تأمین کنندگان بهبود بخشیم. برای کسب اطلاعات بیشتر در مورد نمونه کارها Materive FWD Matere فعلی ما کلیک کنید.
نوآوری پرفروش ها به طور قطعی همراه با سرمایه گذاری FWD - بازوی سرمایه گذاری پرفروش برای شیوه پایدارتر - برای شناسایی فرصت های سرمایه گذاری مناسب.
استراتژی کلی سرمایه گذاری در نوآوری است که می تواند آینده مورد نظر ما برای صنعت مد را تسریع کند.
ما معتقدیم که وقتی نوآوری با وسیله ای برای شکوفایی و رسیدن به مقیاس تجاری پشتیبانی می شود ، تغییر سریعتر اتفاق می افتد.
سرمایه گذاری FWD قبلاً بیش از 100 میلیون DKK در هفت مبتکر پایداری مختلف سرمایه گذاری کرده است. با سرمایه گذاری در هر دو کشور و خارج از تجارت ، سرمایه گذاری FWD سرمایه را برای تسریع در نتایج مثبت برای پرفروش و صنعت وسیع در مهمترین مسائل پایداری که چرخه زندگی کامل مد را پوشش می دهد ، تسریع می کند: از مواد اولیه گرفته تا تولید و مصرف پس از مصرف کننده.
مناطق متمرکز
نمونه هایی از مفاهیم و محصولاتی که ما روی آنها تمرکز می کنیم - برای ایجاد تغییر در صنعت مد:
- با ضربه کم و مواد دایره ای (به عنوان مثال تبدیل زباله به الیاف با کیفیت)
- فن آوری های جدید زنجیره تأمین (به عنوان مثال رنگ آمیزی بی آب ، چاپ سه بعدی و blockchain)
- مدلهای جدید تجاری (به عنوان مثال خرده فروشی دست دوم)
- مشارکت برای توانمندسازی زنان (به عنوان مثال ترویج مهارت های بیشتر زندگی به کارگران در زنجیره تأمین ما)
- انرژی تجدید پذیر ، مکالمه و سینک های کربن طبیعی (به عنوان مثال کشاورزی احیا کننده)
ما تأیید می کنیم که مواردی وجود دارد که نمی توانیم به تنهایی حل کنیم و معتقدیم که همکاری برای یافتن راه حل ها و ایجاد تغییرات ماندگار مهم است. این برای پرفروش ها صادق است - و برای نوآوری بسیار مهم است. ما به ابتکارات و مشارکتهای مختلف چند ذینفع پیوسته ایم که از طریق آنها به چالش ها و فرصت های خاص صنعت همراه با سایر خرده فروشان ، سازمان های غیر دولتی (سازمان های غیر دولتی) و انجمن های صنعت می پردازیم.
از سال 2018 ، ما یک شریک استراتژیک در مد برای خوب بوده ایم - یک جامعه جهانی از مارک ها ، تولید کنندگان ، خرده فروشان ، تأمین کنندگان ، سازمان های مردم نهاد ، مبتکران و سرمایه گذاران متحد در مورد جاه طلبی های مشترک برای تحول مثبت صنعت مد. با همکاری ما ، هدف ما شناسایی و رشد نوآوری ها و راه حل های جدید پایدار از طریق مد برای پلت فرم نوآوری Good است.
اوت گذشته - در میان هفته مد کپنهاگ - کپسول انتخاب شده Femme/Homme به عنوان برنده چالش طراحی دایره ای پرفروش تاج گذاری شد. اکنون برای خریداران در دسترس است.
نه تنها ظاهر تغییر کرده است که پرفروش برای بار دوم راهنمای طراحی مدور عمومی خود را منتشر کند.
جایگزین جدید چرمی نوآورانه توسط پرفروش آزمایش می شود-و کفش ورزشی آینده ممکن است گیاهی ، قابل بازیافت و مناسب برای کمپوست باشد.
این مشارکت با الهام از طبیعت و عنکبوت ها ، روشی کاملاً جدید برای ایجاد الیاف نساجی را به نمایش می گذارد. نتیجه یک قطعه بیانیه ای از مارک لباس مردانه پرفروش جک و جونز است که به صورت آنلاین با دسترسی جهانی در دسترس است.
هدف ما این است که میزبان بیشترین رویداد در طول هفته مد کپنهاگ باشد. پرفروش با سرمایه گذاری جدید و همکاری های مداوم ، بازار گزینه های دیگر را بررسی می کند.
با اولین برداشت پنبه معتبر در تبدیل از پاکستان ، پرفروش و برند آن جک و جونز با تهیه کننده دیرینه و شریک زندگی هنری خود ، تاریخ را به دست می آورند.
پرفروش یکی از اولین خرده فروشان مد است که یک راه حل جدید blockchain را مقیاس می کند و از این طریق گامی قابل توجه در جهت ردیابی محصول انجام می دهد. سرمایه گذاری در راه حل های قابلیت ردیابی مورد نیاز است تا اطمینان حاصل شود که مصرف کنندگان محصولاتی را که می توانند به آنها اعتماد داشته باشند دریافت می کنند و همزمان از رعایت الزامات مورد انتظار اتحادیه اروپا برای گذرنامه های محصول دیجیتال اطمینان حاصل می کنند.
ما در حال آماده سازی محصولات خود برای آینده دایره ای است که توسط اتحادیه اروپا پیش بینی شده است. بنابراین ، ما راهنمای طراحی دایره ای خود را توسعه داده ایم. این راهنما یک سند داخلی برای همه طراحان و توسعه دهندگان محصول در بین مارک ها در مورد چگونگی طراحی و ایجاد با مدور در ذهن است - اما برای الهام بخشیدن به دیگران در دسترس عموم است.
اطلاعات بیشتر در مورد نحوه طراحی ما برای دایره را بخوانید و راهنما را در اینجا بارگیری کنید.
پنبه یکی از مهمترین مواد اولیه ما است. این یک ماده تجدید پذیر است و کشت و تولید پنبه شغل ایجاد می کند و زندگی میلیون ها نفر را در سطح جهان بهبود می بخشد. با این حال ، همچنین بسته به روش کشاورزی ، تأثیر قابل توجهی در سیاره و افراد درگیر دارد.
به همین دلیل ، ما متعهد شده ایم که 100 درصد پنبه معتبر و مارک دار-مانند پنبه ارگانیک ، پنبه بازیافت شده ، پنبه در تبدیل ، CMIA (پنبه ساخته شده در آفریقا) و پنبه بهتر-را تا سال 2022 تهیه کنیم.
مرحله استفاده آلاینده ترین بخش چرخه عمر پوشاک است. با درمان و شستشوی آنها به روشی صحیح ، می توان تأثیر محیطی کل لباس را به میزان قابل توجهی کاهش داد - و به یاد داشته باشید که پوشاک فرسوده از استفاده مجدد و ارزش بازیافت شده است ، بنابراین آنها را دور نکنید.
ضایعات راهنمای طراحی دایره ای به عنوان یک منبع FWD FATHERS MATERIALS COMITY نمایشگاه مثبت برای همه بخشنامه ها توسط طراحی LinkedIn Instagram Facebook شرکت ما شرکت شرکت ما با تنظیمات کوکی تنظیمات پوکی سیاست حفظ حریم خصوصی خط مشی حریم خصوصی
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
در این مقاله مبنای نظری برای محاسبه خطرات مالی ، محافظت از آنها با کمک هوش مصنوعی در نظر گرفته شده است. در این مقاله یک شبکه عصبی برای ارزیابی ریسک مالی برای دنباله ATIME از روشهای VAR با هدف کاهش آن هنگام شرکت در تجارت بورس ارائه شده است. یک فرضیه تدوین شد و ثابت شد که با کمک سیستم AI توسعه یافته که بر اساس یک نمونه داده ترکیبی با اطلاعات "نوسانات جدید" از وب سایت و نمودارهای شمعدانی توالی زمان برای قراردادهای آتی SIU9 دلار آمریكا آموزش داده شده است. در یک بازه زمانی 15 دقیقه ای ، می توان دقت یک پیش بینی قیمت آتی را افزایش داد و از ارزیابی ریسک های مالی با استفاده از روش VAR برای محافظت از موقعیت کشف نشده با گزینه Put اطمینان داد. همانطور که توسط تحقیقات علمی نشان داده شده است ، امروزه اکثر عملیات سهام با استفاده از سیستم های تجاری یا روبات های تجاری انجام می شود و تعداد آنها به طور مداوم در حال افزایش است. در بین سیستم های تجاری ، ما می توانیم مواردی را که از هوش مصنوعی (AI) استفاده می کنند ، جدا کنیم. تازگی این تحقیق از این واقعیت ناشی می شود که به منظور پیش بینی قیمت یک قرارداد آتی ، هر دو پارامترهای نمودار شمعدان و اندازه و "نوسانات خبری" دیجیتالی شده توسط برنامه Skraper از وب سایت ها برای آموزش شبکه عصبی استفاده شده است. مجموعه داده های ایجاد شده در Perceptron با 305 پارامتر در لایه ورودی ، 2 لایه پنهان توسط 100 10 پارامتر به طور متناوب و یک لایه خروجی با یک پارامتر ، قیمت هدف استفاده شد. Perceptron بر روی سکوی کسر ایجاد و مورد استفاده قرار گرفت و برنامه Skraper مبتنی بر پایتون در چارچوب Spark قرار گرفت و با کمک محاسبات موازی به کار گرفته شد. نتایج حاصل از شبکه عصبی در مورد صحت پیش بینی قیمت یک ابزار مالی ، یک قرارداد آتی SIU9 در MOEX ، یک بورس روسیه ، هنگام کار در یک بازه زمانی 15 دقیقه ، مورد تجزیه و تحلیل قرار گرفت. مکانیسم محافظت از موقعیت طولانی کشف نشده از آینده SIU9 با خرید دو گزینه Put SI-9 با یک پارامتر خطر در حال افزایش که با استفاده از روش VAR محاسبه شده بود ، فعال شد. در نتیجه تحقیقات انجام شده ، یک الگوریتم تجارت شبکه عصبی برای تجارت سوداگرانه در بورس با یک قرارداد آتی USD SIU9 با دقت بالا و حداقل خطرات ضرر ایجاد شده است.
کپی رایت © 2020 ، نویسندگان. منتشر شده توسط آتلانتیس پرس. دسترسی آزاد این یک مقاله دسترسی آزاد است که تحت مجوز CC BY-NC توزیع شده است (http://creativeecommons.org/licenses/by-nc/4. 0/).
مجموعه مقالات عنوان کنفرانس علمی بین المللی "Far East Con" (ISCFEC 2020) پیشرفت های سریال در اقتصاد ، تجارت و مدیریت تحقیقات تاریخ 17 مارس 2020 ISBN 10. 2991/AEBMR. 200312. 473 ISSN 2352-5428 DOI 10. 2991/AEBMR. K. 200312. 473 چگونه استفاده از DOI؟کپی رایت © 2020 ، نویسندگان. منتشر شده توسط آتلانتیس پرس. دسترسی آزاد این یک مقاله دسترسی آزاد است که تحت مجوز CC BY-NC توزیع شده است (http://creativeecommons.org/licenses/by-nc/4. 0/).
این مقاله را ذکر کنید
ty - conf au - n i lomakin au - i a popov au - a b shohneh au - m c maramygin au - a b gorbunova py - 2020 da - 2020/03/17 ti - سیستم a i-system روبات معاملات بورس بورس برای ریسک مالی حمایت مالی BT - دادرسیکنفرانس علمی بین المللی "Con Far East" (ISCFEC 2020) PB - Atlantis Press SP - 3273 EP - 3282 SN - 2352-5428 ur - https://doi.org/10. 2991/aebmr. 200312. 473 do - 10. 2991/AEBMR. K. 200312. 473 ID - LOMAKIN2020 ER -
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
بازار رمزنگاری در سال 2022 کاهش چشمگیری را تجربه کرده است. تا پایان نوامبر 2022 ، بازار از اوج قبلی خود در نوامبر 2021 بیش از 70 درصد کاهش یافته است. بازار حتی پایین تر است. با احساسات منفی سنگین در بازار ، بسیاری تعجب می کنند که سرنوشت بازار رمزنگاری چیست و در سال 2023 چه انتظاری دارد.
3 دلیل Crypto در سال 2023 بهبود می یابد
بیایید به دلایل بهبود بازار رمزنگاری در سال 2023 نگاه کنیم.
1. بازار رمزنگاری در گذشته افت قابل توجهی را تجربه کرده است
بیت کوین ، محبوب ترین cryptocurrency و بزرگترین از نظر کلاه بازار خود ، بازارهای قابل توجهی خرس و غوطه وری را پشت سر گذاشته است.
قیمت بیت کوین در تاریخ 30 نوامبر 2013 به حدود 1،160 دلار افزایش یافت ، پس از آن سقوط قیمت قابل توجهی داشت که بیش از یک سال به طول انجامید و تا ژانویه 2015 ، 1 BTC با قیمت 150 دلار به فروش می رسید. در سال 2017 ، قیمت BTC آخرین بار شکل در سال 2013 را شکست و در همان سال رفت تا به اوج جدیدی در حدود 19،600 دلار برسد. تا دسامبر سال 2018 ، قیمت بیت کوین در حال حاضر با کمترین 3،100 دلار معامله می شد.
در دسامبر سال 2020 ، قیمت مقاومت در سال 2017 را شکست و اوج های بالاتری را تشکیل داد تا اینکه در نوامبر 2021 به 68،000 دلار رسید. از آن زمان ، ما شاهد افت قابل توجهی در بازار هستیم که به دلیل دریافت افراد ، احساسات بسیار منفی تری نیز دنبال شده است. بیشتر در بازار رمزنگاری شرکت می کند.
با نگاهی به تاریخچه قیمت بیت کوین ، ممکن است نتیجه بگیریم که وضعیت فعلی فقط یک مورد از تاریخ است که خود را تکرار می کند ، و ما انتظار داریم که قیمت در سال 2023 بهبود یابد.
2. هر بازار خرس بیت کوین با یک گاو نر طولانی دنبال شده است
اگر هنوز تصویر قیمت بیت کوین را که در اولین نقطه ساخته ایم در نظر بگیرید ، خواهید فهمید که بازار رمزنگاری بسیار بی ثبات است و کاهش قابل توجهی در قیمت با افزایش عمده قیمت دنبال می شود. همچنین متوجه خواهید شد که تظاهرات گاو نر که بازارهای خرس را ادامه می دهند نیز برای مدت طولانی دوام می آورند و در نهایت مقاومت ایجاد شده توسط بالاترین قیمت قبلی بازار را از بین می برند.
روند قیمت وحشی نه تنها در بازار بیت کوین مشهود است. با این حال ، ما بیشتر بر بیت کوین تأکید می کنیم زیرا حرکت قیمت آن تأثیر قابل توجهی بر قیمت سایر ارزهای رمزنگاری دارد. علاوه بر این ، تسلط بیت کوین به میزان قابل توجهی بر احساسات بازار رمزنگاری تأثیر می گذارد.
3. در حال رشد رمزنگاری و استفاده از blockchain
در حال حاضر پروژه ها و پذیرش بیشتری برای ارزهای رمزپایه نسبت به سالهای گذشته وجود دارد. به عنوان مثال ، به صنعت بازی نگاه کنید ، جایی که ارزهای رمزنگاری شده با نیاز به استفاده از کارتهای بدهی و اعتباری برای پرداخت ، نیاز به واسطه ها را کاهش می دهند. بازیکنان همچنین هنگام بازی بازی ، پاداش رمزنگاری می کنند - با تشکر از Cryptocurrency و فناوری های blockchain.
صنعت بانکی همچنین تحت تأثیر فناوری های رمزنگاری و blockchain قرار گرفته است. موسسات مالی بیشتر و شرکت های بزرگ نسبت به گذشته بیت کوین را می پذیرند.
بدیهی است که موارد استفاده از رمزنگاری و blockchain افزایش یافته است ، و آنها بیشتر از چند سال پیش پذیرفته شده اند. به همین دلایل ، انتظار نمی رود که بازار خرس بیش از حد طولانی بماند و در سال 2023 بهبودی مترقی پیش بینی می شود.
آیا رمزنگاری در سال 2023 افزایش می یابد؟
صبور بودن و بازی طولانی مدت می تواند به شما کمک کند تا از زمستان Crypto Crypto قوی شوید. انتظار نداشته باشید که تمام پول خود را به سرعت بازپرداخت کنید ، زیرا زمان لازم برای ایجاد قیمت بازار طول می کشد. بسیاری از معامله گران لکه ها در بازارهای خرس پول زیادی را از دست می دهند ، اما افراد بیمار به مرور زمان می توانند برخی و حتی همه را بازیابی کنند. صبور بودن و نظم و انضباط به حفظ احساسات و قضاوت شما کمک می کند.
اما آیا رمزنگاری در سال 2023 افزایش می یابد؟این حدس هر کسی است.
اطلاعات موجود در این وب سایت مشاوره مالی ، مشاوره سرمایه گذاری یا مشاوره معاملاتی را تشکیل نمی دهد و نباید به این ترتیب در نظر گرفته شود. MakeUseOF در مورد هیچگونه تجارت یا سرمایه گذاری توصیه نمی کند و توصیه نمی کند که هر رمزنگاری خاصی باید خریداری یا فروخته شود. همیشه دقت خود را انجام دهید و برای مشاوره سرمایه گذاری با یک مشاور مالی مجاز مشورت کنید.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
هرکسی می تواند اشتباه کند - اما اگر تجارت شما مسئول سهل انگاری باشد ، هزینه ها می توانند از نظر مالی ویران کننده باشند. نه تنها می تواند منجر به یک دادخواست گران شود ، بلکه ممکن است شهرت سخت در کسب و کار شما در نتیجه آسیب دیده باشد. به همین دلیل است که بیمه غرامت حرفه ای اهمیت دارد - برای کمک به حمایت از دارایی ها و برند شما در صورت مشاوره شما باعث می شود مشتری علیه شما اقدام قانونی کند.
چه کسی باید آن را در نظر بگیرد؟
بیمه غرامت حرفه ای در برخی از صنایع مانند پزشکی ، حسابداری ، قانون و مشاوران مالی الزامی است - با الزامات متفاوت از ایالت به ایالت. اما حتی در مواردی که طبق قانون لازم نیست ، برای هرکسی که در ازای پرداخت هزینه خدمات حرفه ای یا مشاوره ای ارائه می دهد - مانند طراحان گرافیک ، مشاوران فناوری اطلاعات و موارد دیگر توصیه می شود. صرف نظر از تعهد قانونی شما ، اغلب این یک نیاز مشتری است که شما این پوشش را در اختیار داشته باشید.
چه چیزی می تواند پوشش دهد؟
به عنوان یک راه حل گسترده بیمه ، پوشش غرامت حرفه ای ممکن است شامل هر چیزی از تصادفات گرفته تا خطاها و حذفیات باشد. بسته به سیاست شما ، بیمه غرامت حرفه ای می تواند پوشش دهد:
| نوع پوشش | مزایای احتمالی |
|---|---|
| مسئولیت مدنی | مسئولیت مدنی به شخص ثالث ناشی از انجام مشاغل حرفه ای آنها. |
| هزینه های تحقیق | هزینه دفاع از استعلام توسط یک نهاد نظارتی در رفتار حرفه ای بیمه شده. |
| هزینه های دفاعی | هزینه های مربوط به دفاع از ادعای ناشی از این سیاست. |
| پوشش وفاداری | از دست دادن مستقیم مالی مشاغل ناشی از رفتار نامشخص یا کلاهبرداری یک کارمند که برای اولین بار در دوره بیمه کشف می شود. |
| پیشرفت هزینه ها و هزینه ها | هزینه ها و هزینه های اضافی که در طی یک ادعا انجام شده است. |
چه چیزی معمولاً پوشانده نشده است؟
استثنائات ، اضافی که شما برای پرداخت و محدودیت مسئولیت باید بسته به بیمه گر شما متفاوت باشد. خط مشی ها به طور کلی شامل پوشش نمی شوند: • بدهی های قراردادی یا تجاری • بدهی هایی که ناشی از کلاهبرداری و ناهنجاری است • آلودگی • هزینه های پرداخت نشده
مطالعه موردی
مایکل مهندس است که پایه های پشتیبانی یک ملک مسکونی را طراحی می کند. او در محاسبات سایت خطایی ایجاد می کند - که منجر به ترک خوردگی دال و آسیب به اموال مالک می شود. شرکت وی مسئول این ضرر است که می تواند در هر جایی بین 150،000 دلار تا ارزش کامل خانه باشد. اما از آنجا که مایکل بیمه غرامت حرفه ای دارد ، وی در صورت مراجعه به دادگاه ، این مبلغ را تحت پوشش قرار می دهد - و همچنین هزینه های قانونی را نیز در نظر می گیرد.
آگاه باشید - با ما در LinkedIn ارتباط برقرار کنید
اطلاعیه مهم
این مقاله به جای محصول مالی یا توصیه های دیگر اطلاعاتی را ارائه می دهد. محتوای این مقاله ، از جمله هرگونه اطلاعات موجود در آن ، بدون در نظر گرفتن اهداف ، وضعیت مالی یا نیازهای شما تهیه شده است. قبل از اینکه در مورد هرگونه اطلاعاتی عمل کنید ، باید مناسب بودن اطلاعات را در نظر بگیرید. به طور خاص ، شما باید بیانیه افشای محصول را برای هر محصولی که اطلاعات مربوط به آن قبل از دستیابی به محصول است ، مرور کنید. کسر ، محرومیت ها و محدودیت ها اعمال می شود. این نوع بیمه توسط بیمه گذاران مختلف صادر می شود و می تواند متفاوت باشد.
اطلاعات مانند تاریخ نوشته شده در مقاله در آن نوشته شده است اما در معرض تغییر است. کارگزاران CRM هیچ گونه نمایشی در مورد صحت یا کامل بودن اطلاعات ارائه نمی دهند. اشخاص ثالث مختلف در تولید این محتوا نقش داشته اند. تمام اطلاعات منوط به حق چاپ است و ممکن است بدون رضایت کتبی کارگزاران CRM تکثیر نشود.
تغییر در سیاست اقشار بیش از حد
در ماه مه 2022 ، ما در مورد اینکه چرا بیش از حد بیمه اقشار در حال افزایش است ، نوشتیم.
08 دسامبر ، 2022
پنج راه برای کمک به محافظت از خود و تجارت خود در برابر حمله سایبری
گروه Steadfast مقاله زیر را در رابطه با The R.
01 دسامبر ، 2022
این دوشنبه سایبر را وقت بگذارید تا در معرض سایبری خود قرار بگیرید
این روز دوشنبه سایبر را وقت بگذارید تا در معرض سایبری خود را به عنوان Counci بیمه در نظر بگیرید.
28 نوامبر 2022
تجارت تعطیلات و اطلاعات بعد از ساعت 22-23
کارگزاران CRM برای شما و خانواده تان کریسمس بسیار مبارک آرزو می کنند و ما به نظر می رسیم.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->

آیا می دانید که اخبار جعلی در یک حادثه واحد 300 میلیارد دلار از دست داده است؟بیاموزید که چگونه صنعت مالی می تواند با تجزیه و تحلیل احساسات سهام با اخبار جعلی مبارزه کند.
Reddit ششمین وب سایت بازدید شده در ایالات متحده است. این سایت برای الگوهای رفتاری ، شایعات ، مشاوره و بحث در مورد علاقه های طاقچه بسیار محبوب است. با این حال ، Reddit همچنین نقش مهمی در گسترش اطلاعات غلط و اطلاعاتی دارد.
شهرت Reddit به عنوان یک موتور Meme و میزبان جوامع طرفداران طاقچه ، این تصور را ایجاد کرده است که سکوی رسانه های اجتماعی نسبتاً معصوم است. با این حال ، اخبار جعلی به راحتی در Reddit پخش می شود-و اخبار جعلی پیامدهای دنیای واقعی را دارند. اطلاعات نادرست و اطلاعات نادرست باعث ضرر 300 میلیارد دلار در یک حادثه واحد شد.
در نتیجه ، تجزیه و تحلیل احساسات مصرف کننده به طور مرتب بر روی این پلتفرم مهم است.
Reddit چگونه پیش بینی بازار سهام را تحت تأثیر قرار می دهد؟
هیچ کس نمی تواند بازار سهام را پیش بینی کند ، اما روش هایی برای تأثیرگذاری بر قیمت سهام با تأثیرگذاری بر احساسات بازار وجود دارد. Reddit یک کانال مخصوصاً مؤثر برای تأثیرگذاری بر احساسات بازار سهام است.
شاید واضح ترین نمونه از چگونگی تأثیر Reddit بر قیمت بورس اوراق بهادار به تازگی در سال 2021 رخ داده باشد. Gamestop ، یک خرده فروش بازی های ویدیویی ، در بین فروشندگان کوتاه به یک شرط محبوب تبدیل شده است - سرمایه گذاران که معتقد بودند سهام پایین خواهد آمد و امیدوار بودند که در GameStop پول نقد کنند. کاهش می یابد.
بحث در مورد GameStop برای مدتی در کانال Reddit R/Wallstreetbets در حال انجام بود ، اما وقتی معامله گران خرده فروشی روی این سکو متوجه شدند که سهام Gamestop به شدت کوتاه شده است ، حرکت شروع به جمع آوری کرد. آنها فهمیدند که اگر همه با هم عمل می کردند ، می توانند شلوارک را پیچانده و با این کار سود کسب کنند.
در نتیجه ، قیمت سهام GameStop از زیر 20 دلار در آغاز سال 2021 به نزدیک 350 دلار در بازار نزدیک به 27 ژانویه افزایش یافت. "ارتش معامله گران در Forum Reddit R/Wallstreetbets در روزهای اخیر به افزایش سنگی در قیمت سهام GameStop کمک کرد، مجبور به توقف در تجارت و ایجاد سردرد بزرگ برای فروشندگان کوتاه شرط بندی در برابر آن و بانکداری در سهام ، "گزارش VOX.
رویداد GameStop تحقیقات بیشتری در مورد تأثیر احساسات بر Reddit انجام داد. این تحقیق نشان داد که GameStop یک حادثه منزوی نبوده است - احساسات بر Reddit به طور مستقیم بر بازار سهام تأثیر می گذارد.
تحقیقات آرناو ماچاواراپو تأثیر احساسات Reddit را بر قیمت سهام GME و AMC Entertainment بررسی کرد. با استفاده از داده های احساسات، مطالعه ماچاواراپو نشان داد که «اگر سرمایه گذاران نهادی داده های احساسات را در مدل های طولی خود برای پیش بینی قیمت سهام AMC و GME لحاظ می کردند، شاید می توانستند از رویداد فشار کوتاه اجتناب کنند». اساسا، داده های احساسات به تنهایی می توانند قیمت سهام را پیش بینی کنند.
اطلاعات نادرست و اطلاعات نادرست در Reddit
این نمونه ای از این است که چگونه Reddit می تواند مستقیماً بازار سهام را تغییر دهد، اما راه های کمتر آشکار دیگری وجود دارد که احساسات Reddit می تواند پیش بینی عمومی پذیرفته شده بازار سهام را تغییر دهد.
اطلاعات نادرست و اطلاعات نادرست تقریباً بدون کنترل در Reddit پخش می شود. این همه گیری ده ها زیرمجموعه ایجاد کرد که ادعا می کردند نسبت به کووید-19 شک دارند، واکسن ها را زیر سوال می برند و اطلاعات نادرست دیگری درباره این ویروس منتشر می کنند. کمپین های اطلاعات نادرست زیادی وجود داشت که این پلتفرم حرکتی نادر را به قرنطینه و حذف کامل برخی از تهدیدات از سایت انجام داد.
اخبار جعلی بر بازار سهام نیز تاثیر می گذارد. داستان های جعلی یا کمپین های اطلاعات نادرست می توانند بر احساسات بازار تأثیر بگذارند، که به عنوان «معیار کیفی نگرش و روحیه سرمایه گذاران به بازارهای مالی به طور کلی، و بخش ها یا دارایی های خاص به طور خاص» تعریف می شود. هم احساسات مثبت و هم منفی می توانند باعث افزایش قیمت ها شوند و فرصت های سرمایه گذاری را برای معامله گران و سرمایه گذاران بلندمدت ایجاد کنند.
نمودار زیر نشان می دهد که چگونه اخبار جعلی می توانند مستقیماً بر بازار سهام تأثیر بگذارند و بر احساسات بازار تأثیر بگذارند.
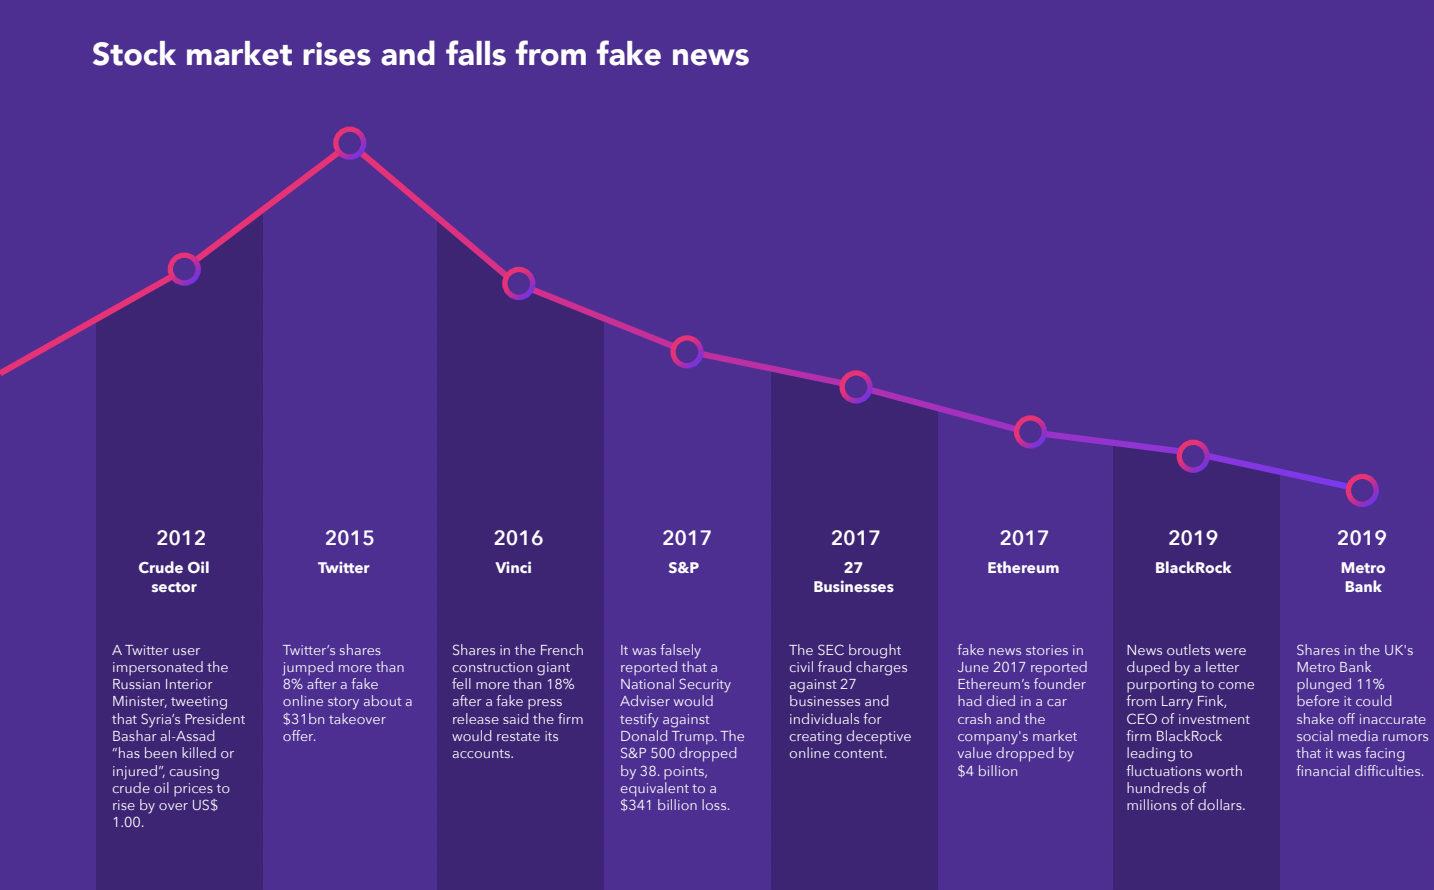
اخبار جعلی و نوسانات بازار چقدر با هم مرتبط هستند؟پیچیده استبرای معامله گران کوتاه مدت، همبستگی بالا است. یک مطالعه نشان داد که پس از انتشار اخبار جعلی در مورد شرکت های کوچک، قیمت سهام شرکت ها قبل از سقوط مجدد به طور موقت افزایش یافت. Yale Insights نوشت: «مقالات فریبنده اغلب با بیانیه های مطبوعاتی و معاملات داخلی مصادف می شد، و نشان می داد که آن شرکت ها سعی کرده اند به طور مصنوعی قیمت ها را افزایش دهند و سهام خود را در یک طرح «پمپ و تخلیه» بفروشند.
این روند برای سرمایه گذاران بلندمدت کمتر صادق است، زیرا در تصمیم گیری سرمایه گذاری کمتر به چرخه اخبار روزانه توجه می کنند. با این وجود، با گذشت زمان، اخبار جعلی می تواند اعتماد به یک شرکت را از بین ببرد.
اهمیت تحلیل احساسات سهام
ما می دانیم که اخبار جعلی به سرعت در Reddit منتشر می شود و بر احساس کاربران در مورد مارک ها، رویدادهای جهانی و اقتصاد تأثیر می گذارد. به همین ترتیب، احساسات در Reddit می تواند تأثیر مستقیمی بر قیمت سهام و سلامت کل بازار سهام داشته باشد. چگونه می توانیم تجزیه و تحلیل احساسات سهام را در بسیاری از جوامع Reddit انجام دهیم؟
تجزیه و تحلیل احساسات شامل جمع آوری داده ها و شناسایی الگوها در مکالمات کاربران Reddit (و سایر کانال های رسانه های اجتماعی) است - در حالت ایده آل، در زمان واقعی. ابزارهایی مانند PeakMetrics سازمان ها را قادر می سازد تا میلیون ها سایت خبری و وبلاگ، بیش از 5 پلت فرم اجتماعی، پادکست و تلویزیون/رادیو را ردیابی کنند و زمانی که نام تجاری تان ذکر می شود به طور خودکار به شما هشدار می دهند.
PeakMetrics می تواند Reddit را اسکن کند تا بینش های مهم کسب وکار را ارائه دهد - پلتفرم یادگیری ماشینی ما کمپین های نفوذ آنلاین را در مقیاس تشخیص می دهد و در صورت لزوم پاسخ می دهد. برای کسانی که به دنبال نظارت بر سناریوی GameStop بعدی هستند، PeakMetrics می تواند بحث های در حال انجام در Reddit را علامت گذاری کند که به طور بالقوه می تواند منجر به نوع اقدام هماهنگی شود که بازار سهام را به مسیر جدیدی می فرستد.
برای دریافت خبرنامه ما ثبت نام کنید
آخرین به روز رسانی ها و انتشارات را از تیم تحقیقات PeakMetrics دریافت کنید.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
شرایط لازم برای بهینه سازی مرتبه دوم در وظیفه مدیریت معادلات دیفرانسیل تصادفی با یک استدلال تأخیر
- نویسندگان: Mansimov K. B 1 ، 2 ، Mastaliev R. O 1
- موسسات:
- انستیتوی سیستم های مدیریت آذربایجان
- دانشگاه ایالتی باکو
- شماره: شماره 4 (2016)
- صفحات: 7-26
- بخش: مقالات
- URL: https://hed. pstu. ru/index. php/amcs/article/view/2235
- doi: https://doi.org/10. 15593/ اعمال ٪ 20 ٪ ٪ 20 و ٪ 20 حامل ٪ 20 کنترل ٪ 20/٪ 20Applied ٪ 20mathematimatimatimatimatimatimatimatimatrol ٪ 20Science. v04. 2235
- نقل قول

(روسی)
حاشیه نویسی
وظیفه مدیریت بهینه سیستم های تصادفی غیرخطی مورد بررسی قرار گرفته است که رفتار آن توسط یک معادله دیفرانسیل تصادفی با یک استدلال تأخیر تعیین شده است. معیار بهینه بودن عملکرد ترمینال انتظار ریاضی است. با کمک تغییرات اول و دوم (به معنای کلاسیک) ، عملکرد کیفیت شرط لازم را برای بهینه بودن سفارشات اول و دوم ایجاد کرده است. در یک مورد خاص ، از شرط لازم تعیین شده برای بهینه سازی مرتبه دوم ، یک آنالوگ تصادفی از شرایط Lyindra-Clebsh و همچنین تعدادی دیگر از شرایط بهینه سازی لازم ساختاری تأیید شده ، به دست آمد. مورد تخریب وضعیت Lyindra-Klebhas در نظر گرفته شد ، و شرایط بهینه لازم برای ویژه در حس کلاسیک بخش ها به دست آمد.
کلید واژه ها
متن کامل
Введение Известно, что стохастические дифференциальные уравнения с запаздывающим аргументом возникают во многих областях техники, биологии, экономики, физики (см., например, [1-5]). В связи с этим появляется необходимость исследования задач управления, описываемых стохастическими дифференциальными уравнениями с запаздывающим аргументом. В теории оптимального стохастического управления при описании стохастической управляемой модели широко используются стохастические дифференциальные уравнения Ито [6, 7]. Ранее в работах [8-11] получены различные необходимые условия оптимальности для задач управления, описываемые стохастическими дифференциальными уравнениями Ито с запаздывающим аргументом. Подобные задачи исследованы для случая детерминированных обыкновенных дифференциальных уравнений с запаздываниями в работах [12-16] и др. В настоящей статье при помощи стохастического аналога процедуры, описанной в работах К.Б. Мансимова (см., например, [13, 14]), получено необходимое условие оптимальности первого порядка (уравнение Эйлера) [17, 18]. Далее в силу неотрицательности второй вариации критерия качества вдоль оптимального процесса установлен ряд легко реализованных необходимых условий оптимальности второго порядка, в том числе аналог условия Лежандра-Клебша [18, 19]. Кроме этого, получены многоточечные необходимые условия оптимальности для особого в классическом смысле управления [18, 20]. 1. Постановка задачи Пусть - полное вероятностное пространство с определенным на нем неубывающим потоком s-алгебры где а - n-мерный стандартный винеровский процесс. - пространство измеримых по и согласованных процессов для которых - пространство функций с почти наверное (п.н.) непрерывными траекториями. Здесь и в дальнейшем E - математическое ожидание. Предположим, что закон управляемого движения на фиксированном отрезке времени описывается следующей системой стохастических дифференциальных уравнений с запаздыванием (1) с начальным условием (2) Здесь - фазовый вектор; - заданная n-мерная вектор-функция, непрерывная по совокупности переменных вместе с частными производными по до второго порядка включительно, где - матричная функция, непрерывная по совокупности переменных вместе с частными производными по до второго порядка включительно; - непрерывно дифференцируемая скалярная функция, причем - заданная непрерывная начальная вектор-функция; моменты и заданы; (3) где U - заданное непустое, ограниченное и открытое множество, а Ud - множество допустимых управлений. В дальнейших рассуждениях будем предполагать, что каждому допустимому управлению соответствует единственное решение системы (1)-(2). Целью управления является минимизация критерия качества (4) где - заданная дважды непрерывно дифференцируемая скалярная функция. Допустимое управление доставляющее минимум функционалу (4) при ограничениях (1)-(3), назовем оптимальным управлением, а соответствующий процесс - оптимальным процессом. Основной целью данной работы является вывод конструктивно проверяемых условий оптимальности второго порядка в рассматриваемой задаче. 2. Первая и вторая вариации критерия качества Пусть - фиксированный, а - произвольный допустимый процесс. Тогда ясно, что приращение траектории будет удовлетворять системе (5) (6) На основании формулы Тейлора приращение критерия качества (4) на этих управлениях будет в следующей форме: (7) Пусть - случайный процесс, стохастический дифференциал которого имеет вид Здесь - n-мерная измеримая и ограниченная функция, Тогда с помощью формулы Ито [6, 7] получим (8) С целью упрощения записи формул введем стохастический гамильтониан и ряд обозначений: Учитывая введенные обозначения, формулу (8) перепишем в виде (9) С учетом (6), (9) выражение (7) принимает следующий вид: Далее, используя формулу Тейлора, получим (10) где по определению (11) Здесь по определению величины и находятся соответственно из разложений Предположим, что случайные процессы являются решением следующей системы стохастических дифференциальных уравнений: (12) где - функция, обратная к Уравнение (12) назовем стохастической сопряженной системой к рассматриваемой задаче. Отсюда, принимая во внимание систему (12), приращение функционала качества (10), соответствующее управлениям и с помощью простых преобразований может быть представлено в виде (13) В силу открытости области управления U специальное приращение допустимого управления можно определить по формуле (14) где e - достаточное малое по абсолютной величине число; - произвольная вектор-функция (вариация управления). Обозначим через специальное приращение траектории отвечающее приращению (14) допустимого управления Из выражения (5), используя формулу Тейлора, по схеме, приведенной, например, в работах [15, 18], получаем справедливость утверждения. Лемма 1. Для специального приращения траектории системы (1)-(2) имеет место следующее разложение: (15) где (вариация траектории) является решением задачи (16) Стохастические дифференциальные уравнения (16) назовем аналогом уравнения в вариациях [17] для рассматриваемой задачи. В дальнейшем нам понадобится еще одна лемма. Лемма 2. Решение уравнения (16) можно представить в виде (17) где по определению Здесь фундаментальная матрица является решением однородного уравнения: (18) где I - единичная матрица, Замечание. Формула (17) представляет собой стохастический аналог известной формулы Коши из работы [21] для уравнения (16). Отметим, что представление (17) в случае приведено в работе [22]. Подставляя в уравнение (16) выражение (17) для и учитывая уравнение (18), после несложных преобразований можно убедиться в справедливости леммы 2. Учитывая выражения (11), (14) и (15) в формуле приращения (13), следуя обычной схеме [18, 19], можно доказать, что первая и вторая (в классическом смысле) вариации функционала качества соответственно имеют вид (19) (20) 3. Необходимые условия оптимальности Пусть - оптимальный процесс. Тогда для всех согласно результатам вариационного исчисления (см., например, [17-19]), первая вариация функционала (4) равняется нулю, а вторая - неотрицательна, т.е. Таким образом, вдоль оптимального процесса для всех (21) (22) Из выражения (22) по схеме, приведенной, например, в работах [18, 19], получаем, что вдоль оптимального процесса соотношение (23) выполняется при почти всех Здесь и в дальнейшем - произвольная точка Лебега (правильная точка [23]) управления Сформулируем полученный результат в виде следующей теоремы. Теорема 1. Для оптимальности допустимого управления в задаче (1)-(4) необходимо, чтобы почти для всех выполнялось равенство (23). Условие оптимальности (23) является стохастическим аналогом уравнения Эйлера для рассматриваемой задачи и представляет собой необходимое условие оптимальности первого порядка. Допустимое управление удовлетворяющее уравнению Эйлера (23), следуя, например, работе [18], назовем классической экстремалью в задаче (1)-(4). Следовательно, справедлива следующая теорема. Теорема 2. Для оптимальности классической экстремали в задаче (1)-(4) необходимо, чтобы неравенство (22) выполнялось для всех Как видно, неравенство (22) есть неявное необходимое условие оптимальности второго порядка, но, используя неравенство (22), можно получить конструктивно проверяемые необходимые условия оптимальности второго порядка. Представление (17) позволяет доказать по схеме, приведенной в работе [13], следующие тождества: (24) (25) (26) (27) (28) (29) (30) Полагая, что (31) и учитывая тождества (24)-(31) в (22), получаем неравенство вида (32) Теорема 3 (необходимое условие оптимальности второго порядка). Для оптимальности классической экстремали в задаче (1)-(4) необходимо, чтобы неравенство (32) выполнялось для всех Отметим, что детерминированный аналог матричной функции впервые введен в работах К.Б. Мансимова (см., например, [13, 14]). Ясно, что условие оптимальности (32) является общим интегральным необходимым условием оптимальности для классической экстремали. Однако, используя различные специальные вариации управления, из него можно получить ряд более легкопроверяемых необходимых условий оптимальности, в частности стохастический аналог условия Лежандра-Клебша для рассматриваемой задачи. Теорема 4 (стохастический аналог условия Лежандра-Клебша). Для оптимальности классической экстремали в задаче (1)-(4) необходимо, чтобы неравенство (33) выполнялось для почти всех и Для доказательства неравенства (33) достаточно в формуле (32) определить по формуле (34) где а - достаточно малое число. Теорема 5. Для оптимальности классической экстремали в задаче (1)-(4) необходимо, чтобы выполнялось неравенство для всех Отметим, что также не исключена возможность вырождения аналога условия Лежандра-Клебша, т.е. его выполнение тривиальным образом. Определение [18]. Если вдоль классической экстремали выполняются при почти всех то назовем особым в классическом смысле управлением. Необходимое условие оптимальности (32) позволяет получить также необходимые условия оптимальности особых в классическом смысле управлений. Из теоремы 5 следует следующая теорема. Теорема 6. Для оптимальности особого в классическом смысле управления в задаче (1)-(4) необходимо, чтобы неравенство (35) выполнялось для всех Неравенство (35) является интегральным необходимым условием оптимальности для особых в классическом смысле управлений. Перейдем к получению поточечных необходимых условий оптимальности для особых в классическом смысле управлений. С этой целью специальную вариацию управления определим по формуле (36) Здесь m - произвольное натуральное число; e>0 - تعداد نسبتاً کمی ، - نقطه کنترل کنترل و با فرمول (37) جمع بندی تغییرات ویژه (37) به معنای معمول درک می شود [24 ، 25]. با در نظر گرفتن فرمول (37) در بیان (35) ، ما به قضیه 7. قضیه 7. برای بهینه سازی ویژه در حس کلاسیک مدیریت در مسئله (1)-(4) لازم است که برای هر طبیعی لازم باشد شماره M نابرابری (38) تقریباً برای همه نابرابری ها انجام می شود (38) ، می توانید تعدادی از شرایط لازم را برای بهینه تر برای بهینه سازی ویژه در حس کلاسیک دولت ها بدست آورید. به عنوان مثال ، با اعتقاد به اینكه در فرمول (38) M = 1 ، ما به تحقیق می رسیم. نتیجه. برای بهینه بودن ویژه در حس کلاسیک مدیریت در مسئله (1)-(4) ، لازم است که نابرابری تقریباً برای همه انجام شود و نتیجه گیری با استفاده از آنالوگ تصادفی روش افزایش ، تغییرات اول و دوم را محاسبه می کند. عملکرد کیفیت در کار مدیریت بهینه تصادفی سیستم با تأخیر متناوب. با کمک آنها ، شرایط لازم برای بهینه سازی سفارشات اول و دوم تدوین و اثبات شده است ، از جمله شرایط بهینه لازم چند نقطه ای برای مدیریت ویژه به معنای کلاسیک. نتایج جدید است و نظری است. آنها می توانند به طور مؤثر در کارهای خاص کنترل تصادفی ، که توسط سیستم معادلات دیفرانسیل تصادفی با یک آرگومان تأخیر شرح داده شده است ، استفاده شود.
درباره نویسندگان
K. B Mansimov
انستیتوی سیستم های مدیریت NAS آذربایجان ؛دانشگاه ایالتی باکو
R. درباره Mastaliev
انستیتوی سیستم های مدیریت آذربایجان
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->

به عنوان Chakravarthy: آموزش آنلاین بازار سهام Telugu در Vijayawada
برای دانستن برنامه درسی برای اصول اولیه برای دوره های تجزیه و تحلیل فنی پیشرفته اینجا را کلیک کنید: برنامه درسی برای اصول اولیه به دوره تجزیه و تحلیل فنی پیشرفته.
به عنوان Chakravarthy: تجزیه و تحلیل فنی بازار سهام دوره های تجارت آنلاین در تلوگو - Vijayawada ، که در تلوگو نیز ، بله ، ما آموزش بازار سهام آنلاین را در Vijayawada ارائه می دهیم! شما ما را درست شنیدیدپیوستن به بازار سهام آنلاین اکنون می تواند یک چیز چالش برانگیز باشد. ریسک در مقابل فایده ، با این حال درک آنچه هنگام ورود به بازار سهام انجام می دهید ، می تواند ابزارها و دانش مورد نیاز خود را برای موفقیت به شما ارائه دهد. خواندن را ادامه دهید تا پیشنهادات ، ترفندها و تکنیک های بیشماری را کشف کنید ، که به شما در تحقق تمام اهداف سرمایه گذاری خود کمک می کند.
The AS Chakravarthy: آموزش آنلاین Telugu در بازار سهام در Vijayawada: نگه داشتن آن از اصلی ترین موارد در زندگی استفاده می کند و بازار سهام نیز از این قاعده مستثنی نیست. با نگه داشتن کلیه فعالیتهای سرمایه گذاری مالی ، متشکل از تجزیه و تحلیل نقاط اطلاعات ، پیش بینی و تجارت ، بسیار آسان ، ریسک خود را کاهش دهید. جزئیات بیشتر با آکادمی ASC NCFM Vijayawada Hyderabad تماس بگیرید.
وقتی صحبت از سرمایه گذاری در بورس سهام می شود ، اجازه ندهید حرص و طمع یا بی حوصلگی انتخاب های شما را مدیریت کند. خرید کم و ارائه بالا یک ایده معمولی است به دلیل این واقعیت که خرید سهام در هنگام فرصت بیشتر وجود دارد که نرخ آن افزایش یابد ، حتی اگر نیاز به مدتی داشته باشید. آکادمی AS Chakravarthy NCFM Hyderabad Vijayawada بهترین NCFM ، NISM ، موسسه آموزش فنی فنی بازار سهام برای یادگیری بصورت آنلاین است.
اگر می توانید مقداری بیشتر در بورس سهام سرمایه گذاری کنید ، در مورد قرار دادن آن در استراتژی بازنشستگی مبتنی بر کارفرمایان فکر کنید .. تعداد زیادی تجارت با بخشی از 100 ٪ از کمک های کارمندان خود مطابقت دارد و این در واقع این فرصت استبرای دریافت نقدی تعارف. اگر از این مزیت استفاده نکنید ، از دست دادن یک فرصت قابل توجه یکسان است.
کلاس های دوره تجارت آنلاین در تلوگو

این زمان مناسب و مکان آکادمی ASC NCFM برای یادگیری است
Telugu Online - موسسه دوره های بورس سهام در Vijayawada
کلاسهای دوره تجارت آنلاین در تلوگو - ویجیاوادا:
Telugu Online - بهترین مؤسسه دوره های بورس اوراق بهادار در Vijayawada: یک نشانگر فوق العاده که بسیاری از سرمایه گذاران ممکن است از آن استفاده کنند این است که راهنمایی کنید که در صورت کاهش ارزش آن در حدود 8 ٪ از هزینه اولیه سهام ، بلافاصله سهام خود را بفروشید. معاملات بزرگ سرمایه گذاران روزگار آرزو می کنند که دوباره به عقب برگردند که هرگز به نتیجه نرسد ، و آنها پول بیشتری را از دست می دهند.
هزینه سهام تنها نشانگر میزان هزینه آن نیست. از آنجا که سهام ، ارزش خود را برآورده می کند ، سهام که در صورت مثبت بودن چشم انداز درآمد ، صد دلار هزینه دارد ، ممکن است در واقع مقرون به صرفه باشد. سهام که فقط چند دلار هزینه دارد اگر پیش بینی های مربوط به تجارت مرتبط با آن درخشان نباشد ، ممکن است گران باشد.
هنگام فکر کردن در مورد سهام تجاری برای خرید ، به هر شگفتی های نامطلوب قبلی فکر کنید. قابل مقایسه با این مفهوم که یک حشره شخص به طور معمول نشانه بیشتر حشرات در خانه شما است ، یکی از نقص در سوابق تجاری به طور کلی در آینده بیشتر نشان می دهد. برای جلوگیری از از دست دادن پول نقد در سهام خود ، سازمان هایی را با بهترین اعتبار انتخاب کنید.
مزایای یادگیری به عنوان آکادمی Chakravarthy NCFM Vijayawada (حیدرآباد)
موسسه آموزش بازار سهام در Vijayawada - در تلوگو آنلاین
موسسه آموزش بورس در Vijayawada - در تلوگو آنلاین: به خاطر داشته باشید که این یک سرویس است و شما در این زمینه برای پول نقد هستید. شما نمی توانید به خودتان اجازه دهید انتخاب های بدی انجام دهید که کاملاً مبتنی بر احساسات شما باشد.
این شرکت ها دارای پرسنلی با دانش در این زمینه و درک بسیار موجود از بازارها هستند. تعداد زیادی از افراد که در این کارگزاران کار می کنند ، خودشان در بورس سهام پول زیادی می گیرند و می توانند شما را نیز به اتهام بپردازند. این موارد را به عنوان دوره های Chakravarthy NCFM - آموزش دوره های بورس سهام بیاموزید
سیستم های رتبه بندی استفاده بسیار با دقت در یک بازار نزولی. این سیستم های رتبه بندی ممکن است در این مدت غیرقابل اعتماد باشند ، و اگر به آنها اعتماد کنید ، ممکن است در نهایت پول زیادی را از دست بدهید. به جای استفاده از آنها به عنوان راهنما ، از آنها روشی برای اطلاعات ثانویه استفاده کنید و رتبه بندی را با یک دانه نمک در انتخاب خود قرار دهید.
سهام فقط یک بخش از یک تکنیک سرمایه گذاری مالی عمومی است. با افزایش ثروت شما ، به خاطر داشته باشید که به احتمال زیاد نیاز به افزایش مقدار در صندوق وضعیت اضطراری خود دارید.
در صورت عدم پیوستن به این دوره ، خطرات مرتبط را در نظر بگیرید
موسسه آموزش تجزیه و تحلیل فنی در Vijayawada - Telugu Online
آموزش دوره تجارت بازار جوراب در Vijayawada:
موسسه آموزش تجزیه و تحلیل فنی در Vijayawada - Telugu Online: بدانید سهام تراشه های آبی چیست. این نشان می دهد که سهام آنها به طور کامل و سخت برای دریافت نرخ معاملات خارج از رکود شدید بازار قیمت دارد.
اطمینان حاصل کنید که در واقع محدودیت هایی برای خودتان تعیین کرده اید. شما اکنون می خواهید تمام پول خود را در بورس سهام قرار دهید و به جستجوی بهترین سهم - کلاس های دوره های بورس در نزدیکی من در شهر Vijayawada خود می پردازید ، زیرا آکادمی NCFM Chakravarthy بهترین موسسه برای دوره های بورس است.
قبل از خرید اولین سهام خود ، حتماً سبد مالی کلی موجود خود را درک کنید. پس از دستیابی به آن ، چه مقدار از درآمد خود را می توانید برای سرمایه گذاری قرار دهید؟وقتی این موضوع را درک کردید ، سپس سبد سهام خود را مشخص کرده و آن را خودکار کنید.
هنگامی که شما برای کشف یک کارگزار سهام ، درک کنید که 3 گزینه منحصر به فرد وجود دارد که می توانید از آن انتخاب کنید. کارگزاران آنلاین تعامل انسانی کمی را به شما ارائه می دهند ، اما یک روش مبتنی بر فناوری برای خرید ارزان و تجارت سهام به تنهایی.
Telugu Online - موسسه دوره بورس سهام در Vijayawada
موسسه دوره Telugu Online - بورس در Vijayawada: هنگام شروع سرمایه گذاری در بورس سهام ، هوشمندانه است که مقدار کمی در سهام های مختلف سرمایه گذاری کنید. بازار سهام خطرناک است ، و اگر به سادگی در یک تجارت سرمایه گذاری کنید ، و این اتفاق می افتد که خوب انجام ندهید.
قبل از شروع فروش بورس اوراق بهادار ، باید مطالعه خوبی را انجام دهید. بدون داشتن درک دقیق در مورد آموزش فنی تحلیل فنی بازار سهام و روشهای مؤثر ، امکانات موفقیت شما به میزان قابل توجهی کاهش می یابد. تا آنجا که می توانید در مورد افرادی که در واقع تجارت زندگی را کسب کرده اند ، بررسی کنید و سعی در کپی کردن موفقیت خود داشته باشید.
آنچه در اینجا بررسی کرده اید ، مجموعه ای از توصیه های تخصصی است که می تواند به شما در شروع بازار کمک کند. اگر آن را به قلب خود برسانید و آن را در تکنیک سرمایه گذاری خود اجرا کنید ، متوجه خواهید شد که شما در هیچ زمان و به هیچ وجه آماده هستید تا سود کسب کنید و اهداف خود را برآورده کنید.
در مورد آکادمی Chakravarthy NCFM Vijayawada (حیدرآباد)
موسسه دوره تجزیه و تحلیل فنی در Vijayawada - Telugu Online
درباره آکادمی AS Chakravarthy NCFM Vijayawada (حیدرآباد): آیا با حضور بسیاری از گزینه های موجود در بازار گیج می شوید؟اگر شما مایل به یادگیری دوره بورس سهام از خانه به تنهایی هستید ، پس باید به عنوان آکادمی NCFM Chakravarthy Hyderabad برای حضور آنلاین آن را بررسی کنید. ما هر دو دوره دوره های تجزیه و تحلیل فنی بازار سهام را در تلوگو در Vijayawada و همچنین آموزش آنلاین نیز داریم. در صورتی که در مورد چگونگی آموزش تحلیل فنی در نالگوندا به شما کمک می کند ، هرگونه سؤال دارید ، همیشه فقط یک تماس دور هستید.
با توجه به اینکه سهام ، ارزش های مربوط به درآمد را شامل می شود ، سهام که در صورت مثبت بودن چشم انداز درآمد ، صد دلار هزینه دارد ، ممکن است واقعاً مقرون به صرفه باشد. تعداد زیادی از افراد که در این کارگزاران کار می کنند ، خودشان در بورس سهام پول زیادی می گیرند و می توانند شما را نیز به اتهام بپردازند.
مؤسسه دوره تجزیه و تحلیل فنی در Vijayawada - Telugu Online: هنگام شروع سرمایه گذاری در بورس سهام ، معقول است که مقدار کمی در بسیاری از سهام مختلف سرمایه گذاری کنید. بازار سهام خطرناک است ، و اگر به سادگی در یک تجارت سرمایه گذاری کنید ، و اتفاق می افتد که به خوبی انجام ندهید. بدون داشتن درک دقیق در مورد بازار سهام و استراتژی های مؤثر ، فرصت های انجام کار خوب شما به میزان قابل توجهی کاهش می یابد.
بهترین موسسه آموزش تجارت در حیدرآباد - موسسه مربیگری آنلاین تلوگو آدرس: به عنوان آکادمی Chakravarthy NCFM حیدرآباد - مؤسسه آموزش بورس سهام ، 307 ، طبقه 3 ، بلوک آناپورونا ، آدیتا انکلاو ، آمیرت ، در نزدیکی Hmda Maitrivanam ، در کنار Metro ، Telanganane ، Hyderpet ، Hyderpet ، Hyderpet ، Hyderpet ، Hyderpet ، Hyderbate ، Hyderbate ، Hyderbate ، Hyderbate ، Hyderbate. 500038.
NCFM Regd است. علامت تجاری بورس ملی هند با مسئولیت محدود |علامت تجاری بورس ملی هند با مسئولیت محدود کپی رایت © 2010 به عنوان آکادمی NCFM Chakravarthy حیدرآباد. کلیه حقوق محفوظ است.|با استفاده از راه حل های Textus
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
برخی از قطعات تزئینی هستند ، در حالی که برخی دیگر کاربردی هستند - اما همه این موارد خلاق و مبتکرانه هستند. از گلدان ها و مجسمه ها گرفته تا آویزهای دیواری و اسباب بازی ، برای هر اتاق در میان اشیاء تزئینی جدید ما چیزی وجود دارد.

شکل تزئینی dvärgtall ، مجموعه 3 14 دلار99
ساعت دکوراسیون Eftertänka ، 6 "(15 سانتی متر) 7 دلار99 در گزینه های بیشتر موجود است
خانه تزئینی Fältlö ، مجموعه 3 9 دلار99

گلدان Räffelbjörk ، 4 ¾ "(12 سانتی متر) 14 دلار99 در گزینه های بیشتر موجود است
دکوراسیون دیوار Häggmispel ، 9 ¾ "(25 سانتی متر) 19 دلار99
آینه تزئینی Energiskog ، 10 ¼x19 "(26x48 سانتی متر) 29 دلار99
دکوراسیون دیوار Trädgränsen ، مجموعه 2 21 دلار99
تزئین با سبک پایدار
ساخته شده از مواد تجدید پذیر مانند فیبر موز و Sedge ، وسایل دست ساز ظاهری دارد که واقعاً یکی از آنهاست - چه در گروه و چه انفرادی نمایش داده شود. از آنها استفاده کنید تا عبارتی را ایجاد کنید که به طور قاطع شما باشد.
دکوراسیون خانگی با قیمت کمتر از 10 دلار
قاب Ribba ، 8x10 "(20x25 سانتی متر) 5 دلار99 در گزینه های بیشتر موجود است کتاب پرفروش

Mosslanda Picture Ledge ، 21 ¾ "(55 سانتی متر) 11 دلار99 در گزینه های بیشتر موجود است
پوستر بیلد ، 16 ¼ x20 "(41x51 سانتی متر) 9 دلاربسته 00 /3

دکوراسیون دیواری Kängsleboda ، 7 ¾x7 ¾ "(20x20 سانتی متر) 4 دلار99
دکوراسیون دیواری Vättlösa ، 19 ¾x5 "(50x13 سانتی متر) 11 دلار99
قاب Lerboda ، 7 ¾x9 ¾ "(20x25 سانتی متر) 9 دلار99 در گزینه های بیشتر موجود است
راه های آسان برای ایجاد نمایشگرهای تزئینی
راه های بیشتر برای آوردن طبیعت در داخل
صخره های پشت شیشه ، گیاهان در قاب ها و سایر نمونه های الهام بخش از چگونگی تبدیل گنجینه های بیرونی به نمایشگرهای تزئینی در خانه خود.
ایده های دیوار تصویر برای تازه کردن هر اتاق
دیوار تصویر یک راه عالی برای سرگرم کننده تر ، شخصی و جالب تر است-در یک راه پله یا راهرو ، روی یک میز یا تختخواب ، یا شاید به عنوان یک چشم نواز هیجان انگیز در اتاق نشیمن.
چگونه می توان تصاویر را مانند یک حرفه ای آویزان کرد
صرف نظر از کجا در خانه خود می خواهید تصاویر را آویزان کنید یا چه طرح تصمیم می گیرید ، گرفتن دقیقاً آن را که می خواهید آسان است. چند قدم ساده به پیچیده ترین دیوار هنری پیدا کنید.
زیبایی واقعی است
گلدان ها و کاسه های ما به گونه ای طراحی شده اند که روزمره شما شادتر شوند و از خلاقیت خود الهام بگیرند. این که آیا شما یک اتاق را با دسته گل پر می کنید ، یک گل را در گلدان قرار دهید ، یا بگذارید کاسه ها و گلدان های ما به تنهایی بایستند. با دامنه ما ، حتی قیمت ها نیز زیبا هستند.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
هنگامی که تجارت را شروع می کنید ، یکی از محبوب ترین جفت های ارزی که با آن روبرو خواهید شد Xauusd یا Gold است. هر معامله گر که با آن روبرو خواهید شد احتمالاً به شما می گوید که طلا جفت کالاهای مورد علاقه آنها برای تجارت است.
چرا این است؟خوب ، ما قصد داریم توضیح دهیم که چه چیزی طلا را به یک ابزار تجاری محبوب تبدیل می کند و به شما می دهد تا هنگام انجام تجارت ، مواردی را در نظر بگیرید.
3 دلیل چرا معامله گران طلای خود را دوست دارند؟
- نقدینگی عظیم
اول از همه ، جفت Xauusd دارای نقدینگی گسترده است ، به این معنی که به دلیل تبدیل زیاد به پول نقد ، همیشه حرکت شدید خواهد بود. به ندرت نمودار Xauusd Choppy را مشاهده خواهید کرد زیرا همیشه در حال حرکت است. علاوه بر این ، این است که طلا تمایل به حرکت سریع دارد - به خصوص در مواقع ناآرامی اقتصادی.
دلیل این امر به این دلیل است که طلا یک کالای ایمن است. هنگامی که رکود اقتصادی وجود دارد ، سرمایه گذاران معمولاً پول خود را در طلا قرار می دهند زیرا به نظر می رسد طلا یکی از امن ترین ابزارها است.
- پتانسیل با درآمد بالا
نقدینگی عظیم آن را با پتانسیل درآمد بالایی فراهم می کند. به طور کلی طلا بسیار بی ثبات است. اگر به نمودار نگاه کنید ، نوسانات زیادی را مشاهده می کنید حتی اگر در یک روند عظیم باشد. اگر می توانید در زمان مناسب وارد شوید ، می توانید حرکات شگفت انگیز زیادی را سوار کنید.
- فرصت های آسان برای نقطه
هنگام تجارت طلا ، برای فرصت ها کار سختی نیست. طلا معمولاً بر خلاف سایر ارزهایی که ممکن است برای مدت طولانی در حرکات دامنه گیر بیفتند ، در یک صعود طولانی مدت یا پایین آمدن قرار دارد.
اگر می دانید که چگونه سطح اساسی را مشخص کنید ، سوار شدن به فرصت های عالی درآمدی دشوار نیست زیرا در حال حاضر در مقابل شما است.
بگذارید نمونه ای از نمودار Xauusd اخیر را در صعود آن به شما نشان دهم:
همانطور که می بینید ، روندها برای طلا ساده است حتی اگر نوسانات زیادی وجود داشته باشد.
نکات مبتدی برای تجارت طلا
- تجارت طلا در زمان های اقتصادی
هنگامی که می خواهید با طلا تجارت کنید ، ابتدا باید وضعیت اقتصادی جهانی را درک کنید. اگر جهان در رکود جهانی باشد ، سرمایه گذاران به احتمال زیاد پول خود را در ارزهای ایمن مانند طلا ، USD ، CHF و JPY قرار می دهند. بیشتر اوقات ، طلا انتخاب مورد نظر آنها است.
اگر اقتصاد جهانی خوب پیش نرود ، می توانید Xauusd را طولانی کنید. برعکس ، یک اقتصاد جهانی ریسک یا خوب که در آن سرمایه گذاران نمی ترسند کمی از ریسک خطر کنند ، فرصت های کوتاه را برای XaUUSD تضمین می کند.
- تجارت طلا در جهت مخالف دلار
به عنوان کالاهای فردی ، طلا و USD به طور معمول به طور معکوس مرتبط هستند. اگر USD خوب عمل نمی کند ، معمولاً طلا پر رونق است. اگر طلا خوب عمل کند ، احتمالاً دلار در حال تانک است.
به عنوان معامله گران ، شما همیشه باید در جستجوی اخبار مربوط به ایالات متحده باشید. به ویژه ، انتشار خبری تأثیر زیادی بر طلا دارد زیرا اخبار با تأثیر بالا معمولاً روند جنبش USD را تغییر می دهد. بنابراین اگر روند متوسط تا بلند مدت USD نزولی باشد ، بسیار خوب است که به دنبال فرصت های طولانی با طلا و برعکس باشید.
- با روند حرکت کنید
همانطور که در بالا اشاره کردیم ، جفت Xauusd معمولاً در یک روند حرکت می کند. به همین دلیل است که معامله گران روند معمولاً با این جفت رشد می کنند. با کمک معاملات اقدام به قیمت یا استراتژی های دیگری که می توانند از روندها سوءاستفاده کنند ، امکان سوار شدن به امواج عظیم وجود دارد که می تواند سود خوبی به شما بدهد.
- سطح کلیدی را برای ترسیم بدانید
هنگام تجارت طلا (یا احتمالاً هر جفت ارز دیگر برای آن موضوع) ، سطح کلیدی قابل توجه است. این سطوح مهم (ما این سطح پشتیبانی و مقاومت را می نامیم) مناطقی هستند که قیمت آن گزاف گویی می شود. و هنگامی که آنها گزاف گویی می کنند ، به سختی گزاف گویی می کنند. اگر شما در ترسیم این سطوح کلیدی در نمودار قرار دارید ، می توانید به تجارت طلا بپردازید.
خط پایین
نکته اصلی در هنگام تجارت طلا این است که شما باید به دو چیز مجهز باشید- یک استراتژی تجاری خوب که می تواند از روند و عملکرد قیمت بهره برداری کند ، و زمان نظارت بر اخبار ایالات متحده است.
اگر این موارد را در زرادخانه خود دارید ، پس آماده تجارت طلا هستید.
در اینجا در Lea to Trade ، مربیان متخصص ما همه عاشق تجارت طلا هستند. آنها بیش از این خوشحال خواهند شد که به شما یاد می دهند که چگونه فلز گرانبها را کنترل کنید و به شما کمک می کند تا به دنبال روند و سطح اصلی حرکت در نمودار خود باشید.
فراموش نکنید که برای به روزرسانی های بیشتر در مورد روند بازار ، تجزیه و تحلیل ، اخبار فارکس ، استراتژی ها و موارد دیگر ، دنبال و مشترک شوید!
آیا می خواهید در مورد تجارت فارکس اطلاعات بیشتری کسب کنید؟اکنون در وبینار رایگان Forex ثبت نام کنید و صندلی های رایگان خود را در حالی که هنوز دوام دارد رزرو کنید!
سلب مسئولیت خطر:
اطلاعات در مورد این صفحه فقط برای اهداف آموزشی است و به هیچ وجه توصیه ای برای خرید یا فروش دارایی های خاص نیست. شما باید قبل از سرمایه گذاری در هر دارایی ، تحقیقات کامل خود را انجام دهید. بیاموزید که تجارت به طور کامل تضمین نمی کند که این اطلاعات عاری از خطاها یا اشتباهات باشد. همچنین تضمین نمی کند که داده ها کاملاً به موقع باشند. سرمایه گذاری در بازار ارز شامل ریسک زیادی است که ممکن است منجر به از بین رفتن بخشی یا سرمایه گذاری کامل شما شود. کلیه خطرات ، خسارات و هزینه های مرتبط با سرمایه گذاری ، از جمله از دست دادن کل پریشانی اصلی و عاطفی ، مسئولیت شما است.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
نوسان ساز تصادفی یک شاخص حرکت است که توسط جورج لین در دهه 1950 معرفی شده است. نوسان ساز تصادفی به مقایسه قیمت بسته شدن یک کالا با دامنه قیمت خود در مدت زمان مشخصی کمک می کند. خطوط ٪ k و ٪ d نشان می دهد که آیا بهتر است خرید یا فروش داشته باشد: لحظاتی که این دو خط از یکدیگر عبور می کنند بهترین برای عملیات پول در نظر گرفته می شوند.
سه تغییر مشهور نوسان ساز تصادفی وجود دارد: سریع تصادفی ، کند تصادفی و تصادفی کامل. سهام Anychart اجازه می دهد تا با استفاده از همان روش با پارامترهای مختلف ، همه این نوع را اضافه کنید.
اضافه کردن شاخص
نشانگر نوسان ساز تصادفی با استفاده از روش تصادفی () اضافه می شود. به سه قسمت داده نیاز دارد: "بالا" ، "کم" و "بستن":
// ایجاد جدول داده در داده های بارگیری شده var dataTable = anychart. data. table () ؛// اضافه کردن داده ها به یک جدول dataTable. adddata (get_data ()) ؛// نقشه بارگذاری شده DATA VAR نقشه برداری = dataTable. mapas () ؛mapping. addfield ("باز" ، 1 ، "اول") ؛Mapping. Addfield ("High" ، 2 ، "Max") ؛mapping. addfield ("کم" ، 3 ، "min") ؛mapping. addfield ("نزدیک" ، 4 ، "آخرین") ؛mapping. addfield ("مقدار" ، 5 ، "مقدار") ؛// ایجاد نمودار نمودار سهام = anychart. stock () ؛// ایجاد طرح در نمودار var plot = chart. plot (0) ؛// ایجاد شاخص تصادفی var stochastic = plot. stochastic (نقشه برداری ، 10 ، "ema" ، 10 ، "sma" ، 20) ؛stochastic_k = stochastic. kseries () ؛stochastic_k. stroke ("#bf360c") ؛stochastic_d = stochastic. dseries () ؛stochastic_d. stroke ("#ff6d00") ؛ در اینجا یک نمونه اساسی از نشانگر نوسان ساز تصادفی آورده شده است:
پارامترهای شاخص
نشانگر نوسان ساز تصادفی پارامترهای اختیاری زیادی دارد:
- یک دوره برای مقدار ٪ k
- نوع متوسط در حال حرکت شاخص برای مقدار ٪ k
- یک دوره برای مقدار k ٪ k صاف
- نوع متوسط در حال حرکت شاخص برای مقدار ٪ D
- یک دوره برای مقدار ٪ d
- نوع سری مقدار ٪ k
- نوع سری مقدار ٪ d
نمونه کد زیر یک شاخص نوسان ساز تصادفی با مقدار ٪ K با مدت 10 هموار سازی EMA و ٪ D با دوره 20 و هموار سازی SMA ایجاد می کند:
var stochastic = plot. stochastic (نقشه برداری ، 10 ، "ema" ، 10 ، "sma" ، 20) ؛stochastic_k = stochastic. kseries () ؛stochastic_d = stochastic. dseries () ؛ نوسان ساز تصادفی دارای دو سری است ، از روشهای KSeries () و dseries () برای پیکربندی آنها استفاده می کند.
این سریال به طور پیش فرض خطوط است ، می توان هر زمان با استفاده از روش Seriestype () نوع سری را تغییر داد.
سریع
مقادیر زیر برای ایجاد نشانگر نوسان ساز تصادفی سریع باید تنظیم شود:
// ایجاد نشانگر نوسان ساز سریع سریع var stochastic = plot. stochastic (نقشه برداری ، 14 ، "SMA" ، 1 ، "SMA" ، 3) ؛ نوسان ساز تصادفی سریع به طور پیش فرض ایجاد می شود ، بنابراین وقتی فقط یک نقشه برداری را تنظیم می کنید ، همین اتفاق می افتد:
// ایجاد شاخص نوسان ساز سریع سریع از نوع سریع var stochastic = plot. stochastic (نقشه برداری) ؛ آهسته. تدریجی
مقادیر زیر برای ایجاد نشانگر نوسان ساز تصادفی آهسته باید تنظیم شود:
// ایجاد یک نشانگر تصادفی از نوع آهسته var stochastic = plot. stochastic (نقشه برداری ، 14 ، "SMA" ، 3 ، "SMA" ، 3) ؛ پر شده
هیچ مقادیر پیش فرض برای ایجاد نوسان ساز تصادفی کامل وجود ندارد. تمام دوره های مورد استفاده برای محاسبه خطوط ٪ k و ٪ d باید مقادیر عدد صحیح باشند و اصلاحات باید EMA و SMA باشد.
// ایجاد شاخص نوسان ساز تصادفی از نوع کامل var stochastic = plot. stochastic (نقشه برداری ، 30 ، "ema" ، 10 ، "sma" ، 1) ؛ تجسم
تنظیم تجسم شاخص نوسان ساز تصادفی به نوع سری انتخاب شده بستگی دارد. نمونه زیر دو قطعه با شاخص های تصادفی با پارامترهای مختلف و تنظیمات تجسم را نشان می دهد. تنظیمات سری ٪ K با استفاده از روش KSeries () تنظیم می شود و DSeries () برای تنظیمات سری ٪ D استفاده می شود.
// ایجاد اولین نشانگر نوسان ساز تصادفی از نوع پیش فرض نوع var stochastic_1 = plot_0. stochastic (نقشه برداری ، 10 ، "ema" ، 10 ، "sma" ، 20) ؛Stochastic_1. kseries (). سکته مغزی ("#BF360C") ؛Stochastic_1. dseries (). سکته مغزی ("#BF309C") ؛// ایجاد نشانگر نوسان ساز تصادفی دوم سری ستون var stochastic_2 = plot_1. stochastic (نقشه برداری ، 14 ، "ema" ، 5 ، "ema" ، 5 ، "spline" ، "spline") ؛stochastic_2. kseries (). سکته مغزی ("#ff6d00") ؛stochastic_2. dseries (). سکته مغزی ("#ff6d99") ؛
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
Etsy امکان اتصال مستقیم خریداران و فروشندگان از سراسر جهان را فراهم می کند. هنگامی که شما از خدمات ETSY استفاده می کنید (ما با Etsy.com ، الگوی Etsy ، برنامه های تلفن همراه و سایر خدمات به "خدمات" ما می نامیم) ، شما بدون توجه به موقعیت مکانی خود ، مسئولیت پیروی از این خط مشی را بر عهده دارید.
این خط مشی بخشی از شرایط استفاده ما است. با استفاده از هر یک از خدمات ما ، شما با این خط مشی و شرایط استفاده ما موافق هستید.
به عنوان یک شرکت فراملی از ایالات متحده ، فعالیت های پیشرو در سایر کشورها ، Etsy باید مطابق با تحریم های اقتصادی و محدودیت های تجاری از جمله وزارت دارایی ایالات متحده ، که توسط دفتر دارایی خارجی (OFAC) معرفی شده است. این بدان معناست که Etsy یا هرکسی که از خدمات ما استفاده می کند نمی تواند در معاملات شرکت کند که در آن افراد ، مکان ها یا کالاهایی از این مکان ها که توسط نهادهای دولتی نشان داده شده است ، مانند OFAC ، علاوه بر تحریم های تجاری که توسط قوانین و هنجارهای مربوطه پیش بینی شده است ، شرکت می کنند.
این خط مشی بر هر کسی که از خدمات ما استفاده می کند ، صرف نظر از موقعیت مکانی آنها ، عمل می کند. تصمیم برای آشنایی خود با چنین محدودیت هایی با شما باقی مانده است.
به عنوان مثال ، این محدودیت ها به عنوان یک کل ، از جمله موارد دیگر ، معامله هایی را که طرفین زیر در آن شرکت می کنند ، منع می کند:
- برخی از مناطق جغرافیایی ، مانند ایران ، کریمه ، کوبا ، کره شمالی ، سوریه ، روسیه ، بلاروس ، جمهوری خلق دونتسک ("DPR") ، جمهوری مردم لوگانسک ("LPR") و همچنین افراد یا افراد قانونی ، فعالیتهای پیشرو یا فعالیت ها یا در این سرزمین ها واقع شده است.
- افراد یا اشخاص حقوقی ، متشکل از لیست تحریم ها ، مانند لیستی از افراد دسته بندی ویژه و افراد ممنوع (SDN) یا لیستی از افراد خارجی که از تحریم ها (FSE) سازمان OFAC جلوگیری می کنند.
- شهروندان کابین ، صرف نظر از موقعیت مکانی که شهروندی یا مجوز اقامت در خارج از کوبا ندارند. وت
- محصولات ، از ایران ، کریمه ، کوبا و کره شمالی ، به استثنای مطالب اطلاعاتی مانند نشریات ، فیلم ها ، پوسترها ، گرامپلاست ، عکس ، کاست ، دیسک های جمع و جور و برخی آثار هنری.
- هر کالا ، خدمات و راه حل های فناوری از LPR و DPR به استثنای مواد اطلاعاتی و محصولات کشاورزی ، از جمله مواد غذایی برای افراد ، دانه های محصولات کشاورزی یا کود.
- با توجه به نشریات وزیر تجارت ایالات متحده ، واردات در ایالات متحده از محصولات زیر با منشأ روسیه: ماهی ، غذاهای دریایی ، الماس غیر صنعتی و سایر محصولات دیگر.
- با توجه به دستورالعمل وزیر تجارت ایالات متحده ، به هر شخص در روسیه یا بلاروس ، صادرات از ایالات متحده یا شهروندان تجملات آمریکایی و هر کالای دیگر ، به هر شخص وزیر تجارت ایالات متحده. لیست و تعریف "موارد لوکس" در "علاوه بر این شماره 5 تا بخش 746 ، منتشر شده توسط ثبت فدرال ایالات متحده ارائه شده است.
- محصولاتی که در خارج از ایالات متحده ساخته شده و در مورد قانون تعرفه های ایالات متحده و قوانین مربوط به ممنوعیت کار اجباری مشمول قانون هستند.
برای محافظت از جامعه و بستر معاملاتی Etsy ، اقدامات لازم برای تحریم ها انجام می شود. به عنوان مثال ، Etsy شرکت کنندگان را از استفاده از حساب های خود در مناطق جغرافیایی خاص ممنوع می کند. اگر دلیلی بر این باور داشته باشیم که شما حساب خود را از مکانی که تحت تحریم ها قرار دارد ، کنترل می کنید ، به عنوان مثال ، هر یک از مکان های تحریم های فوق ، یا در غیر این صورت هرگونه مجازات اقتصادی یا محدودیت های تجاری را نقض می کند ، می توانیم با استفاده از خدمات خود به حالت تعلیق درآیند یا متوقف شویم. به عنوان یک قاعده ، شرکت کنندگان مجاز به فروش ، خرید یا فروش محصولات از مناطق تحت تحریم ها نیستند. این شامل محصولاتی است که قبلاً ظاهر می شدند ، زیرا ما فرصتی برای بررسی اینکه آیا آنها را از محل ممنوعه خارج شده اند ، نداریم. Etsy این حق را دارد که با درخواست ارائه اطلاعات بیشتر ، با فروشندگان تماس بگیرد ، کشور مبدا محصول را در صفحه محصول آشکار کند یا اقدامات دیگری را برای رعایت تعهدات انجام دهد. ما می توانیم کالاها را خاموش کنیم یا معاملات را که خطر نقض این سیاست است ، لغو کنیم.
علاوه بر رعایت الزامات OFAC و قوانین محلی قابل اجرا ، شرکت کنندگان ETSY باید در نظر داشته باشند که سایر کشورها می توانند محدودیت های تجاری خود را معرفی کنند و ممکن است محصولات خاصی طبق قوانین بین المللی مجاز به صادرات یا واردات نباشند. هنگامی که مردم کشورهای مختلف در معاملات شرکت می کنند ، باید قوانین هر کشور مربوطه را مطالعه کنید.
سرانجام ، شرکت کنندگان ETSY باید به خاطر داشته باشند که سیستم های پرداخت شخص سوم ، مانند PayPal ، می توانند به طور مستقل معاملات را برای رعایت الزامات تحریم ها رعایت کنند و می توانند معاملات را در برنامه های خودشان مسدود کنند که از رعایت الزامات استفاده می کند. Etsy قدرت یا کنترل رویه ها برای تصمیم گیری مستقل در چنین سیستمهایی ندارد.
تحریم های اقتصادی و محدودیت های تجاری می تواند در رویه استفاده از خدمات شما اعمال شود و ممکن است تغییر کند ، بنابراین شرکت کنندگان باید به طور مرتب منابع اطلاعات تحریم را بررسی کنند. برای مشاوره حقوقی ، با یک متخصص واجد شرایط تماس بگیرید.
شما می توانید این خط مشی را به زبان خود بخوانید ، اما به یاد داشته باشید که نسخه این سند به زبان انگلیسی دارای قدرت غالب در مورد استفاده از خدمات Etsy است. زبان را می توان در تنظیمات حساب تغییر داد.
آخرین به روزرسانی: 18 مارس 2022 R < SPAN> سرانجام ، شرکت کنندگان ETSY باید در نظر داشته باشند که سیستم های پرداخت شخص ثالث مانند PayPal می توانند به طور مستقل معاملات را برای رعایت الزامات تحریم ها نظارت کنند و می توانند معاملات را در برنامه های خودشان مسدود کنند که انطباق را تضمین می کند با الزاماتEtsy قدرت یا کنترل رویه ها برای تصمیم گیری مستقل در چنین سیستمهایی ندارد.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
API های Binance از پروتکل OAuth 2. 0 برای احراز هویت و مجوز استفاده می کنند. بایننس از سناریوهای رایج OAuth 2. 0 مانند مواردی که برای وب سرور، تک صفحه ای (مبتنی بر مرورگر) و برنامه های تلفن همراه و بومی هستند، پشتیبانی می کند. در این سند، نحوه تعامل برنامه شما با سرور OAuth 2. 0 بایننس برای به دست آوردن اجماع کاربر برای انجام یک درخواست API از طرف کاربر را نشان می دهد.
برای شروع، برنامه شما باید ابتدا مجوزهای مورد نیاز (حوزه) را شناسایی کند. برنامه خود را با Binance Accounts راه اندازی و ثبت کنید و client_id خود را دریافت کنید. در حال حاضر، Binance Login (Oauth2. 0)، اکنون فقط برای شرکای اکوسیستم بسته ارائه شده است. لطفا برای جزئیات بیشتر با تیم تجاری ما تماس بگیرید.
بر اساس نوع درخواست خود، می توانید جریان مجوزهای مختلفی را انتخاب کنید:
- یک برنامه وب لطفاً به جریان کد مجوز مراجعه کنید
- برنامه های کاربردی مبتنی بر مرورگر، و برنامه های تلفن همراه و بومی، لطفاً به PCKE Flow مراجعه کنید.
1. جریان کد مجوز
مرحله 1. کاربران را به درخواست دسترسی Binance و تنظیم پارامترهای مجوز هدایت کنید.#
⚠️ برگشت های کالسکه مثال بالا فقط برای خوانایی هستند و باید در دنیای واقعی حذف شوند و همچنین نمونه های زیر
هنگامی که کاربر را به Binance هدایت می کنید تا اجازه دسترسی به برنامه شما را صادر کند، اولین قدم شما ایجاد درخواست مجوز است.
| مولفه های | شرح |
|---|---|
| پاسخ_نوع | کد ارزش مورد نیاز |
| شناسه مشتری | مورد نیاز شناسه مشتری برنامه شما. |
| redirect_uri | مورد نیاز URL موجود در برنامه وب شما که کاربران پس از مجوز به آنجا هدایت می شوند. این مقدار باید URL کدگذاری شود. |
| حالت | اختیاری نشانه CSRF برای محافظت در برابر حملات CSRF (جعل درخواست بین سایتی). |
| محدوده | فهرست دامنه های مورد نیاز، درخواست های برنامه شما را با کاما ( , ) از هم جدا می کند. |
در اینجا یک نمونه از URL مجوز آمده است:
مرحله 2. Binance از کاربر درخواست می کند تا رضایت#
در این مرحله، کاربر تصمیم می گیرد که آیا به اپلیکیشن شما دسترسی درخواستی را بدهد یا خیر. در این مرحله، بایننس پنجره رضایتی را نمایش می دهد که نام برنامه شما و سرویس های بایننس API را نشان می دهد که با مجوز کاربر اجازه دسترسی به آنها را درخواست می کند. سپس کاربر می تواند با اجازه دسترسی به برنامه شما موافقت کند یا از آن امتناع کند.
برنامه شما در این مرحله نیازی به انجام کاری ندارد زیرا منتظر می ماند تا سرور OAuth 2. 0 بایننس به عقب هدایت شود.
مرحله 3. بایننس به برنامه شما برمی گردد#
اگر کاربر برنامه شما را تأیید کند ، سرور OAuth Binance با یک پارامتر کد مجوز موقت ، بارک را به Redirect_uri شما هدایت می کند.
اگر یک پارامتر حالت را در مرحله 1 مشخص کنید ، پارامتر نیز گنجانده می شود. اگر یک رشته تصادفی ایجاد کنید یا هش یک کوکی یا مقدار دیگری را که وضعیت مشتری را ضبط می کند ، رمزگذاری کنید ، می توانید پاسخ را تأیید کنید که علاوه بر این اطمینان حاصل کنید که درخواست و پاسخ در همان مرورگر سرچشمه می گیرد ، و در برابر حملات مانند سایت متقابل محافظت می کند. درخواست جعل
نمونه ای از تغییر مسیر:
حالت همان مرحله در مرحله 1 است
مرحله 4. کد مجوز مبادله برای تازه کردن و دسترسی به نشانه های#
پس از دریافت درخواست شما کد مجوز ، می تواند کد مجوز را برای یک نشانه دسترسی مبادله کند ، که می تواند با ایجاد یک تماس تلفنی انجام شود:
| پارامتر | شرح |
|---|---|
| Grant_Type | مقدار مورد نیاز مجوز_ کد |
| رمز | کد بازگشت مرحله 3 مورد نیاز |
| شناسه مشتری | شناسه مشتری برنامه خود را ملزم می کند. |
| Client_secret | راز مشتری درخواست شما را ملزم می کند. |
| redirect_uri | مورد نیاز URL موجود در برنامه وب شما که کاربران پس از مجوز به آنجا هدایت می شوند. این مقدار باید URL کدگذاری شود. |
مثال تماس پست:
پس از یک درخواست موفق ، یک پاسخ معتبر Access_Token در پاسخ بازگردانده می شود.
در اینجا یک پاسخ مثال وجود دارد:
2. جریان PKCE
پسوند PKCE از حمله ای که کد مجوز در آن رهگیری شده و برای یک سرویس دسترسی توسط یک مشتری مخرب رد و بدل می شود ، با ارائه سرور مجوز به روشی برای تأیید همان نمونه مشتری که مبادله کد مجوز همان موردی است که جریان را آغاز کرده است ، جلوگیری می کند. بشربرای اطلاعات بیشتر ، به https://tools. ietf.org/html/rfc7636 مراجعه کنید
مرحله 1. کاربران را به درخواست دسترسی Binance و تنظیم پارامترهای مجوز هدایت کنید.#
⚠️ برگشت های کالسکه مثال بالا فقط برای خوانایی هستند و باید در دنیای واقعی حذف شوند و همچنین نمونه های زیر
هنگام هدایت کاربر به Binance برای اجازه دسترسی به برنامه شما ، اولین قدم شما ایجاد درخواست مجوز است. شما نیاز به ایجاد و ذخیره یک PKCE Code_verifier جدید دارید ، همچنین در Step4 در اینجا نمونه ای از JavaScript Generate code_verifier استفاده می شود
| مولفه های | شرح |
|---|---|
| پاسخ_نوع | کد ارزش مورد نیاز |
| شناسه مشتری | مورد نیاز شناسه مشتری برنامه شما. |
| redirect_uri | مورد نیاز URL موجود در برنامه وب شما که کاربران پس از مجوز به آنجا هدایت می شوند. این مقدار باید URL کدگذاری شود. |
| حالت | اختیاری نشانه CSRF برای محافظت در برابر حملات CSRF (جعل درخواست بین سایتی). |
| محدوده | فهرست دامنه های مورد نیاز، درخواست های برنامه شما را با کاما ( , ) از هم جدا می کند. |
| code_challenge | هش مورد نیاز و Base64-Urlencode از code_verifer |
در اینجا نمونه ای از JavaScript تولید Code_Challenge آورده شده است
در اینجا یک نمونه از URL مجوز آمده است:
مرحله 2. Binance از کاربر درخواست می کند تا رضایت#
در این مرحله، کاربر تصمیم می گیرد که آیا به اپلیکیشن شما دسترسی درخواستی را بدهد یا خیر. در این مرحله، بایننس پنجره رضایتی را نمایش می دهد که نام برنامه شما و سرویس های بایننس API را نشان می دهد که با مجوز کاربر اجازه دسترسی به آنها را درخواست می کند. سپس کاربر می تواند با اجازه دسترسی به برنامه شما موافقت کند یا از آن امتناع کند.
برنامه شما در این مرحله نیازی به انجام کاری ندارد زیرا منتظر می ماند تا سرور OAuth 2. 0 بایننس به عقب هدایت شود.
مرحله 3. بایننس به برنامه شما برمی گردد#
اگر کاربر برنامه شما را تأیید کند ، سرور OAuth Binance با یک پارامتر کد مجوز موقت ، بارک را به Redirect_uri شما هدایت می کند.
اگر یک پارامتر حالت را در مرحله 1 مشخص کنید ، پارامتر نیز گنجانده می شود. اگر یک رشته تصادفی ایجاد کنید یا هش یک کوکی یا مقدار دیگری را که وضعیت مشتری را ضبط می کند ، رمزگذاری کنید ، می توانید پاسخ را تأیید کنید که علاوه بر این اطمینان حاصل کنید که درخواست و پاسخ در همان مرورگر سرچشمه می گیرد ، و در برابر حملات مانند سایت متقابل محافظت می کند. درخواست جعل
نمونه ای از تغییر مسیر:
حالت همان مرحله در مرحله 1 است
مرحله 4. کد مجوز مبادله برای تازه کردن و دسترسی به نشانه های#
پس از دریافت درخواست شما کد مجوز ، می تواند کد مجوز را برای یک نشانه دسترسی مبادله کند ، که می تواند با ایجاد یک تماس تلفنی انجام شود:
| پارامتر | شرح |
|---|---|
| Grant_Type | مقدار مورد نیاز مجوز_ کد |
| رمز | کد بازگشت مرحله 3 مورد نیاز |
| شناسه مشتری | شناسه مشتری برنامه خود را ملزم می کند. |
| code_erverifer | به کد مخفی تصادفی ایجاد شده و در مرحله 1 ذخیره شده است |
| redirect_uri | مورد نیاز URL موجود در برنامه وب شما که کاربران پس از مجوز به آنجا هدایت می شوند. این مقدار باید URL کدگذاری شود. |
مثال تماس پست:
پس از یک درخواست موفق ، یک پاسخ معتبر Access_Token در پاسخ بازگردانده می شود.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
Rakesh Sharma نویسنده ای با 8+ سال تجربه در مورد تقاطع بین فناوری و تجارت است. راکش یک متخصص در سرمایه گذاری ، تجارت ، blockchain و ارزهای رمزنگاری شده است.
Amilcar Chavarria یک کارآفرین fintech و blockchain است که بیش از یک دهه تجربه راه اندازی شرکت ها را تجربه می کند. او از سال 2019 و در MIT و Wharton از سال 2021 در کرنل و در MIT و Wharton تدریس Crypto ، Blockchain و FinTech را آموزش داده است. او همچنین نقش های مدیریتی را در گلدمن ساکس و بلکروک برگزار کرده است.
Jiwon MA یک بررسی کننده و تحلیلگر تحقیق با سابقه در امنیت سایبری ، امنیت بین المللی و فناوری و سیاست های حفظ حریم خصوصی است. وی قبل از پیوستن به Dotdash ، برای یک موسسه مالی جهانی در مورد سیاست های امنیت سایبری مشورت کرد و به عنوان یک تحلیلگر تحقیق در مرکز علوم و امور بین الملل بلفر تحقیق کرد.
شبکه رعد و برق بیت کوین (LN) یک لایه دوم است که به شبکه بیت کوین اضافه می شود و امکان انجام معاملات بین طرفین خارج از blockchain را انجام می دهد-معاملات خارج از زنجیره. شبکه رعد و برق اغلب به عنوان یک تغییر دهنده بازی در تکامل Cryptocurrency در نظر گرفته شده است. این برنامه برای سرعت بخشیدن به زمان پردازش معاملات و کاهش هزینه های مرتبط با blockchain بیت کوین طراحی شده است. شبکه رعد و برق توسط دو توسعه دهنده به نام های تادئوس Dryja و جوزف پون در سال 2015 تصور شد.
اگرچه شبکه رعد و برق از زمان آغاز به کار رشد و توسعه را تجربه کرده است ، اما چالش ها همچنان باقی مانده است. نوسانات قیمت بیت کوین مانع از تبدیل شدن رمزنگاری به روشی گسترده برای پرداخت برای معاملات مصرف کننده و تجاری شده است. همچنین ، هزینه هایی در استفاده از شبکه رعد و برق وجود دارد زیرا معاملات هنوز هم باید در blockchain انجام شود.
در این مقاله ، ما به دلیل نیاز به شبکه صاعقه و سه مشکلی که شبکه با آن روبرو است ، برجسته می کنیم. همچنین ، ما با بررسی تحولات فن آوری اخیر که می تواند شبکه را در سالهای آینده تأثیر و بهبود بخشد ، آینده شبکه رعد و برق بیت کوین را مرور می کنیم.
غذای اصلی
- شبکه رعد و برق بیت کوین (LN) یک لایه دوم است که به شبکه بیت کوین اضافه می شود و باعث می شود معاملات از blockchain انجام شود.
- شبکه رعد و برق برای سرعت بخشیدن به زمان پردازش معاملات و کاهش هزینه های مرتبط با blockchain بیت کوین طراحی شده است.
- با این حال ، شبکه رعد و برق هنوز هزینه های مرتبط با آن را دارد و می تواند مستعد تقلب یا حملات مخرب باشد.
- نوسانات قیمت بیت کوین ممکن است مانع از تبدیل شدن رمزنگاری به یک روش محبوب برای پرداخت محدود کردن استفاده از شبکه رعد و برق شود.
درک شبکه رعد و برق بیت کوین
با افزایش محبوبیت بیت کوین ، معاملات بیشتر و بیشتر در شبکه blockchain آن پردازش می شود. فناوری blockchain در اصل یک بانک اطلاعاتی مشترک است که در آن دفترچه توزیع شده آن به شرکت کنندگان امکان می دهد تمام معاملات ثبت شده را مشاهده کنند. معاملات انجام شده در شبکه blockchain به معاملات زنجیره ای گفته می شود.
داشتن نسخه هایی از داده های توزیع شده به شرکت کنندگان در شبکه به جلوگیری از مشکلات و اختلافات مربوط به معاملات و همچنین جلوگیری از کلاهبرداری کمک می کند. به عنوان مثال ، اگر شخصی به شبکه هک شده و جزئیات معامله را تغییر داده است ، می توان نسخه هایی را در دفترچه توزیع شده بررسی کرد و معامله کلاهبرداری متوقف شد.
مسئله مقیاس پذیری بیت کوین
با این حال ، همانطور که همه شرکت کنندگان یا گره ها نسخه هایی از معاملات را دریافت می کنند ، روند اعتبارسنجی معاملات توسط هر گره - معدنچیان دارای - در شبکه می تواند سیستم را به ویژه در دوره هایی با حجم بالای معامله پایین بیاورد.
در نتیجه ، بیت کوین با یک مسئله مقیاس پذیری روبرو شده است ، به این معنی که وقتی شبکه سعی می کند معاملات بیشتری را به طور همزمان پردازش کند ، چالش هایی وجود دارد. برای اینکه بیت کوین به سطح بعدی منتقل شود و داده های بیشتری را پردازش کند ، شبکه باید مقیاس ایجاد کند ، که این امر باعث می شود معاملات بیشتر سریع و کارآمد پردازش شود.
تأخیر در شبکه منجر به هزینه های بالاتر معامله شده است زیرا معدنچیان برای اعتبارسنجی معاملات طولانی تر می شوند. همچنین ، شرکت کنندگان گاهی اوقات می توانند هزینه بالاتری بپردازند تا معاملات خود سریعتر پردازش شود. شبکه رعد و برق بیت کوین برای کمک به بهبود زمان پردازش ، ایجاد مقیاس پذیری و کاهش هزینه های معامله شبکه معرفی شد.
شبکه رعد و برق
به طور خلاصه ، شبکه رعد و برق به شرکت کنندگان این امکان را می دهد تا بیت کوین ها را بین یکدیگر بدون هیچ گونه هزینه ای با استفاده از کیف پول های دیجیتالی خود منتقل کنند. کانال های پرداخت بین دو کاربر ایجاد می شوند تا بتوانند با یکدیگر معامله کنند-به عبارت دیگر ، معاملات خارج از زنجیره. شبکه رعد و برق یکی دیگر از لایه های اضافه شده به blockchain بیت کوین است تا بتواند ریزگردها را بین شرکت کنندگان پردازش کند.
هدف این شبکه ایجاد کانالهایی بود که در آن می توان پرداخت بین کاربران بدون هیچ گونه هزینه و تأخیر انجام داد. با اجازه انجام معاملات خارج از زنجیره ، زمان پردازش و تعداد معاملات انجام شده از طریق شبکه زنجیره ای بهبود می یابد.
1. این مسئله به طور کامل مشکل هزینه معامله بیت کوین را حل نمی کند
شبکه رعد و برق اغلب به عنوان راه حلی برای مشکل افزایش هزینه های بیت کوین مورد حمایت قرار می گیرد. طرفداران این ادعا ادعا می کنند که هزینه های معامله ، که یکی از پیامدهای مستقیم شبکه مسدود شده بیت کوین است ، پس از این که این فناوری معاملات را از روی blockchain اصلی خارج می کند ، کاهش می یابد.
اما احتقان بیت کوین یکی از عوامل مختلفی است که بر هزینه معاملات آن تأثیر می گذارد. علاوه بر این ، هزینه Cryptocurrency خود جزء بزرگی از هزینه های کلی شبکه لایتنینگ است.
افتتاح و بسته شدن هزینه های کانال
به طور خاص ، دو بخش برای هزینه های آنها وجود دارد. بخش اول شامل هزینه ای معادل هزینه معاملات بیت کوین به منظور باز کردن و بستن کانال های بین طرفین است. اگرچه شبکه رعد و برق اجازه می دهد تا بین دو طرف پرداخت شود ، باید از طریق زنجیره ای معامله یا سپرده انجام شود.
سپس دو طرف می توانند چندین معاملات بین یکدیگر را پردازش کنند ، اما پس از تسویه حساب ، آنها باید یک معامله بسته شده را برای مبلغ حل شده در blockchain ضبط کنند.
هزینه مسیریابی
علاوه بر این هزینه های معامله برای باز و بستن کانال ها ، هزینه مسیریابی جداگانه ای برای انتقال پرداخت بین کانال ها وجود دارد. از آنجا که هزینه های شبکه رعد و برق بسیار کم است ، از نظر تئوری ، باید شرکت کنندگان بیشتری را به خود جلب کند.
با این حال ، اگر هزینه ها برای مسیریابی پرداخت بین گره ها بسیار کم باشد ، ممکن است هیچ انگیزه ای برای گره ها برای تسهیل در پرداخت وجود نداشته باشد. همچنین ، هنگامی که مشاغل شبکه صاعقه را به عنوان روشی برای پرداخت اتخاذ می کنند ، ممکن است هزینه های خود را نیز پرداخت کنند.
این مشکل با رویکردی که توسط سایر ارزهای رمزنگاری شده برای افزایش تجارت پرداخت آنها در نظر گرفته شده است. به عنوان مثال ، Dash دارای افزونه های نرم افزاری رایگان برای بازرگانان برای بارگیری و استفاده از آن است. Dash از Masteodes استفاده می کند ، که باید 1000 سکه داش را واریز کرده باشد تا بتوانند خیلی سریع معاملات را تأیید کنند. هزینه های کاربران تقریباً 0. 0005 دلار در هر معامله است و پرداخت DASH با بیش از 155،000 بازرگان در دسترس است.
2. باقیمانده در همه زمان ها گره ها را مستعد می کند
گره های موجود در شبکه رعد و برق بیت کوین برای ارسال و دریافت پرداخت ، همیشه به صورت آنلاین ملزم به آنلاین شدن هستند. از آنجا که طرفین درگیر در معامله باید بصورت آنلاین باشند و از کلیدهای خصوصی خود برای ورود به سیستم استفاده می کنند ، ممکن است در صورت ذخیره سازی رایانه ای که کلیدهای خصوصی را به خطر می اندازد ، سکه ها به سرقت بروند.
با این حال ، ذخیره سازی سرد سکه ها ، که امن ترین روش برای ذخیره ارزهای رمزنگاری در نظر گرفته می شود ، در یک شبکه رعد و برق امکان پذیر است.
ریسک معامله آفلاین
رفتن به صورت آفلاین مجموعه مشکلات خاص خود را در شبکه صاعقه ایجاد می کند. به گفته Dryja ، برای یکی از دو طرف از یک کانال پرداخت امکان بسته شدن وجوه کانال و جیب در حالی که دیگری دور است ، امکان پذیر است. این به عنوان کانال کلاهبرداری نزدیک شناخته می شود. یک دوره زمانی برای به چالش کشیدن یک کانال وجود دارد ، اما غیبت طولانی مدت توسط یکی از طرفین می تواند منجر به انقضاء آن دوره شود.
حملات مخرب
یکی دیگر از خطرات این شبکه ، احتقان ناشی از حمله مخرب است. اگر کانال های پرداخت احتقان شوند و یک هک یا حمله مخرب وجود داشته باشد ، شرکت کنندگان ممکن است به دلیل احتقان نتوانند پول خود را به اندازه کافی سریع برگردانند.
به گفته Dryja ، "انقضاء اجباری بسیاری از معاملات ممکن است بیشترین خطر سیستمیک هنگام استفاده از شبکه رعد و برق باشد."
اگر یک حزب مخرب کانال های بی شماری را ایجاد کند و آنها را مجبور کند در همان زمان منقضی شود ، که این امر به blockchain پخش می شود ، ازدحام ناشی از آن می تواند ظرفیت بلوک را تحت الشعاع قرار دهد. یک مهاجم مخرب ممکن است از احتقان برای سرقت وجوه از طرفانی که به دلیل احتقان قادر به برداشت بودجه خود نیستند ، استفاده کند.
3. نوسانات قیمت بیت کوین
ظهور شبکه رعد و برق نیز قرار است زنده ماندن بیت کوین را به عنوان واسطه ای برای معاملات روزانه هدر دهد. مشتریان قادر به باز کردن کانال های پرداخت با مشاغل یا افرادی هستند که مرتباً با آنها معامله می کنند. به عنوان مثال ، آنها می توانند کانال های پرداخت را با صاحبخانه یا فروشگاه تجارت الکترونیکی مورد علاقه خود باز کرده و با استفاده از بیت کوین معامله کنند.
با این حال ، بیت کوین هنوز راه هایی برای پیشبرد قبل از به دست آوردن کشش اصلی دارد. افزایش حجم معاملات آن تا حد زیادی به افزایش حجم معاملات نسبت داده می شود. به عبارت دیگر ، محبوبیت بیت کوین یک شمشیر دو لبه است زیرا افزایش توجه سرمایه گذاری را به خود جلب می کند ، اما همچنین معامله گران بیشتری را به خود جلب می کند که نوسانات یا نوسانات قیمت را در cryptocurrency افزایش می دهد.
نوسانات قیمت، استفاده از بیت کوین را برای شرکت ها به عنوان روشی برای پرداخت در هنگام قیمت گذاری محصولات خود برای فروش به مشتریان یا خرید موجودی از تامین کنندگان خود چالش برانگیز می کند.
به عنوان مثال، فرض کنید یک شرکت باید یک فاکتور به تامین کننده بیت کوین خود بپردازد. به طور معمول، تامین کنندگان به مشتریان خود زمان می دهند تا پرداخت کنند، مانند 30 روز. اگر قیمت بیت کوین در طول دوره 30 روزه 10 درصد افزایش یافته باشد، کسب و کار باید 10 درصد دیگر ارز فیات یا یک ارز دیجیتال دیگر را برای تبدیل به بیت کوین و پرداخت فاکتور برای پرداخت به تامین کننده ارائه کند.
این ریسک مبادله ای به این دلیل وجود دارد که مشتریان ممکن است این تجارت را با ارز فیات و نه بیت کوین پرداخت کنند. ریسک مبادله همچنین برای تراکنش های مصرف کننده وجود دارد، زیرا حقوق یا دستمزد اکثر افراد به بیت کوین پرداخت نمی شود، که منجر به تبدیل تراکنش ها از ارز فیات به بیت کوین می شود.
در نتیجه، تأثیر کلی شبکه لایتنینگ بر کاهش کارمزد تراکنش های بیت کوین و مقیاس ساختمان ممکن است محدود باشد زیرا رمزارز هنوز به عنوان روش پرداخت مورد استفاده قرار نگرفته است.
آینده شبکه لایتنینگ بیت کوین
همچنان چالش هایی با شبکه لایتنینگ بیت کوین و توانایی آن در افزایش مقیاس و در عین حال کاهش کارمزد تراکنش ها وجود دارد. با این حال، تیم اصلی این فناوری موارد استفاده جدیدی را گنجانده است و در حال تحقیق در مورد ویژگی های اضافی است. در نتیجه، پیشرفت های قابل توجهی به دلیل بهبود شبکه صورت گرفته است.
پرداخت های بزرگتر از طریق شبکه لایتنینگ
لایتنینگ در ابتدا اندازه کانال را به حداکثر 0. 1677 بیت کوین محدود کرده بود، اما در سال 2020 اعلام شد که محدودیت ها حذف خواهند شد تا مشتریان بتوانند کانال های بزرگ تری داشته باشند. این کانال های "Wumbo" برای افزایش استفاده و کاربرد شبکه لایتنینگ برای مصرف کنندگان و مشاغل طراحی شده اند.
مبادلات رمزنگاری
یکی از امیدوارکننده ترین موارد استفاده اولیه، مبادلات ارزهای دیجیتال است. در اوایل سال 2022، صرافی Kraken اعلام کرد که از شبکه لایتنینگ پشتیبانی می کند. برنامه نقدی بلوک نیز شبکه روشنایی را یکپارچه کرده است.
برج مراقبت
برج مراقبت اشخاص ثالثی هستند که برای جلوگیری از کلاهبرداری در شبکه لایتنینگ بر روی گره ها اجرا می شوند. به عنوان مثال، اگر سم و جودی در حال معامله هستند و یکی از آنها قصد بدی داشته باشد، ممکن است بتوانند سکه ها را از شرکت کننده دیگر بدزدند.
بیایید بگوییم سام و جودی سپرده اولیه 10،000 بیت کوین را تهیه کرده اند و معامله 3000 نفری صورت گرفته است که سام کالای خود را از جودی خریداری کرده است. اگر جودی از سیستم خود خارج شود ، برای کلاهبرداری احتمالی باز است. سام می تواند حالت اولیه را پخش کند ، به این معنی که هر دو سپرده اولیه خود را به دست می آورند که گویی هیچ معامله ای انجام نشده است. به عبارت دیگر ، سام می توانست 3000 کالای BTC را به صورت رایگان دریافت کند.
این فرآیند بستن کانال بر اساس حالت اولیه در مقابل وضعیت نهایی که در آن تمام معاملات انجام شده است ، کانال کلاهبرداری نزدیک است. Watchtower یا شخص ثالث می تواند معاملات را رصد کرده و به جلوگیری از نزدیک کانال کلاهبرداری کمک کند.
آیا شبکه رعد و برق بخشی از بیت کوین است؟
شبکه رعد و برق یک لایه 2 (یا ثانویه لایه) است که روی blockchain بیت کوین اجرا می شود. این امکان را برای پرداخت سریعتر در بیت کوین با پردازش معاملات به دور از blockchain اصلی فراهم می کند - در حالی که همان تمرکز و امنیت را حفظ می کند.
چگونه از شبکه رعد و برق بیت کوین استفاده می کنید؟
برای تکمیل معاملات با استفاده از شبکه رعد و برق بیت کوین ، باید از یک کیف پول سازگار با رعد و برق استفاده کنید.
شبکه رعد و برق بیت کوین چقدر سریع است؟
شبکه رعد و برق می تواند یک میلیون معاملات در ثانیه را پردازش کند. blockchain اصلی بیت کوین می تواند حدود 7 در ثانیه پردازش کند.
خط پایین
شبکه رعد و برق یک مفهوم همیشه در حال تحول است که احتمالاً تفاوت قابل توجهی در blockchain بیت کوین ایجاد می کند. با این حال ، شبکه ممکن است راه حل همه چالش های پیش روی بیت کوین نباشد. همچنین ، از آنجا که تغییرات و پیشرفت های جدید در شبکه ایجاد می شود ، پتانسیل مشکلات جدید در اکوسیستم Cryptocurrency وجود دارد. در آینده به تحقیق و توسعه فناوری جدید بستگی دارد.
سرمایه گذاری در ارزهای رمزنگاری شده و سایر پیشنهادات اولیه سکه ("ICO") بسیار پرخطر و سوداگرانه است و این مقاله توصیه ای توسط سرمایه گذاری یا نویسنده برای سرمایه گذاری در ارزهای رمزنگاری یا سایر ICO نیست. از آنجا که وضعیت هر فرد بی نظیر است ، یک متخصص واجد شرایط همیشه باید قبل از تصمیم گیری مالی مشورت شود. Investopedia هیچ گونه نمایندگی یا ضمانتی در مورد صحت یا به موقع بودن اطلاعات موجود در اینجا ایجاد نمی کند.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
آیا تا به حال در مورد شاخص های قدرت ارز شنیده اید ، که گاهی اوقات نیز به آن مترهای قدرت ارز گفته می شود؟آنها شاخص هایی هستند که قدرت ارزهای فردی را نشان می دهد. در اینجا ، شما می آموزید که یک نشانگر قدرت ارز چیست ، چگونه کار می کند و چگونه می توانید آن را در تجارت خود ادغام کنید.
قبل از شروع ، لازم به ذکر است که شاخص های قدرت ارزی یک مقدس مقدس نیستند و با وجود آن چیزی که ممکن است در مورد آنها شنیده باشید ، آنها سیگنال های تجاری مطمئن را برای 100 ٪ معاملات سودآور ارائه نمی دهند. شاخص مقاومت ارز فقط نوع دیگری از شاخص ها است ، هرچند بسیار مفید است و برای ترکیب با سایر شاخص های فنی بسیار عالی است.

نشانگر قدرت ارز چیست؟
همانطور که ممکن است بدانید ، در بازار فارکس ، معامله گران همیشه با جفت ارز کار می کنند. اما اگر بخواهیم قدرت مطلق یک ارز را "جدا کردن" آن از یک جفت خاص اندازه گیری کنیم ، چه می شود؟به عبارت دیگر ، چگونه می توان قدرت ارز در بازار ارز را تخمین زد؟
هدف از شاخص استحکام ارز (یا متر استحکام ارز) نشان دادن قدرت ارزهای فردی در بازار به منظور درک اینکه کدام یک از آنها قوی تر (یا قوی تر شدن) هستند و کدام یک از آنها ضعیف هستند (یاضعیف تر شدن)
نشانگر قدرت ارز چگونه کار می کند؟
هیچ فرمول منحصر به فردی برای تخمین قدرت یک ارز در بازار وجود ندارد ، اما چند روش برای تقریب آن وجود دارد. در این مورد استفاده از سایر شاخص های عادی شده موجود و ترکیب آنها با هم به منظور محاسبه قدرت یک ارز خاص بسیار متداول است.
به عنوان مثال ، اگر می خواهیم قدرت یورو را بدانیم می توانیم همه جفت های مربوط به EUR ، مانند EUR/USD ، EUR/GBP ، EUR/JPY ، EUR/AUD ، EUR/NZD ، EUR/CAD ، EUR/را در نظر بگیریم. CHF ، همان شاخص فنی را اعمال کنید و مقدار آن را در هر جفت مشاهده کنید. سپس می توانیم مقادیر را به همراه برخی از فرمول ها ترکیب کنیم تا در کل یا میانگین دریافت کنیم. انجام این کار برای هر ارز ، مقادیر قابل مقایسه ای را به دست می آورید و می توانید خطوطی از اینها را ترسیم کنید تا معنا پیدا کنید که کدام ارز قوی تر است.
شاخص های فرعی مشترک برای اندازه گیری قدرت به روش قابل مقایسه ، میزان تغییر و شاخص قدرت نسبی هستند. علاوه بر این ، یک نشانگر قدرت باینری (قوی/ضعیف) می تواند تعیین کند که آیا یک ارز معین با نرخ نزدیک فعلی خود به نرخ نزدیک قبلی خود یا با اختلاف میانگین های حرکت سریع و آهسته آن "قوی" یا "ضعیف" است.
نشانگر قدرت ارز چگونه به نظر می رسد؟
معمولاً شاخص قدرت ارز شامل خطوطی است که حول یک خط افقی (سطح صفر) در نوسان هستند. این خطوط بسته به الگوریتم ها و پارامترهای مورد استفاده می توانند صاف یا ناهموار باشند.

گاهی اوقات، یک ماتریس (یا نقشه حرارتی) برای برجسته کردن قدرت ارزها در بازه های زمانی متعدد به شکلی آسان برای خواندن استفاده می شود.

چگونه از شاخص قدرت ارز استفاده کنیم؟
نشانگر قدرت ارز ابزار بسیار مفیدی است، اما من توصیه می کنم از آن همراه با برخی از شاخص های دیگر یا با عمل قیمت برای اعتبارسنجی سیگنال های ورودی استفاده کنید.
استفاده از شاخص قدرت ارز بسیار آسان است:
- یک خط بالاتر از خط دیگر معمولاً به این معنی است که ارز اول قوی تر از ارز دوم است. به خصوص اگر خط اول بالای صفر و خط دوم زیر صفر باشد.
- یک خط رو به بالا به این معنی است که ارز در حال افزایش است.
- یک خط رو به پایین به این معنی است که ارز ضعیف تر می شود.
به عنوان یک قاعده کلی، شما می خواهید یک ارز قوی تر بخرید و یک ارز ضعیف تر بفروشید.
شما می توانید یک شاخص قدرت ارز را در استراتژی ها و سبک معاملاتی خود ادغام کنید.

از کجا می توان شاخص های قدرت ارز را دریافت کرد؟
شاخص های قدرت ارز زیادی در اطراف وجود دارد. هر دو نسخه رایگان و پولی وجود دارد. به طور کلی، موارد رایگان کند هستند و فاقد پارامترهای پیکربندی هستند، در حالی که موارد پولی معمولاً بسیار گران هستند.
ما از آنچه قبلاً در متاتریدر در دسترس معامله گران فارکس بود راضی نبودیم، شاخص های قدرت ارز سفارشی خود را توسعه دادیم که نسبت به نسخه رایگان متوسط قابل اعتمادتر و انعطاف پذیرتر هستند، اما کاملاً رایگان هستند و برای دانلود از وب سایت ما در دسترس هستند.
ما به شما اجازه می دهیم هر دو شاخص خطوط قدرت ارز و نشانگر ماتریس قدرت ارز را دانلود کنید تا سبک های معاملاتی مختلف را در نظر بگیرید.
نتیجه
اگر در مورد شاخص های قدرت ارز تازه کار هستید، ارزش آن را دارد که مدتی را صرف درک نحوه عملکرد آنها و استفاده از آنها در سیستم معاملاتی خود کنید. شاخص قدرت ارز می تواند ابزار ارزشمندی برای شناسایی فرصت های معاملاتی باشد. به جای نشان دادن ارزش یک ارز در رابطه با ارز دیگر، یک نشانگر قدرت ارز، قدرت کل ارز در مقابل کل بازار را به صورت عادی نشان می دهد. این با محاسبه مقادیر در تمام جفت های مربوط به یک ارز خاص به دست می آید. می توانید از این اندیکاتور با سبک های معاملاتی مختلف استفاده کنید.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->

وقتی واقعاً در مورد آن فکر می کنید ، یکی از جالبترین جنبه های معماری ، توانایی ساخت ساختمان ها بسیار متفاوت است - از نظر اندازه ، شکل و سبک بسیار متفاوت است - و در عین حال در هسته آنها بسیار مشابه است. مهم نیست چه کسی ساختمان را طراحی کند ، از یک طرح ساخته شده است. مهم نیست که یک ساختار پس از اتمام آن به نظر می رسد ، هنوز هم از مجموعه ای از مواد طبیعی مونتاژ شده است. صرف نظر از هدف نهایی ساختمان ، نسبت طلایی به احتمال زیاد برای تعیین نسبت های آن استفاده می شد.
این نسبت - 1: 1. 61 - بارها و بارها در طبیعت رخ می دهد. در همه چیز از شکل جهان ما ، ساختار ابرها و حتی نسبت های بدن انسان یافت می شود. انسانها آن را در همه چیز از ریاضیات ، گرفته تا آثار هنری و موسیقی گنجانیده اند. با چنین برنامه های متنوع ، باید تعجب آور باشد که این نسبت ریشه در اصول اساسی معماری دارد. ادامه دهید تا دریابید که چگونه معماران از نسبت طلایی در کار خود بهره می گیرند. ممکن است خود را به شکلی که قبلاً هرگز نداشته اید ، به محیط اطراف خود نگاه کنید. هر سبک خانه برخی از کنوانسیون های اساسی نسبت طلایی را به اشتراک می گذارد. تصویر از طریق: سازندگان کشور دریاچه

Jhorrocks / Getty Images
اکنون این محصولات را خریداری کنید: چمن زینتی
ریشه در تاریخ دارد
مانند هر صنعت ، معماری بدون تکیه بر دروس معماری گذشته ، امروز همان چیزی نخواهد بود. PHI ، که اصطلاح دیگری برای این نسبت است ، فقط یکی از آن مفاهیمی است که نحوه نگاه ما به ساختمانها امروز را آگاه می کند. در حالی که در مورد ریشه های دقیق بحث و جدال وجود دارد ، بسیاری از مردم معتقدند که استفاده از این نسبت به همه راه استبازگشت به اهرام بزرگ در مصر. همچنین می توان در بسیاری از معروف ترین ساختمانهای جهان از جمله: پارتنون ، نوتردام کلیسای جامع لائون ، و او تاج محل یافت. این تصدی با یونانیان باستان است. هربار که به خانه ای با یک سقف اوج و شیب دار نگاه می کنید که به شما امکان می دهد تا به راحتی بندهای زمستانی از بین بروند ، این به لطف محاسبات نسبت نیز است. دفعه بعد که در اطراف محله خود قدم می زنید ، ببینید که چند نمونه از فی را می بینید. ما فکر می کنیم تعجب خواهید کرد که چند نفر وجود دارد. دیدن الهام گرفته شده از پارتنون دشوار نیست. تصویر از طریق: طراحی داخلی دنیسون و رطوبت
تعادل و قد را به ارمغان می آورد
به عنوان یک قاعده کلی ، ما به سمت ساختمانهایی که متعادل به نظر می رسند ، گرایش می یابیم. اگرچه ممکن است شگفتی های "مدرن" از ساخت و سازها سرگرم کننده باشد ، اما ما تمایل داریم که آنها را برای استفاده روزانه بنویسیم زیرا این فضا نسبت به همتایان ساختاری معمولی خود عملکردی کمتری درک می شود. یکی از ساده ترین راه ها برای انتقال حس تعادل به یک ساختار ، پایه گذاری آن از اصول مستطیل طلایی است. برای توضیح آن به سادگی ، یک مستطیل طلایی هر شکلی را نشان می دهد که می تواند به طور کامل به یک مربع و مستطیل تقسیم شود که در صورت ترکیب ، نسبت 1: 1. 61 را ایجاد می کند. از آنجا که هر دو طول و عرض این شکل ها با جیره بندی مطابقت دارند ، این تئوری بیان می کند که شما باید بتوانید به تقسیم مستطیل های حاصل به بخش های کوچکتر و کوچکتر ادامه دهید در حالی که هنوز هم نسبت نسبت را حفظ می کنید. معکوس نیز صادق است. اگر یک معمار بخواهد یک ساختار بزرگتر یا کوچکتر را برای تأمین نیازهای مشتری خود بسازد ، تا زمانی که از اصول مندرج در این نسبت پیروی کنند ، این توانایی را دارند که فقط با چند محاسبه ساده ، نسبت های ساختمان را به درستی تغییر دهند.
این امکان را برای شکل های مختلف فراهم می کند
البته همه ساختمانها کاملاً مستطیل نخواهند بود. این که آیا چشم انداز طبیعی ، مرزهای موجود ، یا سبک شخصی نشان می دهد که این ساختار شکل گیری متفاوتی را به خود اختصاص می دهد ، معماران باید راهی برای اسکان مجموعه ای از شکل ها باشند. خوشبختانه ، فقط با چند اصلاحات اضافی در مستطیل طلایی ، معماران می توانند به راحتی نسبت به هر شکلی را که می توانند رویای خود را به کار گیرند ، استفاده کنند. دیگری از مستطیل طلایی ، در اینجا تعدادی از مستاجران اساسی که معماران در نظر دارند وجود دارد:
- مثلث طلایی: مثلث ایزوله را نشان می دهد که در آن طرف کوچکتر با طرف مجاور خود نسبت طلایی است.
- مارپیچ لگاریتمی: می توان با گرفتن یک مثلث طلایی موجود و دور زدن زاویه ها برای ساخت مثلث طلایی دیگر و ادامه نامحدود ایجاد کرد.
معماران با استفاده از ترکیبی از مستطیل طلایی ، مثلث طلایی و مارپیچ لگاریتمی ، می توانند اشکال مختلفی را ایجاد کنند که از پنتاگرام تا ایکوساهدرون ، که 30 امتیاز دارند و فراتر از آن هستند. با این حال ، توجه به این نکته حائز اهمیت است که این اندازه گیری ها اغلب به جای ارقام سخت و سریع به عنوان تقریبی یا قوانین انگشت شست استفاده می شوند. محدودیت های عملی در مواد ، سایت های کار و محاسبه انسان اغلب مناسب بودن در این نسبت را دقیقاً دشوار می کند. این نسبت را می توان برای دستیابی به انواع مختلف استفاده کرد.

جورج رز/گتی تصاویر
این ساختمان ها را از نظر زیبایی شناسی خوشایند می کند
معماری فقط مربوط به فرم و عملکرد نیست. این همچنین در مورد ظاهر فیزیکی است. درست همانطور که عناصر طراحی شما در طراحی داخلی خود لحنی را برای اتاقهای داخل خانه خود قرار می دهد ، راهی که یک ساختمان به نظر می رسد تأثیر در محیط اطراف آن دارد. به این رضایت شخصی که یک معمار باید در هنگام استقبال از کارشان احساس کند ، اضافه کنید و جای تعجب نیست که این نسبت نقش ایفا می کند. تحصیلات نشان داده اند که ، وقتی صحبت از جذابیت متعارف می شود ، ما به طور ناخودآگاه به سمت دیگران گرایش می یابیم که نسبت های آنها از نزدیک مطابقت داردبه نسبت طلایی. با توجه به این نکته ، این باور است که ما به سمت ساختمانهایی که نسبت های آنها با این نسبت مطابقت دارد ، گرایش پیدا می کنیم؟ معماران نسبت طلایی را در ذهن خود نگه می دارند که زمان آن رسیده است که تصمیم بگیرند که چگونه طرح کف ساختمان جریان خواهد یافت. در هنگام تعیین ویژگی هایی از قبیل نحوه تعیین صحیح طرح ساختمانها ، فضا از پنجره ها و تعیین اینکه یک درب در یک اتاق قرار دارد ، استفاده می شود. در حالی که این نسبت ها از اهمیت ثانویه برای یکپارچگی ساختاری ساختمان در نظر گرفته می شود ، پیروی از نسبت این احتمال را افزایش می دهد که مردم ساختمان را از نظر زیبایی شناسی پیدا کنند. معماران همچنین از این نسبت برای تعیین عواملی مانند قرار دادن پنجره و درب استفاده می کنند. تصویر
برنامه های نسبت طلایی به دور و گسترده کشیده می شوند. این طبیعت یافت می شود ، در آثار هنری عالی گنجانیده شده است ، و حتی در کمپین های بازاریابی نیز برای تأثیرگذاری بر انتخاب های خرید ما استفاده می شود. جای تعجب نیست که معماران نیز از این فرصت استفاده می کنند تا به طور ناخودآگاه بر عقاید ما در مورد کارشان تأثیر بگذارند. آنها از آن برای ایجاد تعادل و ارتفاع ساختمانها ، ایجاد اشکال مبهم و طراحی طرح های زیبا استفاده می کنند. به ساختمانهای زادگاه خود نگاهی بیندازید. بدون شک می توانید چند نمونه از خود را انتخاب کنید. افکار شما در مورد استفاده از نسبت در معماری چیست؟به نظر شما واقعاً تأثیر درک ما را دارد؟در نظرات به ما بگویید
شرکت های متحرک
- تغییر آدرس با USPS®
- نقل قول های متحرک
- بررسی خدمات و راهنماها
- بهترین شرکت های متحرک
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->

من یکی از سرمایه گذاران رمزنگاری هستید که USDT یا محبوب تر به عنوان Tether را خریداری می کنید ، باید با این مسئله روبرو شوید که USDT را به همراه هزینه معامله بسیار بالا یا هزینه پلتفرم روبرو کرده اید. این یکی از بزرگترین نگرانی های یک خریدار USDT بوده است که گویی می خواهید USDT خود را به شخص دیگری یا حساب دیگری ارسال کنید ، این هزینه شما را به شدت هزینه می کند.
بنابراین راه حل ارزان ترین راه های ارسال USDT چیست ، نگران نباشید که ما سؤالات شما را پوشانده ایم. فقط اعتماد کنید و این مقاله را بخوانید تا در مورد برخی از بهترین و ارزان ترین راه ها برای لذت بردن از ارسال USDT مطلع شوید.
بنابراین آنچه شما منتظر آن هستید فقط به پایین بروید و بهترین راه های ارسال USDT را با هزینه معامله کم پیدا کنید.
ارزان ترین راه های ارسال USDT را پیدا کنید
بنابراین چرا برای ارسال USDT به کسی بسیار زیاد است ، ارزهای رمزنگاری دیگری نیز وجود دارد که شامل هزینه انتقال زیاد نیست ، بنابراین آنچه در مورد USDT بسیار خاص است که منجر به شلیک در هزینه های معامله در هنگام ارسال آن به شخصی می شود.
مسئله اصلی مربوط به شبکه ای است که در آن یک USDT منتقل می شود ، یک Tether یا USDT از طریق شبکه ERC20 کار می کند که بسیار احتقان است و از این رو یک بار صاحب USDT انتقال معامله را باید توسط یک معدنچی که هزینه اضافی را پرداخت می کند ، پردازش شودبه دلیل ماهیت احتقان شبکه ERC20.
بنابراین چگونه می توانم هزینه ارسال USDT را کاهش دهم ، این سؤال است که ذهن شما را نگران می کند. اما نگران نباشید که شما را پوشانده ایم. ما نمی توانیم به طرز جادویی شبکه ERC20 را بهبود بخشیم اما تحقیق کرده ایم تا راه هایی برای ارسال USDT را به ارزانترین راه ممکن پیدا کنیم.
همچنین تمیز کردن فرش را ببینید که سخت نیست. این نکات را بخوانید
با ما بمانید و خواندن را ادامه دهید تا اطلاعات بیشتری کسب کنید.
- همیشه به دنبال مقایسه تمام سیستم عامل ها و پورتال های اجازه انتقال USDT برای یافتن ارزان ترین مورد برای استفاده باشید ، ممکن است هزینه معامله نوسان داشته باشد و از این رو باید به طور مرتب کمیت و مقایسه کنید.
- یکی از بهترین راه های ارسال ارزان USDT ، برنامه FTX است که به فرد اجازه می دهد تا آن را با هزینه صفر برداشت کند.
- راه دیگر برای به حداقل رساندن هزینه ارسال USDT ، جستجوی برنامه هایی است که امکان ارسال USDT را بدون استفاده از شبکه ERC20 فراهم می کند ، ما برخی از بهترین ها را برای شما ذکر کرده ایم:
زنجیره هوشمند Binance (BEP20) ، Solana ، Tron
- همچنین می توان با ارسال USDT به یک پلت فرم پشتیبانی شده ERC20 که به عنوان برنامه FTX شناخته می شود ، هزینه معامله را کاهش دهد و سپس آن را به صورت رایگان برداشت کند
اینها برخی از بهترین راه هایی بود که خوانندگان ما می توانند از ارسال USDT به عنوان ارزان قیمت لذت ببرند.
کلمات آخر
ما امیدواریم که این مقاله شما را در بهترین سلامتی پیدا کند و از طریق این مقاله هدف ما این است که به خوانندگان خود کمک کنیم تا از ارزان ترین راه های ارسال USDT مطلع شوند.
ما آمده ایم تا مقاله خود را در مورد موضوع ارزانترین راه برای ارسال USDT به پایان برسانیم. امیدوارم این امر در کمک به شما در انتقال یا ارسال پول به عنوان و در صورت لزوم با قیمت پایین مؤثر باشد.
سرانجام ما می خواهیم از خوانندگانی که با خواندن منظم مقالات ما از ما حمایت می کنند تشکر کنیم و امیدواریم که آنها در آینده این مقاله های روشنگری را نیز بخوانند.
ارسال شده توسط Abhay Singh
Abhay Singh یک متخصص بازاریابی دیجیتال فصلی است که بیش از 7 سال تجربه در زمینه ساخت استراتژی های موثر بازاریابی و اجرای کمپین های موفق را دارد. او در سئو ، رسانه های اجتماعی و تبلیغات PPC برتری دارد.< SPAN> امیدواریم این مقاله شما را در بهترین سلامتی پیدا کند و از طریق این مقاله هدف ما این است که به خوانندگان خود کمک کنیم تا از ارزان ترین راه های ارسال USDT مطلع شوند.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
شرکت های مسافرتی شرکت های سهام را به صورت زنده ٪ last_price ٪ ، در این صفحه ٪ Exchange_Symbol ٪ TRV داده های بورس را نشان می دهد. قیمت سهام TRV Premarket را قبل از جلسه بازار مشاهده کنید یا نقل قول After Hours را ارزیابی کنید. نظارت بر آخرین حرکات موجود در نمودار قیمت سهام زمان واقعی شرکت های مسافرتی در زیر. برای مشاهده داده های تاریخی ، نمودارها ، آخرین اخبار ، تجزیه و تحلیل یا بازدید از انجمن برای مشاهده نظرات در مورد نقل قول TRV ، می توانید جزئیات بیشتری را پیدا کنید.
Exchange را انتخاب کنید
نمای کلی TRV
- دانلود تصویر
- دانلود اکسل
- 1 دقیقه
- 5 دقیقه
- 15 دقیقه
- 30 دقیقه
- 1 ساعت
- 5 ساعت
- 1 روز
- یک هفته
- یک ماه
اخبار و تجزیه و تحلیل مسافران
هدف مهم قیمت امروز تغییر می کند
سیتی ضمن حفظ رتبه خرید ، هدف قیمت Netflix (NFLX) را از 305. 00 دلار به 315. 00 دلار افزایش داد. سهام امروز بیش از 13 درصد افزایش یافت پس از اینکه این شرکت Q3 بهتر از حد انتظار ارسال کرد.
- Investing.com
- 19 اکتبر 2022 22:52
Netflix ، Procter & Gamble ، Airlines United و Premarket Rise Intuitive Rise
توسط Peter Nurse Investing.com - سهام مورد توجه در تجارت Premarket چهارشنبه 19 اکتبر. لطفا برای به روزرسانی ها تازه کنید. سهام Netflix (NFLX) پس از جذب غول جریان ، 12 ٪ افزایش یافت.
- Investing.com
- 19 اکتبر 2022 13:00
Netflix ، Procter & Gamble ، Airlines United و Premarket Rise Intuitive Rise
توسط Peter Nurse Investing.com - سهام مورد توجه در تجارت Premarket چهارشنبه 19 اکتبر. لطفا برای به روزرسانی ها تازه کنید. سهام Netflix (NASDAQ: NFLX) پس از غول جریان 12 ٪ افزایش یافت.
- Investing.com
- 19 اکتبر 2022 12:02
مسافران در صدر q3 eps با 37c
مسافران (TRV) از Q3 EPS 2. 20 دلار ، 0. 37 دلار بهتر از تخمین تحلیلگر 1. 83 دلار گزارش دادند. درآمد این سه ماهه 9. 3 میلیارد دلار در مقابل برآورد اجماع 8. 85 دلار درآمد.
- Investing.com
- 19 اکتبر 2022 11:10
درآمد مسافران ، ضرب و شتم درآمد در Q3
- Investing.com
- 19 اکتبر 2022 11:05
آمریکایی ها می گویند سفر هوایی و هتل ها به روزهای بد قدیمی باز می گردند
(بلومبرگ)-با بازگشت زندگی به حالت عادی ، رونق سفر پس از برد ، باعث ایجاد پشتوانه مشتریان ناخوشایند شده است. فرودگاه های جمع شده ، پارکینگ های محکم و فقط در اتاق ایستاده و اتاق ایستاده.
- بلومبرگ
- 27 سپتامبر 2022 16:45
مسافران موقعیتی برای "ادامه کار" - ریموند جیمز
توسط سام بوفدا A Raymond (NS: RYMD) تحلیلگر جیمز سهام مسافر (NYSE: TRV) را به خرید قوی از عملکرد بازار ارتقا داد و در یک یادداشت 185 دلار برای هر قیمت قیمت شروع کرد.
- Investing.com
- 25 ژوئیه ، 2022 16:20
Tesla ، Alcoa Rise Premarket ؛کارناوال ، شرکت هواپیمایی متحد سقوط می کند
توسط Peter Nurse Investing.com - سهام مورد توجه در تجارت Premarket در روز پنجشنبه ، 21 ژوئیه. لطفا برای به روزرسانی ها تازه کنید. سهام تسلا (NASDAQ: TSLA) پس از سازنده اتومبیل برقی 2. 7 ٪ افزایش یافت.
- Investing.com
- 21 ژوئیه 2022 11:56
درآمد مسافران ، ضرب و شتم درآمد در Q2
- Investing.com
- 21 ژوئیه 2022 11:26
مسافران در صدر 60 درجه سانتیگراد قرار دارند
مسافران (NYSE: TRV) Q2 EPS 2. 57 دلار ، 0. 60 دلار بهتر از تخمین تحلیلگر 1. 97 دلار گزارش دادند.
- Investing.com
- 21 ژوئیه ، 2022 11:17
سهام ایالات متحده در نزدیکی تجارت بالاتر است. داو جونز میانگین صنعتی 2. 15 ٪
Investing.com - سهام ایالات متحده در نزدیکی روز جمعه بیشتر بود ، زیرا سود در بخش های مالی ، مراقبت های بهداشتی و خدمات مصرف کننده سهام را بالاتر می برد. در نزدیکی NYSE ، داو.
- Investing.com
- 15 ژوئیه 2022 20:25
سهام ایالات متحده در نزدیکی تجارت مخلوط شده است. میانگین صنعتی داو جونز 0. 46 ٪ کاهش یافته است
Investing.com - سهام ایالات متحده در نزدیکی روز پنجشنبه با هم مخلوط شد ، زیرا سود در بخش های فناوری ، خدمات و خدمات مصرف کننده باعث افزایش سهام در حالی که ضرر و زیان در این زمینه بود.
- Investing.com
- 14 ژوئیه 2022 20:25
سهام ایالات متحده در نزدیکی تجارت پایین تر است. داو جونز میانگین صنعتی 0. 62 ٪
Investing.com - سهام ایالات متحده در روز سه شنبه نزدیک بود ، زیرا ضرر و زیان در بخش های نفت و گاز ، فناوری و مراقبت های بهداشتی باعث کاهش سهام کمتر شد. در نزدیکی NYSE ، داو جونز.
- Investing.com
- 12 ژوئیه 2022 20:25
سهام ایالات متحده در نزدیکی تجارت بالاتر است. داو جونز به طور متوسط 0. 23 ٪
Investing.com - سهام ایالات متحده در روز چهارشنبه در نزدیکی بیشتر بود ، زیرا سود در بخش های خدمات ، فناوری و مراقبت های بهداشتی سهام را بالاتر می برد. در نزدیکی NYSE ، داو.
- Investing.com
- 06 ژوئیه ، 2022 20:25
سهام ایالات متحده در نزدیکی تجارت پایین تر است. متوسط صنعتی داو جونز 0. 82 ٪
Investing.com - سهام ایالات متحده در روز پنجشنبه نزدیک بود ، زیرا ضرر و زیان در بخش های نفت و گاز ، فناوری و مواد اساسی باعث کاهش سهام سهام می شود. در نزدیکی NYSE ، داو.
- Investing.com
- 30 ژوئن 2022 20:25
بازارهای اروپا به دنبال افزایش احساسات در آسیا افزایش می یابد
توسط Scott Kanowsky Investing.com - بازارهای اروپایی روز سه شنبه در سبز افتتاح شد و با افزایش احساسات در آسیا ، جایی که سهام با خبرهایی مبنی بر اینکه چین برخی از کاوید را سهولت می دهد ، پرید.
- Investing.com
- 28 ژوئن ، 2022 07:32
عربستان سعودی محدودیت های Covid را بلند می کند و اجازه سفر به هند را می دهد
وزارت کشور روز دوشنبه اعلام کرد که ریاض ، 20 ژوئن (IANS) عربستان سعودی محدودیت های سفر Covid-19 را بر روی شهروندان خود برداشته است. محدوده های مسافرتی در موارد زیر برداشته شد.
- منزوی
- 20 ژوئن 2022 12:45
سهام ایالات متحده در نزدیکی تجارت پایین تر است. داو جونز میانگین صنعتی 1. 05 ٪
Investing.com - سهام ایالات متحده در روز جمعه نزدیک بود ، زیرا ضرر و زیان در این فناوری ، کالاهای مصرفی و خدمات مصرف کننده باعث کاهش سهام سهام می شود. در نزدیکی NYSE ،.
- Investing.com
- 03 ژوئن ، 2022 20:25
سهام ایالات متحده در نزدیکی تجارت پایین تر است. داو جونز میانگین صنعتی 0. 75 ٪
Investing.com - سهام ایالات متحده در روز پنجشنبه در نزدیکی پایین تر بود ، زیرا ضرر و زیان در بخش های مصرفی ، فناوری و مالی باعث کاهش سهام سهام می شود. در نزدیکی NYSE ، داو.
- Investing.com
- 19 مه 2022 20:25
سهام ایالات متحده در نزدیکی تجارت بالاتر است. داو جونز میانگین صنعتی 1. 45 ٪
Investing.com - سهام ایالات متحده در روز سه شنبه در نزدیکی بیشتر بود ، زیرا سود در خدمات مصرف کننده ، کالاهای مصرفی و بخش های فناوری سهام را بالاتر می برد. در نزدیکی NYSE.
- Investing.com
- 19 آوریل 2022 20:25
جانسون و جانسون ، هاسبرو ، Acadia Fall Premarket ؛Wework بالا می رود
توسط Peter Nurse Investing.com - سهام مورد توجه در تجارت Premarket در روز سه شنبه ، 19 آوریل. لطفا برای به روزرسانی ها تازه کنید. سهام توییتر (NYSE: TWTR) 0. 3 ٪ افزایش یافت و به سود دوشنبه افزود.
- Investing.com
- 19 آوریل 2022 12:01
مسافران در صدر q1 eps توسط 62c
مسافران (NYSE: TRV) Q1 EPS 4. 22 دلار ، 0. 62 دلار بهتر از تخمین تحلیلگر 3. 60 دلار گزارش دادند. درآمد این سه ماهه 8. 81 میلیارد دلار در مقابل برآورد اجماع 8. 37 دلار درآمد.
- Investing.com
- 19 آوریل 2022 11:29
درآمد مسافران ، ضرب و شتم درآمد در Q1
- Investing.com
- 19 آوریل 2022 11:05
Dow Futures با افزایش درآمد Q1 افزایش می یابد
توسط Oliver Grey Investing.com - Dow Futures در معاملات عصر روز دوشنبه به عنوان شرکت کنندگان در بازار برای یکی از شلوغ ترین هفته های فصل درآمد شرکت ها معامله شد. ساعت 6:35 بعد از ظهر.
- Investing.com
- 18 آوریل 2022 22:29
سهام ایالات متحده در نزدیکی تجارت بالاتر است. داو جونز میانگین صنعتی 1. 01 ٪
Investing.com - سهام ایالات متحده در روز چهارشنبه در نزدیکی بیشتر بود ، زیرا سود در خدمات مصرف کننده ، بخش های اساسی و بخش های فناوری سهام را بالاتر می برد. در نزدیکی NYSE.
- Investing.com
- 13 آوریل 2022 20:25
سهام ایالات متحده در نزدیکی تجارت پایین تر است. داو جونز میانگین صنعتی 1. 19 ٪ پایین
Investing.com - سهام ایالات متحده در روز دوشنبه نزدیک بود ، زیرا ضرر و زیان در بخش های نفت و گاز ، فناوری و مراقبت های بهداشتی باعث کاهش سهام کمتر شد. در نزدیکی NYSE ، داو جونز.
- Investing.com
- 11 آوریل 2022 20:25
سهام ایالات متحده در نزدیکی تجارت بالاتر است. داو جونز به طور متوسط 0. 30 ٪
Investing.com - سهام ایالات متحده در روز دوشنبه در نزدیکی بیشتر بود ، زیرا سود در این فناوری ، خدمات مصرف کننده و بخش های کالاهای مصرفی سهام را بالاتر می برد. در نزدیکی NYSE ،.
- Investing.com
- 04 آوریل ، 2022 20:25
سهام ایالات متحده در نزدیکی تجارت بالاتر است. داو جونز به طور متوسط 0. 97 ٪
Investing.com - سهام ایالات متحده در روز سه شنبه در نزدیکی بیشتر بود ، زیرا سود در این فناوری ، خدمات مصرف کننده و بخش های کالاهای مصرفی سهام را بالاتر می برد. در نزدیکی NYSE.
- Investing.com
- 29 مارس ، 2022 20:25
سلب مسئولیت: Fusion Media می خواهد به شما یادآوری کند که داده های موجود در این وب سایت لزوماً در زمان واقعی و دقیق نیست. کلیه CFD ها (سهام ، شاخص ها ، معاملات آتی) ، ارزهای رمزنگاری شده و قیمت فارکس توسط مبادلات ارائه نمی شود بلکه توسط سازندگان بازار ارائه می شود ، بنابراین ممکن است قیمت ها دقیق نباشند و ممکن است با قیمت واقعی بازار متفاوت باشد ، به این معنی که قیمت ها نشانگر و مناسب نیستنداهداف تجاریبنابراین Fusion Media هیچ مسئولیتی در قبال ضررهای تجاری که ممکن است در نتیجه استفاده از این داده ها متحمل شوید ، بر عهده ندارد. Fusion Media یا هر کسی که با Fusion Media درگیر می شود ، هیچ گونه مسئولیتی در قبال ضرر یا خسارت در نتیجه اعتماد به اطلاعات از جمله داده ها ، نقل قول ها ، نمودارها و خرید/فروش سیگنال های موجود در این وب سایت نمی پذیرد. لطفاً در مورد خطرات و هزینه های مرتبط با تجارت بازارهای مالی کاملاً آگاه باشید ، این یکی از خطرناک ترین فرم های سرمایه گذاری ممکن است.
مقالات مرتبط

- بازار
- نمونه کارها
| nifty 50 | 17،806. 80 | -320. 55 | -1. 77 ٪ |
| bse sensex | 59،845. 29 | -980. 93 | -1. 61 ٪ |
| بانک | 41،668. 05 | -740. 75 | -1. 75 ٪ |
| NASDAQ 100 | 10،985. 45 | +29. 30 | +0. 27 ٪ |
| S& P 500 | 3،844. 82 | +22. 43 | +0. 59 ٪ |
شخصی سازی
- هشدار را اضافه کنید
- به بحث بپیوندید
- مشاهده داده های تاریخی
- دانلود تصویر
- دانلود اکسل
امور مالی شریرام 150 ٪ سود سهام موقت را اعلام می کند: نتیجه جلسه کامل هیئت مدیره
IPO قرار است در هفته آخر سال 2022 به خیابان D برسد
مورگان استنلی ، Investing.com ، Macquarie تا 56 ٪ صعود در کارت های SBI را ببینید
چاندا کوچار: از فرشته کامات تا زندان
دولت باید برای نجات صنعت بازیافت کشتی Alang به سرعت در مقررات اتحادیه اروپا حرکت کند
شخصی سازی
- هشدار را اضافه کنید
- به بحث بپیوندید
- مشاهده داده های تاریخی
- دانلود تصویر
- دانلود اکسل
© 2007-2022 Fusion Media Limited. کلیه حقوق محفوظ است
افشای ریسک: فیوژن مدیا هیچ گونه مسئولیتی در قبال از دست دادن یا آسیب ناشی از اتکا به اطلاعات موجود در این وب سایت از جمله داده ها، قیمت ها، نمودارها و سیگنال های خرید/فروش نمی پذیرد. لطفا در مورد ریسک ها و هزینه های مرتبط با معامله در بازارهای مالی به طور کامل مطلع باشید، این یکی از پرریسک ترین شکل های سرمایه گذاری ممکن است. معاملات ارز در حاشیه ریسک بالایی دارد و برای همه سرمایه گذاران مناسب نیست. تجارت یا سرمایه گذاری در ارزهای رمزپایه خطرات بالقوه خود را به همراه دارد. قیمت ارزهای دیجیتال بسیار نوسان است و ممکن است تحت تأثیر عوامل خارجی مانند رویدادهای مالی، نظارتی یا سیاسی قرار گیرد. ارزهای دیجیتال برای همه سرمایه گذاران مناسب نیستند. قبل از تصمیم گیری برای تجارت ارز خارجی یا هر ابزار مالی یا ارزهای دیجیتال، باید اهداف سرمایه گذاری، سطح تجربه و ریسک پذیری خود را به دقت در نظر بگیرید. فیوژن مدیا به شما یادآوری می کند که داده های موجود در این وب سایت لزوماً آنی و دقیق نیستند. همه CFD ها (سهام، شاخص ها، معاملات آتی) و قیمت های فارکس و ارزهای دیجیتال توسط صرافی ها ارائه نمی شوند، بلکه توسط سازندگان بازار ارائه می شوند، بنابراین قیمت ها ممکن است دقیق نباشند و ممکن است با قیمت واقعی بازار متفاوت باشند، به این معنی که قیمت ها شاخص هستند و برای معامله مناسب نیستند. اهدافبنابراین، فیوژن مدیا هیچ مسئولیتی در قبال ضررهای تجاری که ممکن است در نتیجه استفاده از این داده ها متحمل شوید، ندارد. Fusion Media ممکن است توسط تبلیغ کنندگانی که در وب سایت ظاهر می شوند، بر اساس تعامل شما با تبلیغات یا تبلیغ کنندگان جبران شود.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->


تجزیه و تحلیل مالی به ارزیابی از زنده بودن ، ثبات و سودآوری یک تجارت ، زیر تجارت یا پروژه اشاره دارد. این کار توسط متخصصانی انجام می شود که با استفاده از نسبت هایی که از اطلاعاتی که از صورتهای مالی و سایر گزارش ها گرفته می شود ، گزارش هایی را تهیه می کنند. این گزارش ها معمولاً به عنوان یکی از پایه های آنها در تصمیم گیری های تجاری به مدیریت ارشد ارائه می شوند.
شما به عنوان یک صاحب مشاغل یا مدیر یک تجارت ممکن است بخواهید یک سیستم مبتنی بر پاداش ایجاد کنید که باعث شود کارمندان کارآمدتر باشند و همزمان به آنها هدف و هدف قابل توجهی برای دستیابی به آنها می دهند. ارزیابی های خود را از عملکرد از کجا شروع می کنید و چگونه می توانید این اندازه گیری ها را انجام داده و ضبط کنید؟فرضیه می گویند که شما یک تجارت را اداره کرده اید و بدهی های فعلی شما در حال افزایش است. چگونه می دانید که آیا با آنها همراه هستید؟چگونه می توانید احتمال کسب و کار خود را برای پرداخت بدهی های فعلی خود تعیین یا اندازه گیری کنید؟این جایی است که تجزیه و تحلیل مالی برای مدیران مشاغل و همچنین کارمندان بسیار مفید شد.
اصطلاح تجزیه و تحلیل مالی به جمع آوری داده های مالی برای یک تجارت و سپس مقایسه بین متغیرهای مختلف در صورتهای مالی یکسان ، در صورتهای مالی متعدد یا در کل تجارت اشاره دارد. نسبت های مالی به مدیران و سرمایه گذاران مشاغل اجازه می دهد تا روابط ریاضی منطقی بین متغیرهای مختلف (موارد) را که در صورتهای مالی ذکر شده اند ، برقرار کنند. منبع اصلی اطلاعات مالی برای یک تجارت ، چهار صورت مالی اصلی خواهد بود که ترازنامه ، بیانیه درآمد ، بیانیه سهام سهامداران و بیانیه جریان نقدی است. پاورقی هایی که تیم مدیریت در گزارش های مالی خود درج کرده است ، می تواند به عنوان منبع ارزشمند اطلاعات کیفی باشد که به درک روند فکر صاحبان مشاغل یا تیم مدیریت و همچنین جهت استراتژیک آینده برای تجارت کمک می کند.
هنگام انجام تجزیه و تحلیل مالی برای یک تجارت ، مهم است که علاوه بر صورتهای مالی برای تجارت ، سایر منابع داده را نیز بررسی و در نظر بگیرید. منابع دیگر داده هایی که به طور بالقوه می توانند بر تجارت خاص ، صنعت یا بخش به طور خاص تأثیر بگذارند ، یا اقتصاد به طور کلی نقش مهمی در درک یک نمای کلی سطح بالا از وضعیت فعلی یک تجارت داشته باشد ، روند آندر حال حاضر نمایشگاه و جهت آینده برای تجارت است.
تجزیه و تحلیل مالی توسط متخصصانی انجام می شود که گزارش هایی را با استفاده از نسبت هایی که از اطلاعاتی که از صورتهای مالی و سایر گزارش ها گرفته می شود ، تهیه می کنند. این گزارش ها معمولاً به عنوان یکی از پایه های آنها در تصمیم گیری های تجاری به مدیریت ارشد ارائه می شوند. تجزیه و تحلیل مالی ممکن است تعیین کند که آیا یک تجارت خواهد بود:
- عملکرد اصلی یا بخشی از تجارت خود را ادامه یا قطع کنید.
- مواد خاصی را در ساخت محصول خود تهیه یا خریداری کنید.
- برخی از ماشین آلات و تجهیزات خاص را در تولید کالاهای خود به دست آورید یا اجاره دهید.
- سهام را صادر کنید یا برای افزایش سرمایه در گردش خود برای وام بانکی مذاکره کنید.
- در مورد سرمایه گذاری یا سرمایه وام تصمیم گیری کنید.
- تصمیمات دیگری را اتخاذ کنید که به مدیریت اجازه می دهد تا در مورد گزینه های مختلف در انجام کار خود ، انتخاب آگاهانه ای انجام دهد.
چگونه به اینجا رسیدیم؟
علت اصلی تکامل تجزیه و تحلیل صورتهای مالی را می توان در آخرین مراحل حرکت آمریکا به بلوغ صنعتی در نیمه آخر قرن نوزدهم ردیابی کرد. از آنجا که مدیریت شرکت ها در بخش های مختلف صنعتی که از سرمایه داران سرمایه گذار به مدیر حرفه ای منتقل شده و با توجه به بخش مالی به یک نیروی غالب در اقتصاد تبدیل شده است ، نیاز به صورت های مالی بر این اساس افزایش یافته است. هر دوی این تغییرات علل اصلی تجزیه و تحلیل صورتهای مالی بودند.
اما این نکته ای نبود که از آنجا شروع شود ، اگر ما در کتابهای تاریخ بیشتر حرکت کنیم ، می توانیم ارزیابی کنیم که از قرص های رس به ابر ، حسابداری و امور مالی تغییرات گسترده ای در ابزارها ، روش ها و تمرکز خود را از زمان آنها مشاهده کرده اند. شروعاما آنها در مواجهه با یک محیط در حال تغییر تجارت ، همچنان در حال تکامل هستند.
تحولات در نوع و میزان داده های موجود برای تأمین مالی متخصصان ، همراه با ابزارهای جدید قدرتمند که برای تجزیه و تحلیل آن استفاده می شود ، نقشی برای تجزیه و تحلیل مالی ایجاد کرده است. در حال تحول از ارتجاعی به پیش بینی شده ، امور مالی را برای تصمیم گیری های استراتژیک در مورد تجارت فراهم کرده است - و رهبران ارشد شروع به انتظار بینش به موقع کرده اند و باعث ایجاد فشار برای تیم ها می شوند.
در این پست وبلاگ ، ما تحولات کلیدی تاریخی را ردیابی می کنیم که عملکرد تجزیه و تحلیل مالی مدرن را ایجاد کرده است. از آنجا که حسابداری به هزاران سال باز می گردد و در بسیاری از نقاط جهان مورد استفاده و کاوش قرار گرفته است. با توجه به اهمیت کالاها و تجارت برای تمدن بشری ، جای تعجب آور نیست که تاریخ حسابداری و حسابداری به آغاز تاریخ ثبت شده بشر باز می گردد. اسناد حسابداری ابتدایی در ویرانه های بین النهرین ، بابل و سایر تمدن های باستانی که به هزاران سال باز می گردند ، یافت شده است. اولین حساب های این زبان به تمدن های بین النهرین باز می گردد. این افراد اولین سوابق کالاهای معامله شده و دریافت شده را نگه داشته اند. این همچنین مربوط به ضبط اولیه مصریان باستان و بابلی بود. آنها از روشهای حسابداری بدوی تر استفاده می کردند و سوابق مربوط به معاملات دقیق مربوط به حیوانات ، دام و محصولات زراعی را نگه می داشتند. در هند ، فیلسوف و اقتصاددان چاناکیا "Arthashasthra" را در طول امپراتوری موریان در حدود قرن دوم B. C نوشت. این کتاب شامل مشاوره و جزئیات در مورد نحوه حفظ کتاب های ضبط شده برای حساب ها بود.
حسابداران به احتمال زیاد در حالی که جامعه هنوز در سیستم بارز و تجارت (قبل از 2000 B. C.) به جای اقتصاد پول نقد و تجارت در حال کار بود ، ظهور کردند. رهبران این زمان مانند روایات با تاریخ و توضیحات معاملات ساخته شده یا شرایط ارائه شده برای خدمات ارائه شده می خوانند. تمام معاملات در دفترچه های فردی نگه داشته می شدند و در صورت بروز اختلاف ، آنها اثبات می کردند که امور مربوط به دادستان ها مطرح می شود. اگرچه خسته کننده است ، این سیستم جزئیات جزئیات هر توافق نامه ایده آل بود زیرا مدت زمان طولانی می تواند قبل از اتمام معاملات بگذرد.
با در دسترس بودن ارزها و بازرگانان و بازرگانان شروع به ساخت ثروت مادی کردند ، حسابداری نیز تکامل یافت. سپس ، مانند اکنون ، حس و توانایی تجارت با اعداد همیشه در یک نفر یافت نمی شد ، بنابراین بازرگانان ریاضی-فوبیک برای حفظ سابقه ای از آنچه که مدیون بودند و چه کسی به آنها مدیون بودند ، از حسابداران استفاده می کردند. تا اواخر دهه 1400 ، این اطلاعات هنوز به سبک روایی با تمام اعداد موجود در یک ستون تنظیم شده بود ، خواه مبلغی پرداخت شود ، بدهکار باشد یا در غیر این صورت. به این حسابداری تک وارده گفته می شود و شبیه به کاری است که بسیاری از ما برای پیگیری کتابهای چک خود انجام می دهیم. لازم بود که حسابدار توضیحات هر ورودی را بخواند تا تصمیم بگیرد که هنگام محاسبه چیزی به سادگی سود یا ضرر ماهانه ، آن را کسر کند یا آن را اضافه کند. این یک روش بسیار وقت گیر و ناکارآمد برای پیشبرد چیزهای بود.
ریاضیدان ایتالیایی و فرانسیسكن فری لوكا بارتولومئو د پاپیولی ، به عنوان "پدر حسابداری و حسابداری" شناخته شده است ، سیستم حسابداری دوتایی را در كتاب خود در سال 1494 ، Summa de Arithmetica ، Geometria شرح داد. متناسب و متناسب. این سیستم شامل بیشتر چرخه حسابداری همانطور که امروزه آن را می شناسیم و استفاده از مجلات و دفترچه ها را توصیف می کنیم ، با دسته بندی حساب ها هنوز در ترازنامه ها و صورت های درآمد استفاده می شود. لوکا پاسیولی ساختار حسابداری مشترک را بازسازی کرد و زمینه را برای حسابداری مدرن فراهم کرد. Pacioli ، در کتاب خود فواید یک سیستم دوتایی را برای حسابداری نشان داد. ایده این بود که منابع یک نهاد را به طور جداگانه از هرگونه ادعای مربوط به منابع دیگر اشخاص ذکر کنیم. در ساده ترین شکل ، این به معنای ایجاد ترازنامه با بدهی ها و اعتبار جداگانه بود. این نوآوری باعث شد حسابداری کارآمدتر شود و تصویری واضح تر از قدرت کلی یک شرکت ارائه دهد. این تصویر ، با این حال ، فقط برای مالک بود که حسابدار را استخدام کرد. عموم مردم این سوابق را مشاهده نکردند - حداقل هنوز.
بعداً پس از آن ، حسابداری با استعمار اروپایی به آمریکا مهاجرت کرد. اگرچه گاهی اوقات به عنوان حسابداری گفته می شد ، اما حسابداران هنوز در حال ورود و محاسبات اساسی برای صاحبان مشاغل بودند. مشاغل مورد نظر به اندازه کافی کوچک بودند که صاحبان آن شخصاً درگیر و از سلامت شرکت های خود آگاه بودند. آنها نیازی به حسابداران برای ایجاد صورتهای مالی پیچیده یا تجزیه و تحلیل هزینه و فایده ندارند.
ظاهر شرکت ها در ایالات متحده و ایجاد راه آهن کاتالیزورهایی بودند که حسابداری را به عمل حسابداری تبدیل کردند. از بین دو عامل ، راه آهن بسیار قدرتمندترین بود. برای به دست آوردن کالاها و افراد به مقصد خود ، شما به شبکه های توزیع ، برنامه حمل و نقل ، جمع آوری کرایه ، نرخ رقابتی و راهی برای ارزیابی اینکه آیا همه این کارها با کارآمدترین روش ممکن انجام می شود ، نیاز دارید. حسابداری را با برآورد هزینه خود ، صورتهای مالی ، نسبت عملیاتی ، گزارش های تولید و تعداد زیادی از معیارهای دیگر وارد کنید تا داده های مورد نیاز خود را برای تصمیم گیری های آگاهانه به مشاغل ارائه دهید.
راه آهن همچنین کشور را کوچک کرد. معاملات تجاری می تواند در طی چند روز و نه ماه ها حل و فصل شود و اطلاعات را می توان با سرعت بسیار بیشتری از شهر به شهر دیگر منتقل کرد. حتی زمان به طور مساوی در سراسر کشور قبل از راه آهن اجرا نمی شد. پیش از این ، هر شهرک تصمیم می گرفت که روز آغاز و با یک اجماع عمومی به پایان رسید. این به یک سیستم یکنواخت تغییر یافت زیرا لازم بود کالاها در ایستگاه های خاص در زمان های قابل پیش بینی تحویل داده و تخلیه شوند.
این کوچک شدن کشور و معرفی یکنواختی ، سرمایه گذاری را تشویق می کند ، که به نوبه خود ، بیشتر روی حسابداری تمرکز می کند. تا دهه 1800 ، سرمایه گذاری یا بازی دانش یا یکی از شانس ها بوده است. افراد در شرکت هایی که با آنها آشنا بودند ، یا با شناخت صنعت و چه با شناختن صاحبان ، مسائل مربوط به سهام را به دست آوردند ، یا کورکورانه سرمایه گذاری کردند که بستگان و دوستانشان آنها را تشویق می کردند. هیچ مالی برای بررسی اینکه آیا می خواهید در یک شرکت یا شغلی سرمایه گذاری کنید که هیچ چیز در مورد آن نمی دانید ، وجود ندارد. خطر این نوع سرمایه گذاری باعث شده است تا آن را برای ثروتمندان - ورزش یک مرد ثروتمند با رنگ آمیزی قمار. این تصویر هرگز کاملاً محو نشده است.
بدیهی است ، تحولات بسیاری در این زمینه وجود داشته است ، اما بیایید به سرعت در قرن بیستم ، وقتی سه نقطه عطف اصلی پایه و اساس حسابداری و امور مالی مدرن را پایه گذاری کردند.
در سال 1913 ، ایالات متحده اصلاحیه شانزدهم قانون اساسی را تصویب کرد و مالیات بر درآمد فدرال را ایجاد کرد. این اصلاحیه افراد و شرکت ها را وادار به بهبود نگه داشتن سوابق کرد ، اما سردرگمی قابل توجهی در مورد نحوه انجام این کار وجود داشت.
در نتیجه ، در بولتن فدرال رزرو آوریل 1917 ، فدرال رزرو "حسابداری یکنواخت" صادر کرد. "در حالی که این بولتن برای ارتقاء یکنواختی حسابداری ، اکثریت انتخاب حسابداری را به قضاوت حرفه ای واگذار کرد.
سرانجام ، پس از سقوط بازار سهام در سال 1929 ، کنگره ایالات متحده قانون امنیت سال 1933 و قانون مبادله امنیتی سال 1934 را تصویب کرد. این اقدامات باعث فریب ، ارائه نادرست و سایر کلاهبرداری ها در فروش اوراق بهادار شد. همچنین کمیسیون امنیت و بورس (SEC) تأسیس کرد و به آن قدرت گسترده ای برای نظارت و تنظیم صنعت اوراق بهادار داد. قانون مبادله همچنین به SEC اجازه داد كه به گزارش دوره ای اطلاعات توسط شركت هایی كه دارای اوراق بهادار معامله شده عمومی هستند ، نیاز داشته باشد.
شرکت ها که مشتاق جذب سرمایه بیشتر برای گسترش فعالیت های خود هستند ، شروع به انتشار مالی خود در قالب ترازنامه ، صورت درآمد و صورتحساب جریان نقدی کردند. سرمایه گذاری از منابع خارج از شرکت از آنچه که توسط صاحبان انفرادی که پیشگام تجارت بوده اند ، مهمتر شد. اگرچه ورود به این سرمایه گذاری ، دامنه عملیات و سود را برای اکثر شرکت ها افزایش داد ، اما فشار بر مدیریت را نیز برای خوشحال کردن روسای جدید خود - سهامداران افزایش داد. از طرف آنها ، سهامداران نتوانستند به طور کامل به مدیریت اعتماد کنند ، بنابراین نیاز به بررسی های مالی مستقل از فعالیت های یک شرکت آشکار شد.
حسابداران قبلاً برای جذب سرمایه گذاران ضروری بودند و به سرعت برای حفظ اعتماد به نفس سرمایه گذاران ضروری شدند. حرفه حسابداری در سال 1896 با قانونی که عنوان حسابدار معتبر عمومی (CPA) فقط به افرادی داده می شود که امتحانات دولتی را پشت سر می گذارند و سه سال تجربه در این زمینه داده می شود ، به رسمیت شناخته شد. ایجاد حسابداران حرفه ای در یک زمان مناسب به وجود آمد. کمتر از 20 سال بعد ، تقاضا برای CPA به عنوان دولت ایالات متحده ، نیاز به پولی دارد که آنها شروع به پرداخت مالیات بر درآمد کردند.
تکنولوژی امروزه نگاه ما به حسابداری را تغییر داده است. دیگر نیازی نیست که برای نگهداری سوابق دقیق تراکنش های نقدی یا کالایی به صورت دستی عذاب بکشیم. از زمانی که اولین سوابق در آمریکا نگهداری شد، حسابداران از تعدادی ابزار مختلف برای کمک به حرفه خود استفاده کردند. ماشین جمع آوری در سال 1890 به حسابداران اولیه کمک کرد تا دریافت ها را سریع تر محاسبه کنند و آنها توانستند به سرعت کتاب های خود را تطبیق دهند. زمانی که IBM اولین کامپیوتر را در سال 1952 عرضه کرد، حسابداران جزو اولین کسانی بودند که از آن استفاده کردند. و ظهورهای اخیر در فناوری، حسابداری را وارد قلمرو نرم افزارهای رایانه ای مانند Quickbooks کرده است. این پیشرفت های جدید بسیار شهودی تر هستند و به حسابداران کمک می کنند تا کار خود را سریع تر و با سهولت بیشتری انجام دهند.
این چند نکته در تاریخ، پایه و اساس شیوه های عمومی حسابداری و همچنین انگیزه عملکرد حسابداری و مالی مدرن را نشان می دهد. اما در مورد روش هایی که روش های تحلیل مالی مدرن انجام می شوند چطور؟
دو نوع تحلیل مالی وجود دارد: تحلیل تکنیکال و تحلیل بنیادی. تجزیه و تحلیل فنی به نمودارهای کمی مانند میانگین متحرک (MA) نگاه می کند، در حالی که تحلیل بنیادی از نسبت هایی مانند سود هر سهم یک شرکت (EPS) استفاده می کند. به عنوان مثال، تجزیه و تحلیل فنی بر روی نرخ مبادله GBP/USD پس از نتایج بدست آمده انجام شد. رای برگزیت در ژوئن 2016. با نگاهی به نمودار نرخ ارز، مشخص شد که این نرخ پس از رای گیری در 23 ژوئن 2016 به میزان قابل توجهی کاهش یافت و سپس در یک دوره 48 ساعته 375 واحد پایه (bps) بهبود یافت. و به عنوان نمونه ای از تحلیل بنیادی، Discover Financial Services نتایج سه ماهه اول سال 2016 را در 19 ژوئیه 2016 گزارش کرد. این شرکت EPS 1. 40 دلاری داشت که نسبت به EPS 1. 33 دلاری برای فصل مشابه در سال 2015، که نشانه خوبی بود.
تحلیل تکنیکال چگونه اختراع شد؟
اصول تجزیه و تحلیل فنی از صدها سال داده های بازار مالی گرفته شده است. برخی از جنبه های تجزیه و تحلیل فنی در بازرگانان مستقر در آمستردام جوزف د لا وگا از بازارهای مالی هلند در قرن هفدهم ظاهر شد. در آسیا گفته می شود که تجزیه و تحلیل فنی روشی است که توسط Homma Munehisa در اوایل قرن 18th ساخته شده است که به استفاده از تکنیک های شمعدانی تکامل یافته است ، و امروز یک ابزار نمودار تجزیه و تحلیل فنی است. در دهه 1920 و 1930 ، ریچارد دبلیو شابکر چندین منتشر کردکتابهایی که کار چارلز داو و ویلیام پیتر همیلتون را در کتابهای خود در تئوری بازار سهام و عملکرد و تجزیه و تحلیل بازار فنی ادامه دادند. در سال 1948 ، رابرت دی ادواردز و جان ماژ تجزیه و تحلیل فنی روندهای سهام را منتشر کردند که به طور گسترده یکی از آثار اصلی این رشته محسوب می شود. این منحصراً نگران تجزیه و تحلیل روند و الگوهای نمودار است و در حال حاضر در حال استفاده است. تجزیه و تحلیل فنی اولیه تقریباً منحصراً تجزیه و تحلیل نمودارها بود زیرا قدرت پردازش رایانه ها برای درجه مدرن تجزیه و تحلیل آماری در دسترس نبود. گفته می شود چارلز داو نوعی از تجزیه و تحلیل نمودار نقطه و شکل است. تئوری داو مبتنی بر نوشته های جمع آوری شده از بنیانگذاران و سردبیر داو جونز ، چارلز داو است و الهام بخش استفاده و توسعه تجزیه و تحلیل فنی مدرن در پایان قرن نوزدهم است. سایر پیشگامان تکنیک های تجزیه و تحلیل عبارتند از رالف نلسون الیوت ، ویلیام دلبرت گان و ریچارد وایکوف که تکنیک های مربوطه خود را در اوایل قرن بیستم توسعه داده اند. ابزارها و نظریه های فنی بیشتری در دهه های اخیر با تأکید فزاینده بر تکنیک های با کمک رایانه با استفاده از نرم افزارهای رایانه ای ویژه طراحی شده و افزایش یافته است.
چگونه تجزیه و تحلیل اساسی اختراع شد؟
تاریخ تجزیه و تحلیل بنیادی به عنوان یک مکانیسم تجارت با بنیامین گراهام در سال 1928 آغاز شد. گراهام اولین کتاب خود را با عنوان "تجزیه و تحلیل امنیتی در سال 1934 منتشر کرد. این کتاب چارچوب سرمایه گذاری ارزش را تعریف کرد و اکنون در چاپ پنجم خود قرار دارد. از آن زمان ، تحقیقات زیادی بر اقدامات اساسی خاص به عنوان تعیین کننده اصلی قیمت آینده اوراق بهادار متمرکز شده است. مفهوم کارآیی برای تأمین مالی اساسی است. به طور عمده ، در یک بازار مالی کارآمد ، قیمت دارایی باید بهترین تخمین ممکن از ارزش اقتصادی آن باشد. تجزیه و تحلیل اساسی ، در حسابداری و امور مالی ، تجزیه و تحلیل صورتهای مالی یک تجارت (معمولاً برای تجزیه و تحلیل دارایی ها ، بدهی ها و درآمد مشاغل) است. سلامتی؛و رقبا و بازارها. همچنین وضعیت کلی اقتصاد و عوامل از جمله نرخ بهره ، تولید ، درآمد ، اشتغال ، تولید ناخالص داخلی ، مسکن ، تولید و مدیریت را در نظر می گیرد.
تجزیه و تحلیل اساسی در مورد داده های تاریخی و فعلی انجام می شود ، اما با هدف پیش بینی های مالی. چندین هدف ممکن وجود دارد:
- برای انجام ارزیابی سهام شرکت و پیش بینی تکامل قیمت احتمالی آن.
- برای ایجاد پیش بینی در مورد عملکرد تجاری خود ؛
- برای ارزیابی مدیریت آن و تصمیم گیری در مورد مشاغل داخلی و/یا محاسبه ریسک اعتباری آن.
- برای پیدا کردن ارزش ذاتی سهم.
تفاوت بین تحلیل فنی و اساسی
تجزیه و تحلیل فنی معتقد است که تمام اطلاعات در حال حاضر در قیمت یک امنیت منعکس شده است. تحلیلگران فنی به روندها نگاه می کنند و معتقدند که تغییرات احساسات باعث پیش بینی و پیش بینی تغییرات روند می شود. پاسخ عاطفی سرمایه گذاران به حرکات قیمت منجر به الگوهای نمودار قیمت قابل تشخیص می شود. تحلیلگران فنی همچنین روندهای تاریخی را برای پیش بینی حرکت قیمت آینده ارزیابی می کنند. در حالی که تجزیه و تحلیل اساسی معتقد است که بازارها ممکن است به طور نادرست امنیت را در کوتاه مدت قیمت گذاری کنند اما در نهایت قیمت "صحیح" حاصل می شود. سود را می توان با خرید امنیت با قیمت اشتباه و سپس انتظار برای تشخیص "اشتباه" خود و دوباره قیمت امنیت ، سود حاصل کرد.
نسبت های مالی و تجزیه و تحلیل نسبت مالی چیست؟
تجزیه و تحلیل اساسی فرایند جستجوی یک تجارت در ابتدایی ترین یا اساسی ترین سطح مالی است. این نوع تجزیه و تحلیل به بررسی نسبت های اصلی یک تجارت برای تعیین سلامت مالی آن می پردازد. تجزیه و تحلیل اساسی همچنین می تواند ایده ای از ارزش سهام یک شرکت را به شما ارائه دهد. مهمترین ابزار آن ‘تجزیه و تحلیل نسبت مالی است. نرم افزار Advanced Cloud مانند https://fintibi. wpengine.com/ ابزارهای مهم برای دستیابی به تجزیه و تحلیل مذکور است
نسبت مالی یا نسبت حسابداری ، بزرگی نسبی دو ارزش عددی منتخب است که از صورتهای مالی یک شرکت گرفته شده است. غالباً در حسابداری مورد استفاده قرار می گیرد ، بسیاری از نسبت های استاندارد برای ارزیابی وضعیت مالی کلی یک شرکت یا سازمان دیگر استفاده می شود.
تجزیه و تحلیل نسبت مالی نوعی تجزیه و تحلیل صورتهای مالی است که برای به دست آوردن نشانه سریع عملکرد مالی یک شرکت در چندین زمینه کلیدی استفاده می شود. این نسبت ها به عنوان نسبت های بدهی کوتاه مدت ، نسبت مدیریت بدهی ، نسبت مدیریت دارایی ، نسبت سودآوری و نسبت ارزش بازار طبقه بندی می شوند.
تجزیه و تحلیل نسبت مالی به عنوان ابزاری دارای چندین ویژگی مهم است. داده ها ، که توسط صورتهای مالی ارائه می شوند ، به راحتی در دسترس هستند. محاسبه نسبت ها مقایسه شرکتهایی را که از نظر اندازه متفاوت هستند تسهیل می کند. از نسبت ها می توان برای مقایسه عملکرد مالی یک شرکت با میانگین صنعت استفاده کرد. علاوه بر این ، از نسبت ها می توان به شکلی از تجزیه و تحلیل روند استفاده کرد تا مناطقی را که عملکرد با گذشت زمان بهبود یافته یا رو به وخامت گذاشته است ، شناسایی شود.
از آنجا که تجزیه و تحلیل نسبت مالی مبتنی بر اطلاعات حسابداری است ، اثربخشی آن با تحریفاتی که در صورتهای مالی به دلیل مواردی مانند حسابداری هزینه تاریخی و تورم ایجاد می شود ، محدود می شود. بنابراین ، تجزیه و تحلیل نسبت فقط باید به عنوان اولین قدم در تجزیه و تحلیل مالی ، برای به دست آوردن یک نشانه سریع از عملکرد یک شرکت و شناسایی مناطقی که باید بیشتر مورد بررسی قرار گیرند استفاده شود.
تاریخچه تجزیه و تحلیل نسبت مالی
در آغاز قرن نوزدهم ، بهبود اساسی در تجزیه و تحلیل نسبت رخ داده است. در این دوره چند تحول درون زا است. اول ، تعداد زیادی از نسبت ها در مقایسه با دوره های قبلی تصور شد. دوم ، معیارهای نسبت مناسب ظاهر شد. از این نظر معروف ترین معیار نسبت فعلی بود. سوم ، تحلیلگران مختلف نیاز به تجزیه و تحلیل بین شرکت ها را درک می کنند و برای این منظور نیاز به معیار نسبت نسبت نسبی را احساس می کنند. علیرغم این تحولات ، از تجزیه و تحلیل نسبت برای تجزیه و تحلیل در این دوره استفاده شده است و آنهایی که نیاز به استفاده از آنالیز نسبت را داشتند فقط از نسبت فعلی استفاده می کنند.
دو تحول اگزوژن بسیار مهم در این دوره به دلیل این که نیاز به نسبت ها به وجود آمده است ، کد مالیات بر درآمد فدرال در سال 1913 و ایجاد سیستم ذخیره فدرال در سال 1914 بود. این دو تحول همچنین به بهبود محتوای صورتهای مالی و همچنین افزایش یافته استتقاضای صورتهای مالی.
در دهه 1920 ، علاقه به تجزیه و تحلیل نسبت به طرز چشمگیری افزایش یافت. بسیاری از نشریات در مورد موضوع تجزیه و تحلیل نسبت منتشر شده در این دوره. آژانس های اعتباری مختلف ، اتحادیه های کارگری ، دانشگاه ها و افرادی که به دنبال تجزیه و تحلیل داده های صنعت گردآوری شده در مورد تجزیه و تحلیل نسبت هستند.
جاستین (1924) استدلال كرد كه روش جمع آوری داده های صنعت و محاسبه متوسط "تجزیه و تحلیل نسبت علمی" نامیده می شود. کلمه "علمی" در این عنوان کاملاً صحیح نبود زیرا هیچ مدرکی پیدا نشده است که فرمولاسیون فرضیه و آزمایش فرضیه در واقع انجام شده است.
هوریگان (1968) می گوید تجزیه و تحلیل نسبت ها از سنین اولیه به وجود آمده است و دلیل اصلی توسعه تجزیه و تحلیل نسبت استفاده از آن در تجزیه و تحلیل خواص نسبت ها در 300 B. C بود. در زمان اخیر از آن به عنوان ابزاری استاندارد برای تجزیه و تحلیل صورتهای مالی استفاده می شود. در قرن نوزدهم دلایل اصلی استفاده از تجزیه و تحلیل نسبت ، قدرت مؤسسات مالی و انتقال مدیریت به مدیران حرفه ای است. تجزیه و تحلیل نسبت استفاده شده برای دو هدف که اعتبار و مدیریتی هستند. در رویکرد مدیریتی سودآوری و در رویکرد اعتباری ظرفیت شرکت برای پرداخت بدهی ، اصلی ترین نقطه تمرکز است. به طور کلی ، از تجزیه و تحلیل نسبت استفاده می شود.
گسترش سریع دانش مالی در قرن نوزدهم وجود داشت و برای مطالعه این تحلیلگر دانش به سرعت در حال گسترش ، ابتدا موارد مشابه را با هم مقایسه کرد و سپس دارایی ها و بدهی های فعلی و همچنین با سایر نسبت ها را مقایسه کرد. در آن دوره نسبت فعلی مهمترین نسبت در بین سایر نسبت های موجود بود. برای تجزیه و تحلیل نتایج عملیاتی از تجزیه و تحلیل DuPont نیز استفاده می شود. نتیجه به سه بخش تقسیم شده و سپس با سایر شرکت ها برای اشاره به مشکل و مناطق قوی تجارت می توانید با استفاده از https://fintibi. wpengine.com/ می توانید مؤلفه های تجزیه و تحلیل DuPont را بدست آورید.
Bliss (1923) می گوید که رابطه اساسی در تجارت با نسبت ها نشان داده شده و مدل کامل را بر اساس نسبت ها توسعه داده است. مدل هدف بالغ نبود اما به دیگران الهام می داد تا کار خود را روی این نظریه شروع کنند.
منتقدان مختلف تجزیه و تحلیل نسبت نیز ظاهر شدند. گیلمن (1925) نگرانی های مربوط به تجزیه و تحلیل نسبت را دنبال کرده است (1) نسبت ها پیوند با زمان هستند و با گذشت زمان تغییر می کنند ، بنابراین نمی توان تفسیر کرد (2) نسبت ها برای قضاوت در مورد شرکت های عملکردی که آنها را دستکاری کرده اند (3) نسبت به راحتی بر ذهن تأثیر می گذارند. بینندگان و پنهان کردن موقعیت واقعی و (4) نسبت های گسترده ای که بر قابلیت اطمینان نیز تأثیر می گذارد.
Foulke (1931) مجموعه ای از نسبت های مالی خود را با موفقیت ایجاد و تبلیغ کرد. این مجموعه از نسبت های مالی چاپ شد و به سرعت به عنوان گروه مهم و برجسته نسبت شناخته شد.
فیتزپاتریک (1932) با کمک سیزده نوع مختلف از آنالیز نسبت 120 شرکت شکست خورده و دریافت که سه از سیزده نسبت عدم موفقیت بنگاه ها را با دقت دقیق پیش بینی می کنند در حالی که سایر نسبت ها نیز قدرت پیش بینی را نشان می دهند.
راسمر و فاستر (1931) از یازده نسبت استفاده کردند تا بررسی کنند که بنگاه های موفق نسبت بیشتری نسبت به بنگاه های ناموفق دارند. اگرچه این مطالعه نابالغ بود اما با در نظر گرفتن سهم حیاتی که این مطالعه در ارزیابی سودمندی نسبت ها وجود دارد ، نادیده گرفته شد. کمیسیون امنیت و بورس آمریکا در سال 1934 تشکیل شد. این همچنین جریان و تعداد صورتهای مالی را گسترش می دهد و با کمک این عامل محیطی اهمیت تجزیه و تحلیل نسبت افزایش یافته و تحقق می یابد.
ماروین (1942) با استفاده از چندین نسبت ، روند مالی شرکتهای بزرگ موفق و ناموفق را تجزیه و تحلیل می کند. مقایسه نسبت های عادی صنعت با میانگین نسبت بنگاههای ناموفق بزرگ و دریافت که سه نسبت فعلی ، سرمایه در گردش خالص به کل دارایی ها و ارزش خالص به بدهی قادر به پیش بینی خرابی قبل از وقوع شکست واقعی بودند. این مطالعه قدرت واقعی پیش بینی تجزیه و تحلیل نسبت را نشان می دهد و نتایج هنوز قابل اعتماد بودند.
والتر (1957) شامل موارد بیانیه جریان نقدی در تجزیه و تحلیل نسبت بود. در پایان بیانیه صندوق جنگ جهانی به وجود آمد و با بیان بیانیه صندوق نیز نسبت بیانیه صندوق تولید شد.
هیکمن (1958) برای پیش بینی نرخ پیش فرض در وثیقه شرکت ، از نسبت سود و نسبت سود خالص استفاده کرد.
Saulnier (1958) می گوید شرکت هایی با نسبت فعلی و نسبت بدهی شانس بیشتری برای پیش فرض و شرکت های دارای نسبت های بالا دارند.
مور و اتکینسون (1961) به رابطه بین ظرفیت پرداخت و نسبت های مالی اشاره می کنند و نتایج حاصل از تجزیه و تحلیل نسبت را نشان می دهد که بر توانایی استقراض بنگاه ها تأثیر می گذارد.
بیور (1967) همچنین قدرت پیش بینی تجزیه و تحلیل نسبت را مورد بررسی قرار داد و به توانایی نسبت به پیش بینی عدم موفقیت در اوایل پنج سال قبل از فروپاشی اشاره کرد. از تکنیک آماری مورد استفاده در این مطالعه قدرتمندتر از مطالعات قبلی بود و از داده های بیانیه صندوق برای محاسبه نسبت استفاده شد. این مطالعه پایه و اساس تحقیقات آینده را در مورد تجزیه و تحلیل نسبت تعیین کرده است.
Sorter و Becker (1964) رابطه بین الگوی روانشناختی و شخصیت شرکت های نسبت مالی را بررسی کردند و فهمیدند که شرکت های طولانی مدت دارای نقدینگی و پرداخت هزینه بیشتر هستند.
Gombola و Ketz (1983) دریافتند که صندوق و صورت درآمد برای اهداف مختلف تولید می شوند و نسبت سودآوری اطلاعاتی را که نسبت جریان نقدی ارائه می دهد شامل نمی شود. به عبارت دیگر ، هر دو نسبت اطلاعات مهم و همچنین متفاوت از یک و دیگری را به دست می آورند.
در دهه 1940 بسیاری از ملل ابراز علاقه به تجزیه و تحلیل نسبت کردند. نسبت فعلی در مدیریت اعتبار در استرالیا پس از بررسی شدید استفاده شده است. در انگلیس داده های مختلف جمع آوری شده است
سازمانها و در "هرمی" مرتب شده اند تا از آن داده ها در تجزیه و تحلیل نسبت استفاده کنند تا تصمیمات بر اساس منطقی تر اتخاذ شود. در بخش های دیگر ، روش انگلیس بیشتر از سیستم آمریکایی است که دارای اعتبار است. سیستم های هندی و کانادایی مشابه سیستم آمریکایی است و از همان نسبت ها و معیارها استفاده شده است. در ژاپن داده ها در گروه بندی بر اساس صنعت و اندازه بنگاه ها در دسترس است. چین و روسیه از چندین نسبت به عنوان اندازه گیری کنترل در سرمایه گذاری و سرمایه در گردش استفاده کردند.
پینچ ها و مینگو (1973) ساختار نسبت ها را ارزیابی می کنند و دریافتند که نسبت ها را می توان به گروه های مختلف تقسیم کرد. طبقه بندی کلی نسبت های مالی را به صورت منطقی ارائه دهید. نتایج نتیجه گرفت که این نسبت ها می توانند به چهار گروه که اهرم مالی ، شدت سرمایه کوتاه مدت ، بازده سرمایه گذاری و شدت سرمایه بلند مدت هستند ، تقسیم شود.
استیونس (1973) همچنین موضوع طبقه بندی نسبت را مورد مطالعه قرار داد و نسبت های مالی را در چهار دسته که شامل فعالیت ، نقدینگی ، اهرم و سودآوری است ، گروه بندی کرد.
Pinches ، Mingo و Caruthers (1973) و Pinches ، Eubank ، Mingo و Caruthers (1975) ادامه کار در این زمینه را انجام داده و نسبت های مالی را در هفت عامل که شامل گردش مالی دریافتنی ، گردش مالی سرمایه ، نقدینگی کوتاه مدت ، بازگشت است ، طبقه بندی می کنند. در مورد سرمایه گذاری ، گردش مالی موجودی ، اهرم مالی و موقعیت نقدی.
لیبی (1975) همچنین بخش نسبت های مالی و چگالشی را از هفت به پنج مورد مطالعه می کند. پنج بخش شامل نقدینگی ، فعالیت ، موقعیت نقدی ، سودآوری و تراز دارایی است. جانسون (1979) بیشتر تحقیقات Pinches (1973) را مورد مطالعه قرار داد و عامل دیگری را اضافه کرد که اندازه گیری تجزیه به هفت عامل است.
دوازده عامل مختلف یا تقسیم نسبت های مالی در پنج مطالعه مختلف ارائه شده است. بر اساس پنج مطالعه منتشر شده ، مجموعه ای از نسبت های مالی بسیار وقت گیر است زیرا نتایج مطالعات منتشر شده بسیار متنوع بود.
چن و شیمردا (1981) عمیقاً پنج مطالعه منتشر شده را مورد بررسی قرار دادند و دریافتند که برخی از دوازده عامل ارائه شده در مطالعات یکسان بوده اند و به سادگی نام تغییر می کند. بنابراین ، دوازده عامل به هفت عامل گروه بندی می شوند. هفت عامل عبارتند از: موقعیت نقدی ، اهرم مالی ، گردش مالی موجودی ، نقدینگی کوتاه مدت ، بازده سرمایه گذاری ، گردش مالی دریافتنی و گردش مالی.
چرا نرم افزار تجزیه و تحلیل بنیادی مهم است؟
در دنیای امروز استفاده از نسبت های مالی افزایش یافته است. از آنجا که دسترسی به عملکرد بنگاهها با تجزیه و تحلیل نقدینگی ، سودآوری ، مدیریت دارایی و نسبت کارآیی آن بسیار مهم است. این نسبت ها به روش های زیر کمک می کنند:
- تصمیم گیری آگاهانه ؛
- پیش بینی آینده ؛
- تجزیه و تحلیل صورتهای مالی ؛
- در درک سودآوری کمک می کند.
- تجزیه و تحلیل کارآیی عملیاتی ؛
- نقدینگی بنگاهها ؛
- در شناسایی خطرات تجاری کمک می کند.
- در شناسایی خطرات مالی کمک می کند.
- برای مقایسه عملکرد بنگاهها ؛
- برنامه ریزی مالی.< Pan> در دنیای امروز استفاده از نسبت های مالی افزایش یافته است. از آنجا که دسترسی به عملکرد بنگاهها با تجزیه و تحلیل نقدینگی ، سودآوری ، مدیریت دارایی و نسبت کارآیی آن بسیار مهم است. این نسبت ها به روش های زیر کمک می کنند:
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
اتریوم ، که در سال 2015 توسط ویتالیک باترین راه اندازی شد ، بر جهان Defi دوم تنها بر روی بیت کوین حاکم است ، که پایه و اساس 79. 23 درصد برنامه ها و ارزش خالص 77. 2 میلیارد دلار است. اما محبوب ترین بازار غیر متمرکز در منبع باز در جهان نیز در زره های خود قرار دارد که لیگ قاتلان یا رقیبان اتریوم را ایجاد کرده است. بیایید همه چیز را در مورد آنها دریابیم ، اما ابتدا نگاهی به اشکالاتی از اتریوم:
- مقیاس پذیری پایین- اتریوم از یک مدل اثبات کار (POW) استفاده می کند ، که فقط 13 معاملات در ثانیه (TPS) را در مقایسه با تقاضای عظیم 1. 355 میلیون TP در هر روز امکان پذیر می کند. این امر باعث احتقان شبکه می شود و هزینه های معامله بالایی را می طلبد.
- مصرف انرژی ناپایدار- الگوریتم مدل POW آن که برای انجام معاملات استفاده می شود ، از قدرت محاسباتی فوق العاده ای استفاده می کند که در آن مصرف برق یک ساعت به 62. 56 کیلووات ساعت می رسد.
قاتلان Ethereum blockchains منبع باز هستند که سعی می کنند با اطمینان از عملکرد بهتر در این نقاط ضعیف اتریوم ، در بازار رمزنگاری لبه ای کسب کنند. قاتلان اصلی اتریوم عبارتند از: Binance- که در سال 2019 ایجاد شده است ، Binance دارای پروتکل blockchain خاص خود ، Binance Smart Chain (BSC) است که با هماهنگی با زنجیره Binance کار می کند. قراردادهای هوشمند مورد استفاده در BSC برنامه هایی هستند که در یک blockchain ذخیره می شوند که امکان اجرای خودکار و پایدار معاملات را فراهم می کند ، بدون واسطه. BSC به روشهای زیر عملکرد Binance را توانمند می کند:
- این باعث می شود که با نرخ معامله 39. 2 TPS سه برابر سریعتر از اتریوم باشد.
- BSC حتی در هنگام پردازش حجم بسیار بالایی از داده ها و کاهش هزینه در هزینه های معامله بین 0. 01 تا 0. 05 دلار در برابر 10-65 دلار از اتریوم ، تأخیر کم یا حداقل تأخیر را تضمین می کند.
- Binance می تواند معاملات خود را در blockchain تغییر دهد یا سانسور کند ، که متعلق به یک سازمان واحد است ، در حالی که اتریوم نمی تواند.
کاردانو
- blockchain نسل سوم آن در سال 2017 راه اندازی شد که سعی در رفع محدودیت ها در دو نسل اول اتریوم و بیت کوین داشت.
- وابستگی آن به مدل اثبات سهام (POS) ، باعث می شود شبکه با انرژی کارآمد باشد ، با 266 TPS و سازگار با محیط زیست ، زیرا اعتبارسنجی معامله بخشی از زمان محاسباتی را در مقایسه با Ethereum می گیرد
Solana- Solana با اطمینان از ارزش تمام وقت 214. 96 دلار و افزایش 430 درصدی از ماه گذشته ، مقاومت خود را در طول تصادف بیت کوین ثابت کرد. این اولین blockchain در مقیاس وب است که قادر به میزبانی برنامه ها با پهنای باند محاسباتی مانند اینترنت مدرن است. blockchain در مقیاس وب به روش های زیر سلانا را مزین کرده است:
- این سریعترین شبکه نسل چهارم با 50،000 TPS با میانگین زمان بلوک 600 میلی ثانیه است.
- یک شبکه مقیاس پذیر سریع ، بدون به خطر انداختن امنیت یا عدم تمرکز.
- این 3800 برابر سریعتر از اتریوم با مقرون به صرفه بودن شدید با 0. 00025 دلار در هر معامله در مقایسه با 10 تا 65 دلار اتریوم است.
Polkadot - منحصر به فرد بودن Polkadot در زنجیره های پردازش موازی یا پاراچین های آن نهفته است ، که blockchain های مختلف را به یک شبکه واحد واحد متصل می کند. پاراچین ها به روش های زیر پولکا را بالا بردند:
- مقیاس پذیری بالا در مقایسه با Ethereum ، که اجازه می دهد چندین معاملات از 100K تا 1 میلیون TPS باشد.
- Parachains قابلیت تعامل را فعال می کند ، که به زنجیره های متنوع کمک می کند تا چندین کارکرد مانند پیام رسانی تصادفی ، معاملات را انجام دهند.
- پروتکل بدون شکوفه پولکا را بر خلاف چنگال های سخت اتریوم که در گذشته به دلیل تقسیم بارها و بارها بدنام هستند ، فراهم می کند. blockchain Forkless تحت ارتقاء اتوماتیک به ویژگی های جدید در شبکه ، بدون شکاف.
با این حال ، اتریوم به دلیل محدودیت های خود از تسلیم شدن امتناع می ورزد و به سرعت در حال صاف کردن مسائل اساسی خود در نسخه آینده Ethereum 2. 0 است. این ارتقاء در مراحل انجام می شود ، هر چند:
- به روزرسانی اخیر چنگال سخت لندن ، پیشرو ارتقاء Ethereum 2. 0 Ethereum با هدف کاهش هزینه های معامله و تورم اتریوم با سوزاندن سکه.
- Ethereum 2. 0 ، که انتظار می رود قبل از سال 2022 بیاید ، ادعا می کند که آن را با اثبات کارآمد مدل سهام (POS) ، 99. 95 درصد کاهش مصرف برق و کاهش هزینه های معامله و افزایش ظرفیت معامله را به طور قابل توجهی تغییر می دهد.
برای آخرین اخبار Crypto ، نکات سرمایه گذاری و به روزرسانی قیمت در زمان واقعی ، صفحه Cryptocurrency ما را دنبال کنید.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
به روزرسانی های زمان واقعی و اطلاعات بیشتر در گروه FB خصوصی ما دریافت کنید! https://business. facebook.com/groups/1105191589938254/ ارسال FOMC:
توسط مارک اوبراین ، کارگزار ارشد
Count ‘em: نه در یک ردیف. این چند جلسه است که فدرال رزرو نرخ بهره اصلی خود را افزایش داده است. از افزایش 0. 25 امتیاز امروز ، محدوده نرخ هدف صندوق های فدرال در »ادامه مطلب است.
فدرال رزرو سکوت خود را می شکند!+ 03. 21. 2023 سطح معاملاتی
به روزرسانی های زمان واقعی و اطلاعات بیشتر در گروه FB خصوصی ما دریافت کنید! https://business. facebook.com/groups/1105191589938254/ هفته پیش: FOMC ، فدرال رزرو سکوت خود را می شکند ..
توسط جان تورپ ، کارگزار ارشد
شک و تردید کمی وجود دارد که معامله گران در جلسه FOMC در روز سه شنبه و چهارشنبه متمرکز خواهند شد. انتشار بیانیه جلسه در ساعت 14:00 »ادامه مطلب.
خبرنامه هفتگی: WTI Futures Trading Challenge + سطح معاملات 3. 20. 2023
شماره خبرنامه هفتگی Caon Futures شماره 1138
برای بینش بیشتر در مورد تجارت و بازارهای آینده به گروه خصوصی فیس بوک ما بپیوندید!
در این شماره: اعلامیه های مهم - WTI Futures معاملات معاملات آینده تجارت در هفته - خدمات صوتی اخبار صوتی بازار داغ هفته - سیستم معاملاتی کارگزار طلای آوریل »بیشتر بخوانید.
آتی و گزینه های میکرو E-mini و گزینه های وبینار + سطح معاملات 3. 17. 2023
به روزرسانی های زمان واقعی و اطلاعات بیشتر در گروه FB خصوصی ما دریافت کنید! https://business. facebook.com/groups/1105191589938254/ آینده و گزینه های میکرو E-mini و گزینه های وبینار دسترسی به بازارهای جدید با مجموعه پیشرفته از گروه CME
CME Group از شما دعوت می کند تا در یک رویداد آنلاین با تمرکز بر مجموعه آینده و گزینه های Micro E-Mini و گزینه های چهارشنبه 22 مارس شرکت کنید.
نوسانات زیاد است + 03. 16. 2023 سطح معاملات
به روزرسانی های زمان واقعی و اطلاعات بیشتر در گروه FB خصوصی ما دریافت کنید! https://business. facebook.com/groups/1105191589938254/
تجارت شاخص های ژوئن و همچنین ارزهای ژوئن!
آنچه معامله گران باید بدانند برای پایان هفته معاملات:
توسط مارک اوبراین ، کارگزار ارشد
قیمت های آتی نفت خام امروز بیش از 5. 50 دلار در هر بشکه در داخل است - »ادامه مطلب.
بررسی های تجاری توپ
مشتریان ما در مورد ما چه می گویند:
بایگانی
وبلاگ روزانه
- 22 مارس 2023
- 20 مارس 2023
- 17 مارس 2023
- 16 مارس 2023
- 15 مارس 2023
- 13 مارس 2023
- 10 مارس 2023
- 8 مارس 2023
- 7 مارس 2023
- 6 مارس 2023
- 2 مارس 2023
- 1 مارس 2023
- 27 فوریه 2023
- 23 فوریه 2023
- 21 فوریه 2023
- 16 فوریه 2023
- 15 فوریه 2023
- 13 فوریه 2023
- 9 فوریه 2023
- 8 فوریه 2023
- 6 فوریه 2023
- 3 فوریه 2023
- 2 فوریه 2023
- 1 فوریه ،
- 31 ژانویه ،
- 30 ژانویه ،
- 26 ژانویه ،
- 25 ژانویه ،
- 23 ژانویه ،
- 19 ژانویه ،
- 18 ژانویه ،
- 17 ژانویه ،
- 12 ژانویه ،
- 10 ژانویه ،
- 9 ژانویه ،
- 4 ژانویه ،
- 3 ژانویه ،
- 29 دسامبر ،
- 28 دسامبر ،
- 27 دسامبر ،
- 22 دسامبر ،
- 21 دسامبر ،
- 20 دسامبر ،
- 19 دسامبر ،
- 16 دسامبر ،
- 15 دسامبر ،
- 13 دسامبر ،
- 12 دسامبر ،
- 9 دسامبر ،
- 8 دسامبر ،
- 7 دسامبر ،
- 5 دسامبر ،
- 2 دسامبر ،
- 1 دسامبر ،
- 29 نوامبر ،
- 28 نوامبر ،
- 23 نوامبر ،
- 22 نوامبر ،
- 21 نوامبر ،
- 17 نوامبر ،
- 16 نوامبر ،
- 14 نوامبر ،
- 10 نوامبر ،
- 9 نوامبر ،
- 8 نوامبر ،
- 7 نوامبر ،
- 3 نوامبر ،
- 2 نوامبر ،
- 1 نوامبر ،
- 31 اکتبر ،
- 27 اکتبر ،
- 26 اکتبر ،
- 25 اکتبر ،
- 20 اکتبر ،
- 18 اکتبر ،
- 17 اکتبر ،
- 12 اکتبر ،
- 11 اکتبر ،
- 10 اکتبر ،
- 5 اکتبر ،
- 4 اکتبر ،
- 3 اکتبر ،
- 30 سپتامبر ،
- 29 سپتامبر ،
- 27 سپتامبر ،
- 26 سپتامبر ،
- 21 سپتامبر ،
- 19 سپتامبر ،
- 15 سپتامبر ،
- 13 سپتامبر ،
- 12 سپتامبر ،
- 9 سپتامبر ،
- 8 سپتامبر ،
- 6 سپتامبر ،
- 1 سپتامبر ،
- 31 آگوست ،
- 30 اوت ،
- 25 اوت ،
- 24 اوت ،
- 23 اوت ،
- 22 اوت ،
- 19 اوت ،
- 18 اوت ،
- 17 اوت ،
- 16 اوت ،
- 15 اوت ،
- 12 آگوست ،
- 11 اوت ،
- 10 اوت ،
- 9 اوت ،
- 8 اوت ،
- 4 اوت ،
- 3 اوت ،
- 2 اوت ،
- 28 ژوئیه ،
- 27 ژوئیه ،
- 26 ژوئیه ،
- 25 ژوئیه ،
- 21 ژوئیه ،
- 20 ژوئیه ،
- 19 ژوئیه ،
- 18 ژوئیه ،
- 14 ژوئیه ،
- 13 ژوئیه ،
- 12 ژوئیه ،
- 11 ژوئیه ،
- 7 ژوئیه ،
- 6 ژوئیه ،
- 5 ژوئیه ،
- 30 ژوئن ،
- 29 ژوئن ،
- 28 ژوئن ،
- 27 ژوئن ،
- 23 ژوئن ،
- 22 ژوئن ،
- 21 ژوئن ،
- 17 ژوئن ،
- 16 ژوئن ،
- 15 ژوئن ،
- 14 ژوئن ،
- 13 ژوئن ،
- 9 ژوئن ،
- 8 ژوئن ،
- 7 ژوئن ،
- 6 ژوئن ،
- 2 ژوئن ،
- 1 ژوئن،
- 31 مه ،
- 26 مه ،
- 25 مه ،
- 23 مه ،
- 19 مه ،
- 18 مه ،
- 17 مه ،
- 16 مه ،
- 13 مه ،
- 12 مه ،
- 11 مه ،
- 10 مه ،
- 9 مه ،
- 5 مه ،
- 4 مه ،
- 3 مه ،
- 2 مه ،
- 29 آوریل ،
- 28 آوریل ،
- 27 آوریل ،
- 26 آوریل ،
- 25 آوریل ،
- 21 آوریل ،
- 20 آوریل ،
- 19 آوریل ،
- 18 آوریل ،
- 14 آوریل ،
- 13 آوریل ،
- 12 آوریل ،
- 11 آوریل ،
- 7 آوریل ،
- 6 آوریل ،
- 5 آوریل ،
- 4 آوریل ،
- 1 آوریل ،
- 31 مارس 2022
- 30 مارس 2022
- 29 مارس 2022
- 28 مارس 2022
- 24 مارس 2022
- 23 مارس 2022
- 22 مارس 2022
- 21 مارس 2022
- 18 مارس 2022
- 17 مارس 2022
- 16 مارس 2022
- 15 مارس 2022
- 14 مارس 2022
- 10 مارس 2022
- 9 مارس 2022
- 8 مارس 2022
- 7 مارس 2022
- 3 مارس 2022
- 2 مارس 2022
- 1 مارس 2022
- 28 فوریه 2022
- 24 فوریه 2022
- 23 فوریه 2022
- 22 فوریه 2022
- 18 فوریه 2022
- 17 فوریه 2022
- 16 فوریه 2022
- 15 فوریه 2022
- 14 فوریه 2022
- 11 فوریه 2022
- 10 فوریه 2022
- 9 فوریه 2022
- 8 فوریه 2022
- 7 فوریه 2022
- 3 فوریه 2022
- 1 فوریه 2022
- 31 ژانویه 2022
- 27 ژانویه 2022
- 26 ژانویه 2022
- 25 ژانویه 2022
- 24 ژانویه 2022
- 20 ژانویه 2022
- 19 ژانویه 2022
- 18 ژانویه 2022
- 14 ژانویه 2022
- 13 ژانویه 2022
- 12 ژانویه 2022
- 11 ژانویه 2022
- 10 ژانویه 2022
- 6 ژانویه 2022
- 5 ژانویه 2022
- 3 ژانویه 2022
- 31 دسامبر 2021
- 30 دسامبر 2021
- 29 دسامبر 2021
- 28 دسامبر 2021
- 27 دسامبر 2021
- 22 دسامبر 2021
- 21 دسامبر 2021
- 20 دسامبر 2021
- 17 دسامبر 2021
- 16 دسامبر 2021
- 15 دسامبر 2021
- 14 دسامبر 2021
- 13 دسامبر 2021
- 10 دسامبر 2021
- 9 دسامبر 2021
- 8 دسامبر 2021
- 7 دسامبر 2021
- 6 دسامبر 2021
- 3 دسامبر 2021
- 2 دسامبر 2021
- 1 دسامبر 2021
- 30 نوامبر 2021
- 29 نوامبر 2021
- 24 نوامبر 2021
- 23 نوامبر 2021
- 22 نوامبر 2021
- 18 نوامبر 2021
- 17 نوامبر 2021
- 16 نوامبر 2021
- 15 نوامبر 2021
- 11 نوامبر 2021
- 10 نوامبر 2021
- 9 نوامبر 2021
- 8 نوامبر 2021
- 4 نوامبر 2021
- 3 نوامبر 2021
- 2 نوامبر 2021
- 1 نوامبر 2021
- 28 اکتبر 2021
- 27 اکتبر 2021
- 26 اکتبر 2021
- 25 اکتبر 2021
- 22 اکتبر 2021
- 18 اکتبر 2021
- 14 اکتبر 2021
- 13 اکتبر 2021
- 12 اکتبر 2021
- 11 اکتبر 2021
- 6 اکتبر 2021
- 4 اکتبر 2021
- 1 اکتبر 2021
- 30 سپتامبر 2021
- 29 سپتامبر 2021
- 28 سپتامبر 2021
- 27 سپتامبر 2021
- 23 سپتامبر 2021
- 22 سپتامبر 2021
- 21 سپتامبر 2021
- 20 سپتامبر 2021
- 17 سپتامبر 2021
- 15 سپتامبر 2021
- 14 سپتامبر 2021
- 13 سپتامبر 2021
- 10 سپتامبر 2021
- 9 سپتامبر 2021
- 8 سپتامبر 2021
- 7 سپتامبر 2021
- 2 سپتامبر 2021
- 1 سپتامبر 2021
- 31 آگوست 2021
- 30 اوت 2021
- 26 اوت 2021
- 25 اوت 2021
- 24 اوت 2021
- 23 اوت 2021
- 20 اوت 2021
- 19 اوت 2021
- 18 اوت 2021
- 17 اوت 2021
- 16 آگوست 2021
- 12 آگوست 2021
- 11 اوت 2021
- 10 آگوست 2021
- 9 اوت 2021
- 5 آگوست 2021
- 4 آگوست 2021
- 3 آگوست 2021
- 2 اوت 2021
- 29 ژوئیه 2021
- 28 ژوئیه 2021
- 27 ژوئیه 2021
- 26 ژوئیه 2021
- 22 ژوئیه 2021
- 21 ژوئیه 2021
- 20 ژوئیه 2021
- 19 ژوئیه 2021
- 15 ژوئیه 2021
- 14 ژوئیه 2021
- 13 ژوئیه 2021
- 12 ژوئیه 2021
- 9 ژوئیه 2021
- 8 ژوئیه 2021
- 7 ژوئیه 2021
- 6 ژوئیه 2021
- 1 ژوئیه 2021
- 30 ژوئن 2021
- 29 ژوئن 2021
- 28 ژوئن 2021
- 24 ژوئن 2021
- 23 ژوئن 2021
- 22 ژوئن 2021
- 21 ژوئن 2021
- 17 ژوئن 2021
- 16 ژوئن 2021
- 15 ژوئن 2021
- 14 ژوئن 2021
- 11 ژوئن 2021
- 10 ژوئن 2021
- 9 ژوئن 2021
- 8 ژوئن 2021
- 7 ژوئن 2021
- 3 ژوئن 2021
- 2 ژوئن 2021
- 1 ژوئن 2021
- 28 مه 2021
- 27 مه 2021
- 26 مه 2021
- 25 مه 2021
- 24 مه 2021
- 21 مه 2021
- 20 مه 2021
- 17 مه 2021
- 13 مه 2021
- 12 مه 2021
- 11 مه 2021
- 10 مه 2021
- 7 مه 2021
- 6 مه 2021
- 5 مه 2021
- 4 مه 2021
- 3 مه 2021
- 30 آوریل 2021
- 29 آوریل 2021
- 28 آوریل 2021
- 27 آوریل 2021
- 26 آوریل 2021
- 23 آوریل 2021
- 22 آوریل 2021
- 21 آوریل 2021
- 20 آوریل 2021
- 19 آوریل 2021
- 15 آوریل 2021
- 14 آوریل 2021
- 13 آوریل 2021
- 12 آوریل 2021
- 8 آوریل 2021
- 7 آوریل 2021
- 6 آوریل 2021
- 5 آوریل 2021
- 1 آوریل 2021
- 31 مارس 2021
- 30 مارس 2021
- 29 مارس 2021
- 26 مارس 2021
- 25 مارس 2021
- 24 مارس 2021
- 23 مارس 2021
- 22 مارس 2021
- 18 مارس 2021
- 17 مارس 2021
- 15 مارس 2021
- 12 مارس 2021
- 11 مارس 2021
- 10 مارس 2021
- 9 مارس 2021
- 8 مارس 2021
- 4 مارس 2021
- 2 مارس 2021
- 1 مارس 2021
- 25 فوریه 2021
- 24 فوریه 2021
- 22 فوریه 2021
- 19 فوریه 2021
- 18 فوریه 2021
- 16 فوریه 2021
- 11 فوریه 2021
- 10 فوریه 2021
- 9 فوریه 2021
- 5 فوریه 2021
- 4 فوریه 2021
- 3 فوریه 2021
- 2 فوریه 2021
- 1 فوریه 2021
- 28 ژانویه 2021
- 27 ژانویه 2021
- 26 ژانویه 2021
- 25 ژانویه 2021
- 22 ژانویه 2021
- 21 ژانویه 2021
- 20 ژانویه 2021
- 19 ژانویه 2021
- 15 ژانویه 2021
- 14 ژانویه 2021
- 13 ژانویه 2021
- 12 ژانویه 2021
- 11 ژانویه 2021
- 7 ژانویه 2021
- 6 ژانویه 2021
- 4 ژانویه 2021
- 28 دسامبر 2020
- 23 دسامبر 2020
- 22 دسامبر 2020
- 21 دسامبر 2020
- 18 دسامبر 2020
- 17 دسامبر 2020
- 16 دسامبر 2020
- 15 دسامبر 2020
- 14 دسامبر 2020
- 10 دسامبر 2020
- 9 دسامبر 2020
- 8 دسامبر 2020
- 7 دسامبر 2020
- 3 دسامبر 2020
- 2 دسامبر 2020
- 1 دسامبر 2020
- 30 نوامبر 2020
- 25 نوامبر 2020
- 24 نوامبر 2020
- 23 نوامبر 2020
- 20 نوامبر 2020
- 19 نوامبر 2020
- 18 نوامبر 2020
- 17 نوامبر 2020
- 16 نوامبر 2020
- 13 نوامبر 2020
- 12 نوامبر 2020
- 11 نوامبر 2020
- 10 نوامبر 2020
- 9 نوامبر 2020
- 6 نوامبر 2020
- 4 نوامبر 2020
- 3 نوامبر 2020
- 2 نوامبر 2020
- 30 اکتبر 2020
- 29 اکتبر 2020
- 28 اکتبر 2020
- 27 اکتبر 2020
- 26 اکتبر 2020
- 23 اکتبر 2020
- 22 اکتبر 2020
- 21 اکتبر 2020
- 20 اکتبر 2020
- 19 اکتبر 2020
- 15 اکتبر 2020
- 14 اکتبر 2020
- 13 اکتبر 2020
- 12 اکتبر 2020
- 9 اکتبر 2020
- 8 اکتبر 2020
- 7 اکتبر 2020
- 6 اکتبر 2020
- 5 اکتبر 2020
- 2 اکتبر 2020
- 1 اکتبر 2020
- 30 سپتامبر 2020
- 29 سپتامبر 2020
- 28 سپتامبر 2020
- 24 سپتامبر 2020
- 23 سپتامبر 2020
- 22 سپتامبر 2020
- 21 سپتامبر 2020
- 17 سپتامبر 2020
- 16 سپتامبر 2020
- 15 سپتامبر 2020
- 14 سپتامبر 2020
- 10 سپتامبر 2020
- 9 سپتامبر 2020
- 8 سپتامبر 2020
- 2 سپتامبر 2020
- 1 سپتامبر 2020
- 31 آگوست 2020
- 27 اوت 2020
- 26 اوت 2020
- 25 اوت 2020
- 24 اوت 2020
- 18 اوت 2020
- 17 اوت 2020
- 13 آگوست 2020
- 12 آگوست 2020
- 11 اوت 2020
- 10 آگوست 2020
- 6 آگوست 2020
- 5 آگوست 2020
- 4 آگوست 2020
- 3 آگوست 2020
- 31 ژوئیه 2020
- 30 ژوئیه 2020
- 28 ژوئیه 2020
- 23 ژوئیه 2020
- 22 ژوئیه 2020
- 21 ژوئیه 2020
- 20 ژوئیه 2020
- 16 ژوئیه 2020
- 15 ژوئیه 2020
- 14 ژوئیه 2020
- 13 ژوئیه 2020
- 9 ژوئیه 2020
- 8 ژوئیه 2020
- 7 ژوئیه 2020
- 6 ژوئیه 2020
- 2 ژوئیه 2020
- 1 ژوئیه 2020
- 30 ژوئن 2020
- 29 ژوئن 2020
- 25 ژوئن 2020
- 23 ژوئن 2020
- 18 ژوئن 2020
- 17 ژوئن 2020
- 16 ژوئن 2020
- 15 ژوئن 2020
- 11 ژوئن 2020
- 10 ژوئن 2020
- 9 ژوئن 2020
- 8 ژوئن 2020
- 4 ژوئن 2020
- 3 ژوئن 2020
- 2 ژوئن 2020
- 1 ژوئن 2020
- 28 مه 2020
- 27 مه 2020
- 26 مه 2020
- 22 مه 2020
- 21 مه 2020
- 20 مه 2020
- 19 مه 2020
- 18 مه 2020
- 14 مه 2020
- 13 مه 2020
- 12 مه 2020
- 11 مه 2020
- 7 مه 2020
- 6 مه 2020
- 5 مه 2020
- 4 مه 2020
- 30 آوریل 2020
- 27 آوریل 2020
- 23 آوریل 2020
- 22 آوریل 2020
- 21 آوریل 2020
- 20 آوریل 2020
- 17 آوریل 2020
- 16 آوریل 2020
- 15 آوریل 2020
- 14 آوریل 2020
- 13 آوریل 2020
- 9 آوریل 2020
- 7 آوریل 2020
- 6 آوریل 2020
- 3 آوریل 2020
- 2 آوریل 2020
- 1 آوریل 2020
- 31 مارس 2020
- 30 مارس 2020
- 27 مارس 2020
- 26 مارس 2020
- 25 مارس 2020
- 24 مارس 2020
- 23 مارس 2020
- 20 مارس 2020
- 19 مارس 2020
- 18 مارس 2020
- 17 مارس 2020
- 16 مارس 2020
- 12 مارس 2020
- 11 مارس 2020
- 10 مارس 2020
- 9 مارس 2020
- 5 مارس 2020
- 4 مارس 2020
- 3 مارس 2020
- 2 مارس 2020
- 27 فوریه 2020
- 26 فوریه 2020
- 25 فوریه 2020
- 24 فوریه 2020
- 20 فوریه 2020
- 19 فوریه 2020
- 18 فوریه 2020
- 13 فوریه 2020
- 12 فوریه 2020
- 11 فوریه 2020
- 10 فوریه 2020
- 6 فوریه 2020
- 5 فوریه 2020
- 30 ژانویه 2020
- 29 ژانویه 2020
- 28 ژانویه 2020
- 27 ژانویه 2020
- 24 ژانویه 2020
- 23 ژانویه 2020
- 22 ژانویه 2020
- 21 ژانویه 2020
- 20 ژانویه 2020
- 16 ژانویه 2020
- 15 ژانویه 2020
- 14 ژانویه 2020
- 8 ژانویه 2020
- 7 ژانویه 2020
- 6 ژانویه 2020
- 2 ژانویه 2020
- 31 دسامبر 2019
- 30 دسامبر 2019
- 26 دسامبر 2019
- 24 دسامبر 2019
- 23 دسامبر 2019
- 19 دسامبر 2019
- 18 دسامبر 2019
- 17 دسامبر 2019
- 16 دسامبر 2019
- 12 دسامبر 2019
- 10 دسامبر 2019
- 9 دسامبر 2019
- 5 دسامبر 2019
- 4 دسامبر 2019
- 3 دسامبر 2019
- 25 نوامبر 2019
- 22 نوامبر 2019
- 21 نوامبر 2019
- 20 نوامبر 2019
- 19 نوامبر 2019
- 18 نوامبر 2019
- 14 نوامبر 2019
- 13 نوامبر 2019
- 12 نوامبر 2019
- 11 نوامبر 2019
- 7 نوامبر 2019
- 6 نوامبر 2019
- 5 نوامبر 2019
- 4 نوامبر 2019
- 31 اکتبر 2019
- 30 اکتبر 2019
- 29 اکتبر 2019
- 28 اکتبر 2019
- 24 اکتبر 2019
- 23 اکتبر 2019
- 22 اکتبر 2019
- 21 اکتبر 2019
- 18 اکتبر 2019
- 17 اکتبر 2019
- 16 اکتبر 2019
- 15 اکتبر 2019
- 10 اکتبر 2019
- 9 اکتبر 2019
- 8 اکتبر 2019
- 7 اکتبر 2019
- 3 اکتبر 2019
- 2 اکتبر 2019
- 1 اکتبر 2019
- 30 سپتامبر 2019
- 26 سپتامبر 2019
- 25 سپتامبر 2019
- 24 سپتامبر 2019
- 23 سپتامبر 2019
- 20 سپتامبر 2019
- 19 سپتامبر 2019
- 18 سپتامبر 2019
- 17 سپتامبر 2019
- 16 سپتامبر 2019
- 12 سپتامبر 2019
- 11 سپتامبر 2019
- 10 سپتامبر 2019
- 9 سپتامبر 2019
- 5 سپتامبر 2019
- 4 سپتامبر 2019
- 3 سپتامبر 2019
- 29 آگوست 2019
- 28 اوت 2019
- 27 اوت 2019
- 26 اوت 2019
- 23 آگوست 2019
- 22 اوت 2019
- 21 آگوست 2019
- 20 آگوست 2019
- 19 آگوست 2019
- 15 آگوست 2019
- 14 آگوست 2019
- 13 آگوست 2019
- 12 آگوست 2019
- 8 آگوست 2019
- 7 آگوست 2019
- 6 آگوست 2019
- 5 آگوست 2019
- 2 آگوست 2019
- 1 آگوست 2019
- 31 ژوئیه 2019
- 30 ژوئیه 2019
- 29 ژوئیه 2019
- 25 ژوئیه 2019
- 24 ژوئیه 2019
- 23 ژوئیه 2019
- 22 ژوئیه 2019
- 18 ژوئیه 2019
- 16 ژوئیه 2019
- 15 ژوئیه 2019
- 12 ژوئیه 2019
- 11 ژوئیه 2019
- 10 ژوئیه 2019
- 9 ژوئیه 2019
- 8 ژوئیه 2019
- 2 ژوئیه 2019
- 1 ژوئیه 2019
- 27 ژوئن 2019
- 26 ژوئن 2019
- 25 ژوئن 2019
- 24 ژوئن 2019
- 20 ژوئن 2019
- 19 ژوئن 2019
- 18 ژوئن 2019
- 17 ژوئن 2019
- 13 ژوئن 2019
- 11 ژوئن 2019
- 10 ژوئن 2019
- 5 ژوئن 2019
- 4 ژوئن 2019
- 3 ژوئن 2019
- 30 مه 2019
- 29 مه 2019
- 28 مه 2019
- 23 مه 2019
- 22 مه 2019
- 21 مه 2019
- 20 مه 2019
- 16 مه 2019
- 15 مه 2019
- 14 مه 2019
- 13 مه 2019
- 9 مه 2019
- 8 مه 2019
- 7 مه 2019
- 6 مه 2019
- 2 مه 2019
- 1 مه 2019
- 30 آوریل 2019
- 25 آوریل 2019
- 24 آوریل 2019
- 23 آوریل 2019
- 22 آوریل 2019
- 18 آوریل 2019
- 17 آوریل 2019
- 16 آوریل 2019
- 15 آوریل 2019
- 11 آوریل 2019
- 10 آوریل 2019
- 9 آوریل 2019
- 8 آوریل 2019
- 4 آوریل 2019
- 3 آوریل 2019
- 2 آوریل 2019
- 1 آوریل 2019
- 28 مارس 2019
- 27 مارس 2019
- 26 مارس 2019
- 25 مارس 2019
- 21 مارس 2019
- 20 مارس 2019
- 19 مارس 2019
- 18 مارس 2019
- 14 مارس 2019
- 13 مارس 2019
- 11 مارس 2019
- 7 مارس 2019
- 6 مارس 2019
- 5 مارس 2019
- 4 مارس 2019
- 28 فوریه 2019
- 27 فوریه 2019
- 26 فوریه 2019
- 25 فوریه 2019
- 21 فوریه 2019
- 20 فوریه 2019
- 19 فوریه 2019
- 14 فوریه 2019
- 13 فوریه 2019
- 12 فوریه 2019
- 7 فوریه 2019
- 6 فوریه 2019
- 5 فوریه 2019
- 31 ژانویه 2019
- 30 ژانویه 2019
- 29 ژانویه 2019
- 28 ژانویه 2019
- 24 ژانویه 2019
- 23 ژانویه 2019
- 22 ژانویه 2019
- 16 ژانویه 2019
- 15 ژانویه 2019
- 14 ژانویه 2019
- 10 ژانویه 2019
- 9 ژانویه 2019
- 8 ژانویه 2019
- 7 ژانویه 2019
- 3 ژانویه 2019
- 2 ژانویه 2019
- 28 دسامبر 2018
- 27 دسامبر 2018
- 20 دسامبر 2018
- 19 دسامبر 2018
- 18 دسامبر 2018
- 17 دسامبر 2018
- 13 دسامبر 2018
- 12 دسامبر 2018
- 11 دسامبر 2018
- 10 دسامبر 2018
- 6 دسامبر 2018
- 5 دسامبر 2018
- 4 دسامبر 2018
- 3 دسامبر 2018
- 29 نوامبر 2018
- 28 نوامبر 2018
- 27 نوامبر 2018
- 26 نوامبر 2018
- 20 نوامبر 2018
- 19 نوامبر 2018
- 16 نوامبر 2018
- 15 نوامبر 2018
- 14 نوامبر 2018
- 13 نوامبر 2018
- 12 نوامبر 2018
- 8 نوامبر 2018
- 7 نوامبر 2018
- 6 نوامبر 2018
- 5 نوامبر 2018
- 31 اکتبر 2018
- 30 اکتبر 2018
- 29 اکتبر 2018
- 25 اکتبر 2018
- 24 اکتبر 2018
- 23 اکتبر 2018
- 17 اکتبر 2018
- 16 اکتبر 2018
- 15 اکتبر 2018
- 11 اکتبر 2018
- 10 اکتبر 2018
- 8 اکتبر 2018
- 4 اکتبر 2018
- 3 اکتبر 2018
- 2 اکتبر 2018
- 1 اکتبر 2018
- 26 سپتامبر 2018
- 25 سپتامبر 2018
- 24 سپتامبر 2018
- 20 سپتامبر 2018
- 19 سپتامبر 2018
- 18 سپتامبر 2018
- 17 سپتامبر 2018
- 12 سپتامبر 2018
- 11 سپتامبر 2018
- 10 سپتامبر 2018
- 6 سپتامبر 2018
- 5 سپتامبر 2018
- 4 سپتامبر 2018
- 30 اوت 2018
- 29 آگوست 2018
- 28 اوت 2018
- 27 اوت 2018
- 23 اوت 2018
- 22 اوت 2018
- 21 آگوست 2018
- 20 آگوست 2018
- 15 آگوست 2018
- 14 آگوست 2018
- 13 آگوست 2018
- 9 آگوست 2018
- 8 آگوست 2018
- 7 آگوست 2018
- 6 آگوست 2018
- 2 آگوست 2018
- 1 آگوست 2018
- 31 ژوئیه 2018
- 26 ژوئیه 2018
- 25 ژوئیه 2018
- 24 ژوئیه 2018
- 23 ژوئیه 2018
- 19 ژوئیه 2018
- 18 ژوئیه 2018
- 17 ژوئیه 2018
- 16 ژوئیه 2018
- 12 ژوئیه 2018
- 11 ژوئیه 2018
- 10 ژوئیه 2018
- 9 ژوئیه 2018
- 5 ژوئیه 2018
- 2 ژوئیه 2018
- 28 ژوئن 2018
- 27 ژوئن 2018
- 26 ژوئن 2018
- 25 ژوئن 2018
- 21 ژوئن 2018
- 19 ژوئن 2018
- 18 ژوئن 2018
- 14 ژوئن 2018
- 13 ژوئن 2018
- 12 ژوئن 2018
- 11 ژوئن 2018
- 8 ژوئن 2018
- 7 ژوئن 2018
خبرنامه هفتگی
- 17 مارس 2023
- 10 مارس 2023
- 3 مارس 2023
- 24 فوریه 2023
- 17 فوریه 2023
- 10 فوریه 2023
- 3 فوریه 2023
- 27 ژانویه 2023
- 20 ژانویه 2023
- 13 ژانویه 2023
- 6 ژانویه 2023
- 30 دسامبر 2022
- 16 دسامبر ،
- 9 دسامبر ،
- 11 نوامبر 2022
- 4 نوامبر 2022
- 28 اکتبر 2022
- 21 اکتبر 2022
- 14 اکتبر 2022
- 7 اکتبر 2022
- 30 سپتامبر ،
- 23 سپتامبر 2022
- 22 سپتامبر 2022
- 16 سپتامبر 2022
- 9 سپتامبر ،
- 2 سپتامبر 2022
- 26 اوت 2022
- 19 اوت ،
- 12 آگوست ،
- 5 آگوست 2022
- 29 ژوئیه 2022
- 22 ژوئیه 2022
- 15 ژوئیه 2022
- 8 ژوئیه 2022
- 1 ژوئیه 2022
- 24 ژوئن 2022
- 17 ژوئن ،
- 10 ژوئن 2022
- 3 ژوئن 2022
- 27 مه 2022
- 20 مه 2022
- 13 مه ،
- 6 مه 2022
- 22 آوریل 2022
- 8 آوریل 2022
- 1 آوریل ،
- 25 مارس 2022
- 18 مارس 2022
- 11 مارس 2022
- 4 مارس 2022
- 25 فوریه 2022
- 18 فوریه 2022
- 11 فوریه 2022
- 4 فوریه 2022
- 28 ژانویه 2022
- 21 ژانویه 2022
- 14 ژانویه 2022
- 7 ژانویه 2022
- 31 دسامبر 2021
- 10 دسامبر 2021
- 3 دسامبر 2021
- 19 نوامبر 2021
- 12 نوامبر 2021
- 5 نوامبر 2021
- 29 اکتبر 2021
- 22 اکتبر 2021
- 15 اکتبر 2021
- 8 اکتبر 2021
- 1 اکتبر 2021
- 24 سپتامبر 2021
- 17 سپتامبر 2021
- 3 سپتامبر 2021
- 27 اوت 2021
- 20 اوت 2021
- 6 آگوست 2021
- 23 ژوئیه 2021
- 16 ژوئیه 2021
- 2 ژوئیه 2021
- 25 ژوئن 2021
- 18 ژوئن 2021
- 11 ژوئن 2021
- 4 ژوئن 2021
- 21 مه 2021
- 14 مه 2021
- 7 مه 2021
- 23 آوریل 2021
- 16 آوریل 2021
- 9 آوریل 2021
- 26 مارس 2021
- 19 مارس 2021
- 12 مارس 2021
- 5 مارس 2021
- 26 فوریه 2021
- 19 فوریه 2021
- 12 فوریه 2021
- 5 فوریه 2021
- 29 ژانویه 2021
- 22 ژانویه 2021
- 15 ژانویه 2021
- 8 ژانویه 2021
- 18 دسامبر 2020
- 11 دسامبر 2020
- 4 دسامبر 2020
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
برنارد مادوف یک کلاهبرداری چند میلیارد دلاری را انجام داد که سرمایه گذاران در سراسر جهان را برای ده ها سال تا زمان دستگیری وی در دسامبر 2008 انجام داد. کلاهبرداری مادوف بسیاری را به ویرانی مالی سوق داد و نام وی اکنون مترادف با آنچه بسیاری از بزرگترین طرح های پونزی در تاریخ می دانند ، مترادف است.
آنچه هر سرمایه گذار باید بداند این است که طرح های پونزی ، حتی به اندازه مادوف گسترده ، اگر علائم هشدار دهنده را بدانید ، تشخیص آن نیز دشوار نیست. چند اقدام ساده می تواند به سرمایه گذاران کمک کند تا تأثیر بالقوه ویرانگر یک طرح کلاسیک پونزی را کنار بگذارند.
طرح پونزی چیست؟"طرح پونزی" ، که به نام چارلز پونزی در سال 1920 نامگذاری شده است ، یک پولی است که سرمایه گذاران قبلی با بودجه ای که توسط سرمایه گذاران بعدی داده می شود ، پرداخت می شود. در یک طرح پونزی ، ادعاهای سرمایه گذاری های اساسی جعلی است. در صورت وجود ، دارایی های فیزیکی واقعی یا سرمایه گذاری های مالی بسیار اندک است. با افزایش تعداد کل سرمایه گذاران و عرضه سرمایه گذاران بالقوه جدید ، پول کافی برای پرداخت بازده وعده داده شده و سرمایه گذاران را که سعی در پرداخت پول دارند ، پوشش نمی دهد. حباب پونزی هنگامی که هنرمند Con به سادگی نمی تواند از پرداخت های لازم پیروی کند ، ترکید. در بسیاری از موارد ، مرتکب پول سرمایه گذاری را صرف هزینه های شخصی ، کاهش بودجه و تسریع در پشت سر هم حباب کرده است.
پرونده Madoff برای ده ها سال ، سرمایه گذاران مادوف بازده سالانه مداوم و پایدار را از طریق اظهارات پیچیده ، ساختگی حساب و سایر مستنداتی که به سرمایه گذاران ارائه شده بود ، دریافت کردند تا آنها را متقاعد کنند که پول آنها در سرمایه گذاری های واقعی قرار گرفته است. این سرمایه گذاری ها "به نظر می رسد" قانونی است ، به ویژه برای افرادی که پرداخت می کنند. اما در واقعیت ، هیچ سرمایه گذاری واقعی و بازده واقعی وجود نداشت. مادوف سرمایه گذاران اولیه "بازده" را با پولی که وی را با جریان مداوم سرمایه گذاران جدید فراهم کرده بود ، پرداخت کرد.
در سال 2008 ، با شروع اقتصاد جهانی ، تعداد زیادی از سرمایه گذاران مادوف به پول نیاز داشتند و شروع به درخواست پول نقد در سرمایه گذاری خود کردند. این زمانی است که طرح پونزی مادوف پشت سر هم قرار گرفت - او پول کافی برای پوشش درخواست های سرمایه گذاران خود نداشت و پول سرمایه گذار جدید در رکود اقتصادی پیدا شد.
چگونه می توان در برابر طرح های پونزی محافظت کرد
- از وعده های بازده غیرواقعی مراقب باشید. این شاید ساده ترین راه برای کشف کلاهبرداری پونزی باشد. هر سرمایه گذاری قانونی شامل ریسک است. ضمانت های بازده غیر واقعی یک نشانه هشدار دهنده روشن است. اما ارائه بازده 10 درصدی ثابت برای ده ها سال ، همانطور که مادوف گفته می شود ، اگر غیرممکن باشد ، غیر واقعی است."خیلی خوب برای درست بودن" باید یک پرچم قرمز در نظر گرفته شود.
- متنوع - همه چیز. تمام تخم های خود را در یک سبد قرار ندهید. نه تنها دارایی های خود بلکه مدیران پول ، حساب ها و موسسات مالی خود را نیز متنوع کنید. گسترش پول شما در معرض مشکلات مالی هر یک از موسسات قرار خواهد گرفت. قربانیان پرونده مادوف که پس از کلاهبرداری از نظر مالی پایدار بودند ، کسانی بودند که تنها درصدی از دارایی های خود را با مادوف سرمایه گذاری می کردند ، نه کل پس انداز زندگی آنها.
- به تنها شهرت یا کلمه دهان اعتماد نکنید - سرمایه گذاری خود را درک کنید. هنرمندان CON متخصص در ساخت شبکه های اعتماد هستند و باعث می شوند سرمایه گذاران فکر کنند که در یک سرمایه گذاری داغ "در داخل" قرار می گیرند. بسیاری از قربانیان مادوف سرمایه گذاری کرده اند زیرا افرادی که آنها می شناختند و به آنها اعتماد داشتند ، مانند دوستان و حتی اعضای خانواده ، آنها را ترغیب کردند که این کار را انجام دهند. اگر کسی به شما یک نکته "داخل" می دهد ، فقط پول خود را تحویل ندهید.
- v جزئیات سرمایه گذاری را بریزید. سؤالات مفصلی در مورد سرمایه گذاری ها و کسانی که سرمایه گذاری ها را می فروشند بپرسید و قبل از سرمایه گذاری پاسخ های واضح و مستقیم دریافت کنید. در مورد Madoff ، به مشتریان گفته شد كه استراتژی سرمایه گذاری اختصاصی بوده و فاش نمی شود. اگر سرمایه گذاری ها با جزئیات برای شما توضیح داده نشده است ، دور شوید. اگر سرمایه گذاری را درک نمی کنید ، سرمایه گذاری نکنید.
- حسابرسانحسابرس را بررسی کنید ، یا از مشاور مالی خود بخواهید تا حسابرس هر صندوق یا شرکت را برای شما بررسی کند. حسابرسان صورتهای مالی شرکت ها و صندوق های سرمایه گذاری را امضا و تأیید می کنند. سرمایه گذاران به این گزارش های حسابرسی متکی هستند زیرا حسابرسان مسئولیت نادرستی دارند. یک شرکت سرمایه گذاری قانونی که مدیریت چند میلیارد دلار دارایی تحت مدیریت را دارد ، از یک شرکت حسابرسی معتبر و شناخته شده ملی استفاده می کند. در پرونده مادوف ، با بیش از 50 میلیارد دلار بودجه مورد نظر ، این واقعیت که حسابرس ناشناخته بود ، هاردو-سازگار بود و فقط سه کارمند گفته شده مسئول بررسی چنین نمونه کارها گسترده باید پرچم قرمز برای سرمایه گذاران باشد.
- بررسی سابقه. برای تعیین اینکه آیا افراد و شرکت هایی که سرمایه گذاری را می فروشند به درستی در ایالت/استان شما ثبت شده اند، با تنظیم کننده اوراق بهادار ایالتی/استانی خود تماس بگیرید. به یاد داشته باشید، هر کسی که یک اوراق بهادار می فروشد باید ثبت نام کند. اگر مروج می گوید معاف است، با تنظیم کننده خود پیگیری کنید تا ادعا را تأیید کنید. همچنین می توانید هنگام تماس، سابقه شکایت مروج را بررسی کنید.
- تقلب را گزارش کنیداگر قربانی یک طرح پونزی هستید، با تنظیم کننده اوراق بهادار ایالتی/استانی خود تماس بگیرید. رگولاتورهای محلی اوراق بهادار می توانند این موضوع را بررسی کنند و تماس شما ممکن است به دیگران کمک کند تا قربانی همان کلاهبرداری نشوند.
اطلاعات تماس با کلیه رگولاتورهای اوراق بهادار ایالتی و استانی در اینجا موجود است.
تهیه شده توسط گروه اطلاع رسانی واکنش سریع بخش آموزش سرمایه گذاران ناسا در سال 2009.
مدرسه فارکس معامله گر ایرانی...
ما را در سایت مدرسه فارکس معامله گر ایرانی دنبال می کنید
برچسب :
نویسنده : صالح پور مهروز
بازدید : <-PostHit->
خبرنامه
